
主页搜索
搜索
选择时间
搜索范围
全部的
‘资本市场研究院’新闻 2个
-
 科斯达克市场股票合并与减资激增,响应日益频繁
金融监管机构在加强科斯达克市场上市废止条件后,股票合并和减资等股票及资本结构调整显著增加。 根据金融投资行业的消息,资本市场研究院高级研究员安裕美在最近发布的报告《科斯达克上市废止条件加强后风险企业的应对现状与评估》中进行了分析。 此前,金融监管机构为抑制科斯达克市场不良企业的长期滞留,于今年2月发布了上市废止制度改革方案。 因此,自7月起,科斯达克市值上市废止标准由150亿韩元上调至200亿韩元,同时针对股价低于1000韩元的企业设立了“低价股”标准。 股票合并通过减少发行股票数量来提高每股价格,成为应对股价低于1000韩元标准的手段。 在这一规定变更后,科斯达克市场的股票合并相关活动显著增加。 安研究员指出,科斯达克股票合并决定相关公告的企业数量,过去每年约为10家,但截至今年9月4日已增至220家,约为去年总数15家的14.7倍。 同期,科斯皮市场的股票合并决定企业为59家,显示科斯达克市场的相关活动尤为集中。 减资决定的企业数量也在增加。 截至今年9月4日,科斯达克减资决定企业从2022年的23家增至65家,已超过去年总数21家(47.7%)。 减资不仅可以通过弥补亏损改善资本侵蚀,还可以通过减少股票数量来提高单股价格。 截至今年9月4日,进行面值合并变更上市的企业在科斯达克统计为158家,而科斯皮为48家。 不过,不能简单地将股票合并或减资等措施全部视为对上市废止条件加强的直接反应,因为这些措施可能出于多种经营目的。 实际上,自7月以来,适用加强的市值和股价标准后,截至9月4日,因相关条件不达标而被指定为管理类别的科斯达克企业有60家。 其中,因市值低于200亿韩元而被列入的企业有38家(63.3%),因股价低于1000韩元的“低价股”原因被列入的企业有30家(50.0%)。同时,符合这两个条件的企业有8家。 在这60家企业中,有27家(45.0%)在被指定为管理类别后采取了增资、面值合并、减资、自购股票等一种或多种后续应对措施。 按应对类型统计,增资企业为13家,股票合并10家,股票注销3家,自购股票3家,合并决定2家,无偿增资1家,其中5家企业采取了多种应对手段。 通过股票合并的应对效果并不总是持续。 安研究员分析了自今年2月12日上市废止改革方案发布以来至9月4日进行面值合并变更上市的企业,发现变更上市后,158家企业中有154家(97.5%)的股价超过1000韩元。 然而,在变更上市后20个交易日后,124家可观察的企业中有17家(13.7%)的股价再次跌至1000韩元以下。 以变更上市日的收盘价为基准的股价收益率中位数在5个交易日后为-8.2%,20个交易日后为-24.2%,60个交易日后为-25.4%。在20个交易日后,有16家企业的股价再次低于新的面值。 安研究员分析认为,面值合并带来的单股价格上涨效果并不总是持续,因此仅靠股票合并无法根本解决低价股风险。 此外,在被指定为管理类别的企业中,部分企业的财务和经营基础条件良好。 今年上半年财务资料可查的管理类别企业59家中,有52家(88.1%)的资本总额超过资本金,未出现资本侵蚀。 其中,11家(18.6%)企业在没有资本侵蚀的情况下,销售额增长,营业利润和经营活动现金流均为正。其中7家企业的营业利润在今年上半年实现了由去年同期的亏损转为盈利。 对此,安研究员表示:“这表明市场价格如市值和股价等与企业的实际财务和经营状况未必一致。” 政府原计划于明年1月起将科斯达克市值上市废止标准提高至300亿韩元,但考虑到市场情况和企业界意见,实施时间推迟至明年7月,延迟6个月。 安研究员指出:“尽管未达到市场价格要求,但仍有部分财务状况相对良好的企业被确认,因此有必要在政府的补充措施下,持续关注现行200亿韩元标准的适用结果和实际退市企业的特征,以及进一步提高标准对企业和市场的影响。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-05 20:20:20 -
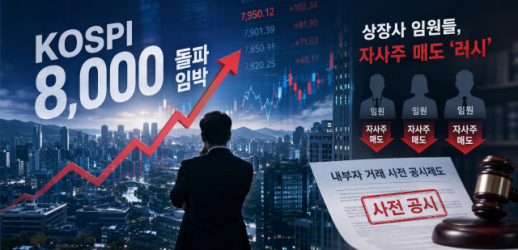 股市高点信号?上市公司高管频繁减持股份
随着KOSPI指数逼近8000点,上市公司高管纷纷减持自家股份。近期股市的急剧上涨与内部人士的获利兑现行为再次扩大,普通投资者对此感到不安,认为这可能是“高点信号”。 根据14日金融监督院电子公示系统的数据,本月以来,上市公司高管等内部人士在市场上减持自家股份的案例总计达39起,金额均在1亿以上。 从今年每月内部人士减持的情况来看,1月和2月分别为80起和83起,集中在年初,3月和4月则逐渐减少,分别为75起和65起。然而,进入5月后,随着股市的急剧上升,内部人士的获利兑现行为再次涌入市场。 证券业界普遍认为,内部人士的减持行为不能简单归结为个人原因。因为高管是企业经营状况和未公开信息的第一手接触者,他们的减持可能暗示未来股价下跌的风险。实际上,最近公布减持的公司股价无一例外地遭遇了下跌。 LS电气就是一个典型案例。由于电力设备行业的良好表现,LS电气的股价曾大幅上涨。12日,LS电气公告称,副总裁安吉龙、常务理事李有美和常务理事徐长哲分别减持了所持股份,现金化金额分别为安副总裁3亿5354万韩元、李常务理事3亿5507万韩元、徐常务理事3亿3020万韩元。 公告发布当天,LS电气的股价较前一交易日下跌7.07%收盘。公司表示:“高管们减持的股份是以绩效奖金形式发放的自家股份,出于个人判断进行的处置。” 不仅是LS电气,最近公布减持的斗山能源、努里弗莱克斯等公司在公告后也持续走弱。这种现象导致市场普遍认为,掌握内部信息的高管在股价上涨的末期选择“退出”。 为了缓解内部交易对市场的冲击,2024年7月实施的“上市公司内部交易预先公告制度”被认为在实效性方面存在局限。该制度旨在保护小股东免受大规模减持导致的股价暴跌,但实际上,市场上频繁发生的小规模交易仍然处于盲区。 资本市场研究院研究员金敏基表示:“目前的预先公告制度主要针对发行股份总数的1%或交易金额50亿以上的大规模交易,旨在防止过去因大宗交易公告而导致的股价暴跌,提升市场透明度。” 金研究员认为,自制度实施以来,经过30天的冷却期,过去那种突发性暴跌的情况有所减少。在强劲的牛市中,内部人士减持的预先公告规模增加,从一般投资者的角度来看,有助于缓解突发冲击,消除信息不对称。此外,从内部人士的角度来看,也减少了被怀疑利用未公开信息的可能性。 然而,金研究员指出:“但如果减持规模未达到50亿的标准,则没有预先公告义务,仅会进行事后股份变动公告。”他强调:“该制度并不能完全阻止所有内部人士的减持,因此小规模和非目标交易仍然在事后市场反应中存在局限。” 专家们强调,必须讨论在保持制度初衷的同时消除盲区的方案。 首先,应该考虑下调目前50亿的预先公告标准,或加强对一定时期内累计交易量的监测。此外,为了防止利用家庭成员或特殊关系人进行“拆分减持”或名义交易,监管对象应以实际控制人为中心进行调整。 公示内容的细化也是一个重要课题。内部人士在减持股份时,不仅要简单说明数量,还应具体说明减持的目的和背景,如纳税、资产多元化、个人情况等,以减少市场的不必要误解。 金融投资业界人士表示:“即使提前公告,内部人士的减持信号本身并不会消失,因此仍可能对股价产生影响。”但他同时指出:“不过,投资者可以提前识别,从而提高预测的可能性,而内部人士也难以在有利时机进行交易,这在提升市场透明度和公平性方面是非常必要的制度。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-15 02:58:13
-
科斯达克市场股票合并与减资激增,响应日益频繁
金融监管机构在加强科斯达克市场上市废止条件后,股票合并和减资等股票及资本结构调整显著增加。 根据金融投资行业的消息,资本市场研究院高级研究员安裕美在最近发布的报告《科斯达克上市废止条件加强后风险企业的应对现状与评估》中进行了分析。 此前,金融监管机构为抑制科斯达克市场不良企业的长期滞留,于今年2月发布了上市废止制度改革方案。 因此,自7月起,科斯达克市值上市废止标准由150亿韩元上调至200亿韩元,同时针对股价低于1000韩元的企业设立了“低价股”标准。 股票合并通过减少发行股票数量来提高每股价格,成为应对股价低于1000韩元标准的手段。 在这一规定变更后,科斯达克市场的股票合并相关活动显著增加。 安研究员指出,科斯达克股票合并决定相关公告的企业数量,过去每年约为10家,但截至今年9月4日已增至220家,约为去年总数15家的14.7倍。 同期,科斯皮市场的股票合并决定企业为59家,显示科斯达克市场的相关活动尤为集中。 减资决定的企业数量也在增加。 截至今年9月4日,科斯达克减资决定企业从2022年的23家增至65家,已超过去年总数21家(47.7%)。 减资不仅可以通过弥补亏损改善资本侵蚀,还可以通过减少股票数量来提高单股价格。 截至今年9月4日,进行面值合并变更上市的企业在科斯达克统计为158家,而科斯皮为48家。 不过,不能简单地将股票合并或减资等措施全部视为对上市废止条件加强的直接反应,因为这些措施可能出于多种经营目的。 实际上,自7月以来,适用加强的市值和股价标准后,截至9月4日,因相关条件不达标而被指定为管理类别的科斯达克企业有60家。 其中,因市值低于200亿韩元而被列入的企业有38家(63.3%),因股价低于1000韩元的“低价股”原因被列入的企业有30家(50.0%)。同时,符合这两个条件的企业有8家。 在这60家企业中,有27家(45.0%)在被指定为管理类别后采取了增资、面值合并、减资、自购股票等一种或多种后续应对措施。 按应对类型统计,增资企业为13家,股票合并10家,股票注销3家,自购股票3家,合并决定2家,无偿增资1家,其中5家企业采取了多种应对手段。 通过股票合并的应对效果并不总是持续。 安研究员分析了自今年2月12日上市废止改革方案发布以来至9月4日进行面值合并变更上市的企业,发现变更上市后,158家企业中有154家(97.5%)的股价超过1000韩元。 然而,在变更上市后20个交易日后,124家可观察的企业中有17家(13.7%)的股价再次跌至1000韩元以下。 以变更上市日的收盘价为基准的股价收益率中位数在5个交易日后为-8.2%,20个交易日后为-24.2%,60个交易日后为-25.4%。在20个交易日后,有16家企业的股价再次低于新的面值。 安研究员分析认为,面值合并带来的单股价格上涨效果并不总是持续,因此仅靠股票合并无法根本解决低价股风险。 此外,在被指定为管理类别的企业中,部分企业的财务和经营基础条件良好。 今年上半年财务资料可查的管理类别企业59家中,有52家(88.1%)的资本总额超过资本金,未出现资本侵蚀。 其中,11家(18.6%)企业在没有资本侵蚀的情况下,销售额增长,营业利润和经营活动现金流均为正。其中7家企业的营业利润在今年上半年实现了由去年同期的亏损转为盈利。 对此,安研究员表示:“这表明市场价格如市值和股价等与企业的实际财务和经营状况未必一致。” 政府原计划于明年1月起将科斯达克市值上市废止标准提高至300亿韩元,但考虑到市场情况和企业界意见,实施时间推迟至明年7月,延迟6个月。 安研究员指出:“尽管未达到市场价格要求,但仍有部分财务状况相对良好的企业被确认,因此有必要在政府的补充措施下,持续关注现行200亿韩元标准的适用结果和实际退市企业的特征,以及进一步提高标准对企业和市场的影响。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-05 20:20:20 -
股市高点信号?上市公司高管频繁减持股份
随着KOSPI指数逼近8000点,上市公司高管纷纷减持自家股份。近期股市的急剧上涨与内部人士的获利兑现行为再次扩大,普通投资者对此感到不安,认为这可能是“高点信号”。 根据14日金融监督院电子公示系统的数据,本月以来,上市公司高管等内部人士在市场上减持自家股份的案例总计达39起,金额均在1亿以上。 从今年每月内部人士减持的情况来看,1月和2月分别为80起和83起,集中在年初,3月和4月则逐渐减少,分别为75起和65起。然而,进入5月后,随着股市的急剧上升,内部人士的获利兑现行为再次涌入市场。 证券业界普遍认为,内部人士的减持行为不能简单归结为个人原因。因为高管是企业经营状况和未公开信息的第一手接触者,他们的减持可能暗示未来股价下跌的风险。实际上,最近公布减持的公司股价无一例外地遭遇了下跌。 LS电气就是一个典型案例。由于电力设备行业的良好表现,LS电气的股价曾大幅上涨。12日,LS电气公告称,副总裁安吉龙、常务理事李有美和常务理事徐长哲分别减持了所持股份,现金化金额分别为安副总裁3亿5354万韩元、李常务理事3亿5507万韩元、徐常务理事3亿3020万韩元。 公告发布当天,LS电气的股价较前一交易日下跌7.07%收盘。公司表示:“高管们减持的股份是以绩效奖金形式发放的自家股份,出于个人判断进行的处置。” 不仅是LS电气,最近公布减持的斗山能源、努里弗莱克斯等公司在公告后也持续走弱。这种现象导致市场普遍认为,掌握内部信息的高管在股价上涨的末期选择“退出”。 为了缓解内部交易对市场的冲击,2024年7月实施的“上市公司内部交易预先公告制度”被认为在实效性方面存在局限。该制度旨在保护小股东免受大规模减持导致的股价暴跌,但实际上,市场上频繁发生的小规模交易仍然处于盲区。 资本市场研究院研究员金敏基表示:“目前的预先公告制度主要针对发行股份总数的1%或交易金额50亿以上的大规模交易,旨在防止过去因大宗交易公告而导致的股价暴跌,提升市场透明度。” 金研究员认为,自制度实施以来,经过30天的冷却期,过去那种突发性暴跌的情况有所减少。在强劲的牛市中,内部人士减持的预先公告规模增加,从一般投资者的角度来看,有助于缓解突发冲击,消除信息不对称。此外,从内部人士的角度来看,也减少了被怀疑利用未公开信息的可能性。 然而,金研究员指出:“但如果减持规模未达到50亿的标准,则没有预先公告义务,仅会进行事后股份变动公告。”他强调:“该制度并不能完全阻止所有内部人士的减持,因此小规模和非目标交易仍然在事后市场反应中存在局限。” 专家们强调,必须讨论在保持制度初衷的同时消除盲区的方案。 首先,应该考虑下调目前50亿的预先公告标准,或加强对一定时期内累计交易量的监测。此外,为了防止利用家庭成员或特殊关系人进行“拆分减持”或名义交易,监管对象应以实际控制人为中心进行调整。 公示内容的细化也是一个重要课题。内部人士在减持股份时,不仅要简单说明数量,还应具体说明减持的目的和背景,如纳税、资产多元化、个人情况等,以减少市场的不必要误解。 金融投资业界人士表示:“即使提前公告,内部人士的减持信号本身并不会消失,因此仍可能对股价产生影响。”但他同时指出:“不过,投资者可以提前识别,从而提高预测的可能性,而内部人士也难以在有利时机进行交易,这在提升市场透明度和公平性方面是非常必要的制度。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-15 02:58:13









