
主页搜索
搜索
选择时间
搜索范围
全部的
‘船舶订单’新闻 7个
-
 三星重工获得3074亿韩元大型气体运输船订单
三星重工宣布,已从百慕大地区的船东处获得两艘大型气体运输船(VLGC)的订单,合同金额为3074亿韩元。这些船舶计划于2030年2月前交付。 通过此次合同,三星重工在今年上半年已获得28艘商船的订单,并在下半年继续增加16艘,保持了活跃的订单流。 特别是在下半年,三星重工均衡地获得了原油运输船、集装箱船、大型液化天然气(LNG)运输船和大型气体运输船等多种船型的订单,成功应对全球市场变化的需求。 三星重工今年商船部门的订单总数达44艘,金额为75亿美元,已实现年度订单目标57亿美元的132%。 在主力船型中,包括18艘LNG运输船(其中1艘为LNG-FSRU),2艘乙烯运输船,6艘气体运输船,4艘集装箱运输船和14艘原油运输船,形成了多样化的订单组合。 在海洋部门,三星重工获得了2艘FLNG的订单,总额为44亿美元,已实现年度订单目标82亿美元的54%。船舶和海洋的总订单量为46艘,金额119亿美元,已实现年度订单目标139亿美元的86%。 三星重工相关人士表示:“全球能源市场的变化和环保船舶转型趋势使客户对船舶建造的需求日益多样化,我们将基于在多种船型上的建造经验和环保技术竞争力,积极应对客户需求。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-30 18:08:00 -
 三星重工获得1.6476万亿韩元的6艘船舶订单
三星重工近日获得了总额为1.6476万亿韩元的6艘船舶订单。 据业内消息,三星重工与大洋洲地区的船东签订了4艘大型液化天然气(LNG)运输船的合同,合同金额为10亿美元,同时还签订了2艘油轮的合同,金额为2亿美元,总计获得了6艘船舶的订单,金额达到12亿美元。 根据英国船舶海洋市场分析机构Clarkson Research的数据显示,今年上半年全球新船订单量较去年同期按标准船换算吨数(CGT)增加了66%。这主要是由于稳定能源供应的需求和中东地区的地缘政治紧张局势所致。 在这种情况下,三星重工在LNG运输船市场的订单量不断增加,今年以来已累计获得18艘订单。特别是此次签订的4艘大型LNG运输船,其货舱容积为20万立方米,超过了标准型的17万4000立方米,这在运输相同货量时可以减少航次,提高单位运输量的运营效率。 三星重工相关人士表示:“此次大型LNG运输船的订单是积极响应船东长途运输需求的结果。”并表示:“未来我们将继续满足客户需求和便利性,保持以盈利为中心的选择性订单。” 三星重工在今年的商船领域已获得73亿美元的订单,超出年目标57亿美元的28%。包括18艘LNG运输船在内,总共获得42艘船舶的订单,而在海洋领域则获得了2座FLNG,金额为44亿美元。船舶与海洋领域的累计订单额为117亿美元,达成年目标139亿美元的84%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-14 22:44:00 -
 中国在7月全球船舶订单中占据81%市场份额,韩国仅占16%
上个月,全球船舶订单量较上月减少了一半以上,中国在全球订单中占据了超过80%的市场份额。韩国则继续采取以高附加值船型为中心的选择性订单策略,市场份额为16%。 根据英国船舶与海运市场分析机构克拉克森研究公司12日发布的数据显示,7月全球船舶订单量为357万CGT(137艘),较上月的803万CGT下降了56%,与去年同月的455万CGT相比也减少了22%。 按国家划分,中国以290万CGT(111艘)占据了81%的市场份额,稳居第一。韩国则以57万CGT(21艘)获得了16%的市场份额。 在今年的累计订单业绩中,中国表现强劲。1至7月全球累计订单量为5093万CGT(1778艘),较去年同期的3095万CGT(1296艘)增长了65%。 其中,中国以3802万CGT(1394艘)获得了75%的市场份额,同比增长107%。韩国则以870万CGT(218艘)获得了17%的市场份额,同比增长61%。 订单积压量也持续增长。截至7月底,全球订单积压量为2亿1175万CGT,较上月增加了232万CGT。其中,中国的订单积压量为1亿4022万CGT,占总量的66%,韩国的订单积压量为3823万CGT,占18%。 与上月相比,韩国的订单积压量减少了48万CGT,而中国则增加了361万CGT。与去年同期相比,韩国增加了303万CGT,中国则增加了3464万CGT。 船价也持续上涨。7月底,克拉克森新造船价格指数为185.49,较6月的185.15上涨了0.34点。与2021年7月的143.95相比,涨幅达29%。 按船型划分,新造船价格为:液化天然气(LNG)运输船为2亿4850万美元,超大型油轮(VLCC)为1亿3050万美元,22000至24000TEU级超大型集装箱船为2亿5950万美元。
2026-08-12 21:28:00 -
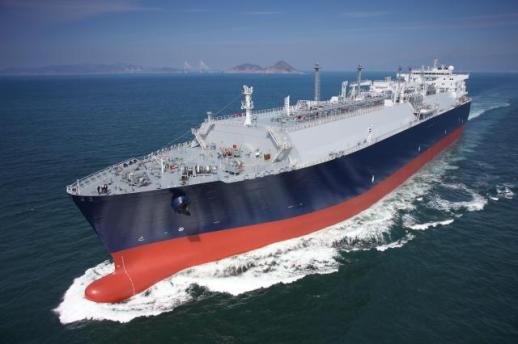 三星重工获得7505亿韩元LNG运输船订单
三星重工于14日宣布,与一家位于大洋洲的船东签署了价值7505亿韩元的两艘液化天然气(LNG)运输船合同。这一订单与4日公布的LNG-FSRU合同一起,显示了三星重工在LNG运输船领域的竞争力正在不断增强。 自今年年初以来,三星重工持续保持强劲的订单增长势头。以环保和高附加值船舶为中心的选择性订单策略取得了显著成效,年内订单目标的实现预期也在不断增强。 截至目前,三星重工已获得9艘LNG运输船(包括1艘LNG-FSRU)、2艘乙烯运输船、2艘气体运输船、2艘集装箱运输船和4艘原油运输船,共计19艘,订单总额达39亿美元。这一数字约占今年57亿美元的年订单目标的68.4%,在上半年尚未结束之前,已完成目标的三分之二以上。 业界普遍认为,随着造船业超级周期的到来,LNG船舶的订单趋势在短期内将持续。因此,三星重工在下半年也有望获得更多订单。 尤其是在全球环保船舶订单扩大的背景下,LNG相关船型的竞争力再次受到关注。高附加值船舶比例的提升和稳定的工作量保障,使得盈利能力的改善预期也在不断增加。 三星重工相关人士表示:“进入5月以来,LNG-FSRU和LNG运输船的订单接连而至,LNG船舶的订单趋势正在活跃。我们将继续在LNG价值链的各个领域,保持以盈利为中心的选择性订单,推动订单的扩大。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-14 21:56:47 -
 汉华海洋股价上涨3%以上,签署LNGC和VLAC大规模船舶合同
汉华海洋的股价上涨超过3%。由于近期从非洲和欧洲船东处获得了一系列大规模船舶建造合同,投资者情绪得到了反映。 根据韩国交易所的数据,截至今天下午1时46分,汉华海洋的股价较前一交易日上涨3.17%(4000韩元),交易价格为130,100韩元。 汉华海洋在今天的公告中表示,已从欧洲地区的船东处获得了一艘LNGC(液化天然气运输船)的订单。此次合同金额约为3632亿韩元,约占去年合并财务报表营业收入的2.8%。 这是去年曾订购7艘LNG运输船的船东的追加订单,汉华海洋预计将在2029年6月15日之前交付该船舶。 汉华海洋相关人士表示:“由于同规格船舶的连续建造,设计、采购和生产效率将得到提高,预计将有助于稳定盈利能力。” 在此之前,汉华海洋于4日与非洲地区的船东签署了3艘VLAC(超大型氨气运输船)的建造合同。该合同金额约为5074亿韩元,占营业收入的4.0%。合同预计于2030年1月15日结束,两个合同均采用根据工程进度收款的方式。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-11 22:55:40 -
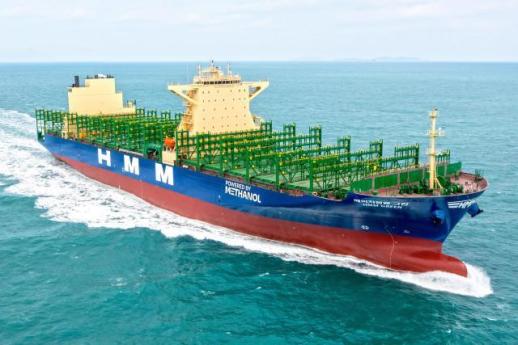 全球船舶订单恢复,但中国市场占主导地位
上个月全球船舶订单量同比增长,但中国的市场份额显著领先于韩国。尽管全球船舶订单有所恢复,但在数量上,中国的优势愈加明显。根据英国船舶与海运市场分析机构Clarkson Research的数据,2026年4月全球船舶订单量为649万CGT,共204艘,较去年同期增长21%。按国家划分,中国的订单规模最大。上个月,中国共获得437万CGT,156艘船,占全球订单的67%。而韩国则获得105万CGT,33艘船,市场份额为16%。这意味着中国的订单量是韩国的四倍以上。在订单剩余量方面,中国同样占据优势。截至上月底,全球订单剩余量为1亿9418万CGT,较上月增加112万CGT。其中,中国占64%,为1亿2425万CGT,而韩国的订单剩余量为3702万CGT,占19%。不过,船舶价格持续上涨。Clarkson新造船价格指数为183.41点,较上月上升1.34点。该指数反映新建船舶的价格走势,与造船企业的盈利能力密切相关。按船型来看,17万4000立方米以上的液化天然气(LNG)运输船价格为每艘2亿4850万美元;超大型原油运输船(VLCC)为1亿3050万美元;超大型集装箱船为2亿6050万美元。业内分析认为,中国在散货船和集装箱船等多种船型上扩大了订单,而韩国则继续以LNG运输船及环保高附加值船舶为主的选择性订单策略。尽管整体订单量上中国领先,但未来关键在于韩国造船企业如何维护高附加值船舶市场的盈利能力。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-08 20:56:26 -
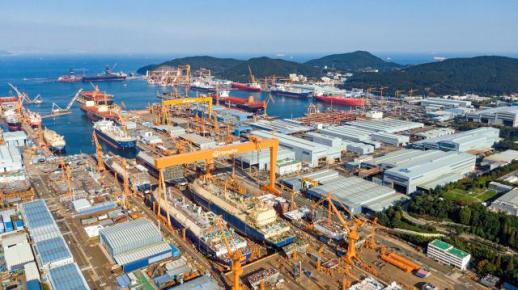 韩华海洋获得5074亿韩元超大型氨运输船订单
韩华海洋宣布从非洲船东处获得价值5074亿韩元的三艘超大型氨运输船订单。加上此次订单,韩华海洋今年已累计获得10艘氨运输船订单,进一步巩固了其在市场中的地位。自2022年起,韩华海洋已从法国船级社和英国劳氏船级社获得氨运输船的基本批准,并与韩国船级社合作开发15万立方米级超大型氨运输船,持续推进无碳船舶技术开发。尽管中东战争导致市场不确定性增加,但美国等地的出口增长使得整体货运量保持稳定。随着主要进口国集中在亚洲,出口重心从中东转向美国等地,运输距离增加,氨运输船成为韩国造船业的新兴船型。韩华海洋继续专注于高附加值和环保船舶的选择性订单策略,以灵活应对市场波动,并加强在环保燃料船舶领域的竞争力。今年已获得包括10艘VLCC、4艘LNG运输船、3艘VLAC和1艘WTIV在内的18艘船舶订单,总价值约32亿美元。一位造船业界人士表示:“氨作为氢经济转型过程中的关键能源,运输船需求将持续增长。韩国造船企业凭借技术实力和建造经验,有望继续主导市场。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-04 22:12:00
-
三星重工获得3074亿韩元大型气体运输船订单
三星重工宣布,已从百慕大地区的船东处获得两艘大型气体运输船(VLGC)的订单,合同金额为3074亿韩元。这些船舶计划于2030年2月前交付。 通过此次合同,三星重工在今年上半年已获得28艘商船的订单,并在下半年继续增加16艘,保持了活跃的订单流。 特别是在下半年,三星重工均衡地获得了原油运输船、集装箱船、大型液化天然气(LNG)运输船和大型气体运输船等多种船型的订单,成功应对全球市场变化的需求。 三星重工今年商船部门的订单总数达44艘,金额为75亿美元,已实现年度订单目标57亿美元的132%。 在主力船型中,包括18艘LNG运输船(其中1艘为LNG-FSRU),2艘乙烯运输船,6艘气体运输船,4艘集装箱运输船和14艘原油运输船,形成了多样化的订单组合。 在海洋部门,三星重工获得了2艘FLNG的订单,总额为44亿美元,已实现年度订单目标82亿美元的54%。船舶和海洋的总订单量为46艘,金额119亿美元,已实现年度订单目标139亿美元的86%。 三星重工相关人士表示:“全球能源市场的变化和环保船舶转型趋势使客户对船舶建造的需求日益多样化,我们将基于在多种船型上的建造经验和环保技术竞争力,积极应对客户需求。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-30 18:08:00 -
三星重工获得1.6476万亿韩元的6艘船舶订单
三星重工近日获得了总额为1.6476万亿韩元的6艘船舶订单。 据业内消息,三星重工与大洋洲地区的船东签订了4艘大型液化天然气(LNG)运输船的合同,合同金额为10亿美元,同时还签订了2艘油轮的合同,金额为2亿美元,总计获得了6艘船舶的订单,金额达到12亿美元。 根据英国船舶海洋市场分析机构Clarkson Research的数据显示,今年上半年全球新船订单量较去年同期按标准船换算吨数(CGT)增加了66%。这主要是由于稳定能源供应的需求和中东地区的地缘政治紧张局势所致。 在这种情况下,三星重工在LNG运输船市场的订单量不断增加,今年以来已累计获得18艘订单。特别是此次签订的4艘大型LNG运输船,其货舱容积为20万立方米,超过了标准型的17万4000立方米,这在运输相同货量时可以减少航次,提高单位运输量的运营效率。 三星重工相关人士表示:“此次大型LNG运输船的订单是积极响应船东长途运输需求的结果。”并表示:“未来我们将继续满足客户需求和便利性,保持以盈利为中心的选择性订单。” 三星重工在今年的商船领域已获得73亿美元的订单,超出年目标57亿美元的28%。包括18艘LNG运输船在内,总共获得42艘船舶的订单,而在海洋领域则获得了2座FLNG,金额为44亿美元。船舶与海洋领域的累计订单额为117亿美元,达成年目标139亿美元的84%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-14 22:44:00 -
中国在7月全球船舶订单中占据81%市场份额,韩国仅占16%
上个月,全球船舶订单量较上月减少了一半以上,中国在全球订单中占据了超过80%的市场份额。韩国则继续采取以高附加值船型为中心的选择性订单策略,市场份额为16%。 根据英国船舶与海运市场分析机构克拉克森研究公司12日发布的数据显示,7月全球船舶订单量为357万CGT(137艘),较上月的803万CGT下降了56%,与去年同月的455万CGT相比也减少了22%。 按国家划分,中国以290万CGT(111艘)占据了81%的市场份额,稳居第一。韩国则以57万CGT(21艘)获得了16%的市场份额。 在今年的累计订单业绩中,中国表现强劲。1至7月全球累计订单量为5093万CGT(1778艘),较去年同期的3095万CGT(1296艘)增长了65%。 其中,中国以3802万CGT(1394艘)获得了75%的市场份额,同比增长107%。韩国则以870万CGT(218艘)获得了17%的市场份额,同比增长61%。 订单积压量也持续增长。截至7月底,全球订单积压量为2亿1175万CGT,较上月增加了232万CGT。其中,中国的订单积压量为1亿4022万CGT,占总量的66%,韩国的订单积压量为3823万CGT,占18%。 与上月相比,韩国的订单积压量减少了48万CGT,而中国则增加了361万CGT。与去年同期相比,韩国增加了303万CGT,中国则增加了3464万CGT。 船价也持续上涨。7月底,克拉克森新造船价格指数为185.49,较6月的185.15上涨了0.34点。与2021年7月的143.95相比,涨幅达29%。 按船型划分,新造船价格为:液化天然气(LNG)运输船为2亿4850万美元,超大型油轮(VLCC)为1亿3050万美元,22000至24000TEU级超大型集装箱船为2亿5950万美元。
2026-08-12 21:28:00 -
三星重工获得7505亿韩元LNG运输船订单
三星重工于14日宣布,与一家位于大洋洲的船东签署了价值7505亿韩元的两艘液化天然气(LNG)运输船合同。这一订单与4日公布的LNG-FSRU合同一起,显示了三星重工在LNG运输船领域的竞争力正在不断增强。 自今年年初以来,三星重工持续保持强劲的订单增长势头。以环保和高附加值船舶为中心的选择性订单策略取得了显著成效,年内订单目标的实现预期也在不断增强。 截至目前,三星重工已获得9艘LNG运输船(包括1艘LNG-FSRU)、2艘乙烯运输船、2艘气体运输船、2艘集装箱运输船和4艘原油运输船,共计19艘,订单总额达39亿美元。这一数字约占今年57亿美元的年订单目标的68.4%,在上半年尚未结束之前,已完成目标的三分之二以上。 业界普遍认为,随着造船业超级周期的到来,LNG船舶的订单趋势在短期内将持续。因此,三星重工在下半年也有望获得更多订单。 尤其是在全球环保船舶订单扩大的背景下,LNG相关船型的竞争力再次受到关注。高附加值船舶比例的提升和稳定的工作量保障,使得盈利能力的改善预期也在不断增加。 三星重工相关人士表示:“进入5月以来,LNG-FSRU和LNG运输船的订单接连而至,LNG船舶的订单趋势正在活跃。我们将继续在LNG价值链的各个领域,保持以盈利为中心的选择性订单,推动订单的扩大。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-14 21:56:47 -
汉华海洋股价上涨3%以上,签署LNGC和VLAC大规模船舶合同
汉华海洋的股价上涨超过3%。由于近期从非洲和欧洲船东处获得了一系列大规模船舶建造合同,投资者情绪得到了反映。 根据韩国交易所的数据,截至今天下午1时46分,汉华海洋的股价较前一交易日上涨3.17%(4000韩元),交易价格为130,100韩元。 汉华海洋在今天的公告中表示,已从欧洲地区的船东处获得了一艘LNGC(液化天然气运输船)的订单。此次合同金额约为3632亿韩元,约占去年合并财务报表营业收入的2.8%。 这是去年曾订购7艘LNG运输船的船东的追加订单,汉华海洋预计将在2029年6月15日之前交付该船舶。 汉华海洋相关人士表示:“由于同规格船舶的连续建造,设计、采购和生产效率将得到提高,预计将有助于稳定盈利能力。” 在此之前,汉华海洋于4日与非洲地区的船东签署了3艘VLAC(超大型氨气运输船)的建造合同。该合同金额约为5074亿韩元,占营业收入的4.0%。合同预计于2030年1月15日结束,两个合同均采用根据工程进度收款的方式。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-11 22:55:40 -
全球船舶订单恢复,但中国市场占主导地位
上个月全球船舶订单量同比增长,但中国的市场份额显著领先于韩国。尽管全球船舶订单有所恢复,但在数量上,中国的优势愈加明显。根据英国船舶与海运市场分析机构Clarkson Research的数据,2026年4月全球船舶订单量为649万CGT,共204艘,较去年同期增长21%。按国家划分,中国的订单规模最大。上个月,中国共获得437万CGT,156艘船,占全球订单的67%。而韩国则获得105万CGT,33艘船,市场份额为16%。这意味着中国的订单量是韩国的四倍以上。在订单剩余量方面,中国同样占据优势。截至上月底,全球订单剩余量为1亿9418万CGT,较上月增加112万CGT。其中,中国占64%,为1亿2425万CGT,而韩国的订单剩余量为3702万CGT,占19%。不过,船舶价格持续上涨。Clarkson新造船价格指数为183.41点,较上月上升1.34点。该指数反映新建船舶的价格走势,与造船企业的盈利能力密切相关。按船型来看,17万4000立方米以上的液化天然气(LNG)运输船价格为每艘2亿4850万美元;超大型原油运输船(VLCC)为1亿3050万美元;超大型集装箱船为2亿6050万美元。业内分析认为,中国在散货船和集装箱船等多种船型上扩大了订单,而韩国则继续以LNG运输船及环保高附加值船舶为主的选择性订单策略。尽管整体订单量上中国领先,但未来关键在于韩国造船企业如何维护高附加值船舶市场的盈利能力。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-08 20:56:26 -
韩华海洋获得5074亿韩元超大型氨运输船订单
韩华海洋宣布从非洲船东处获得价值5074亿韩元的三艘超大型氨运输船订单。加上此次订单,韩华海洋今年已累计获得10艘氨运输船订单,进一步巩固了其在市场中的地位。自2022年起,韩华海洋已从法国船级社和英国劳氏船级社获得氨运输船的基本批准,并与韩国船级社合作开发15万立方米级超大型氨运输船,持续推进无碳船舶技术开发。尽管中东战争导致市场不确定性增加,但美国等地的出口增长使得整体货运量保持稳定。随着主要进口国集中在亚洲,出口重心从中东转向美国等地,运输距离增加,氨运输船成为韩国造船业的新兴船型。韩华海洋继续专注于高附加值和环保船舶的选择性订单策略,以灵活应对市场波动,并加强在环保燃料船舶领域的竞争力。今年已获得包括10艘VLCC、4艘LNG运输船、3艘VLAC和1艘WTIV在内的18艘船舶订单,总价值约32亿美元。一位造船业界人士表示:“氨作为氢经济转型过程中的关键能源,运输船需求将持续增长。韩国造船企业凭借技术实力和建造经验,有望继续主导市场。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-04 22:12:00









