
主页搜索
搜索
选择时间
搜索范围
全部的
‘理财实验室’新闻 3个
-
 房价上涨,购房税负加重,信用卡分期付款或成解决方案
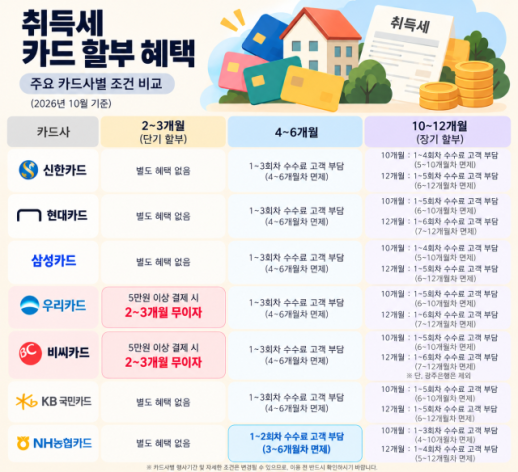
首尔公寓的中位数成交价格已突破1300万韩元。随着房价的急剧上涨,购房时需缴纳的购房税负担也随之加重。购房税的税率根据房屋价格和持有房屋数量等因素而异。一般情况下,购买一套房屋的标准是:6000万韩元以下为1%,6000万韩元至9000万韩元为1%至3%,9000万韩元以上为3%的税率。例如,若以5亿韩元购买一套100平方米的公寓,则需缴纳500万韩元的购房税,加上地方教育税和农村特别税,约需支付650万韩元。这是一笔不小的负担。如果一次性缴纳感到压力,可以考虑使用信用卡分期付款。方法很简单。只需访问Wetax或首尔市的ETAX网站,确认需缴纳的税款后选择信用卡支付即可。在选择信用卡时,需仔细查看各家信用卡公司的免息分期期限。特别是对于仅在部分期数免除分期手续费的“部分免息分期”,客户需注意在多少期内需承担分期手续费。首尔市ETAX每月会公布各家信用卡公司地方税免息分期的活动内容。截至本月,2至3个月的短期分期适合我们卡和BC卡。这两家信用卡公司在5万韩元以上的消费时提供2至3个月的免息分期优惠。在4至6个月的分期中,NH农协卡相对更有优势。NH农协卡在4至6个月的分期中,前两期的分期手续费由客户承担,其余期数免除。如果计划进行10至12个月的长期分期,NH农协卡和KB国民卡更为合适。NH农协卡在10个月分期时,客户仅需承担前三期的分期手续费;在12个月分期时,客户需承担前四期的手续费。KB国民卡在10个月和12个月的分期中均需承担前五期的手续费。因此,如果分期手续费率等其他条件相同,可以考虑选择12个月的分期,以降低每月的还款额并延长还款期限。部分信用卡公司针对新会员提供发卡后一定期限内的免息分期优惠,因此新卡的申请也值得关注。不过,由于各家信用卡公司的优惠适用期限不同,需考虑房款到期日和购房税缴纳时间,提前申请信用卡。如果信用卡额度不足,可以向信用卡公司申请临时提高额度,以便用于地方税的缴纳。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 02:32:00 -
 该买日元还是美元?了解一下有趣的‘汇率投资’
投资市场中的“变化”往往意味着机会。人们本能地会将资金投入到波动较大的领域。最近,汇率成为了一个波动明显的投资领域。随着韩国银行以及美国和日本中央银行加息的可能性增大,汇率的波动幅度也在加大。因此,越来越多的人开始关注直接持有美元和日元的“汇率投资”(汇率+理财),而非股票或定期存款。如何才能做好汇率投资呢?汇率投资简单来说就是在汇率较低时购买外汇,待汇率上升后再兑换回韩元,从中获取汇率差价收益。最近,汇率投资的“主流”是日元。截至9月15日,五大主要银行(KB国民银行、信贷银行、 하나은행、我们的银行、NH农协银行)的日元存款余额为1兆1305亿日元,比上月底增加了478亿日元。这一增幅在八月份的一个月内达到了438亿日元,短短半个月就超过了这个数字。由于美国和日本的利率差距难以缩小,日元贬值的趋势可能会持续,因此人们希望提前储备日元以待反弹。上月底,韩元对日元的汇率已降至每100日元850韩元左右。那么,如何开始汇率投资呢?最简单的方法是利用银行的外汇存款账户。只需在银行应用程序中开设外汇存款账户,然后将韩元兑换成美元或日元存入即可。外汇存款的利息与韩元存款一样需缴纳利息所得税,但由于汇率波动带来的汇率差价收益则不需缴税。最近,市场上也出现了可以小额积累外汇的产品。Toss银行的“外汇存钱罐”允许用户设置自动转账,无需额外的兑换程序,每天最低可将1万韩元兑换成美元进行储蓄。Kakao银行的“美元安全箱”在存入美元一天后提供2.1%的年利率。Kakao银行的外汇存款在购买外汇时不收取兑换手续费,而信贷银行的“盐旅行外汇存款”在购买外汇时也提供100%的汇率优惠。在选择外汇存款时,需考虑兑换手续费。如果汇率上升,但在买卖外汇的过程中产生了手续费,实际收益将会减少。尤其是即使在购买外汇时免除手续费,但在兑换回韩元时仍会产生手续费,兑换成本可能会超出预期。目前,Toss银行在出售外汇时适用100%的汇率优惠,Kakao银行为70%,我们的银行和信贷银行则为50%。如果希望在简单持有美元的同时获得利息收益,证券公司的外汇回购协议(外汇RP)也是一个选择。外汇RP是证券公司将持有的美元计价债券出售给投资者,并在约定期限后以约定价格回购的产品。这是证券公司出售的美元产品中最稳定的,利率高于银行的美元存款。然而,需要注意的是,与外汇存款不同,外汇RP不受存款保险保护。还可以直接投资美国国债、股票或美元ETF。对于国债,投资者可以通过证券公司应用程序的“海外债券”菜单查看1年、3年、10年等不同期限和利率,并进行债券购买。美国国债的优势在于可以持有美元资产并获得债券利息。然而,利率波动可能导致债券价格变化,如果在到期前出售,可能会面临损失。美元ETF是跟随汇率变化的美元价值波动的产品,只需拥有证券账户即可像股票一样进行交易。然而,国内上市的美元ETF中,杠杆和反向产品较多,价格波动风险可能大于直接持有美元,投资收益也需缴纳所得税。虽然美元和日元的汇率已经大幅下跌,但不应轻易将当前汇率视为“底部”。韩元对美元的汇率从6月底的1549.4韩元降至本月初的1350韩元。如果在6月底购买美元,经过两个月多的时间,可能会面临超过10%的汇率损失。仅靠外汇存款的利息很难弥补如此大的汇率下跌。专家建议,由于预测汇率的低点非常困难,最好分批进行兑换,而不是一次性兑换大额资金。将一定金额分多次兑换成美元或日元,可以降低在特定时点以高汇率投资大额资金所带来的损失风险。
2026-09-18 03:08:10 -
 “得了痴呆,我的钱怎么办?”提前准备的‘痴呆资金’理财
韩国是全球老龄化速度最快的国家。预计到今年年底,65岁以上的老年人口比例将达到21.6%。这意味着每五个人中就有一个是“老年人”。虽然大家都梦想着过上安逸健康的晚年生活,但现实往往并非如此。年老生病是令人痛苦的事情。在老年疾病中,痴呆是最具代表性的。痴呆被称为“家庭的病”,给每个人都带来了困扰。尤其是对于患者来说,一旦痴呆来临,毕生积蓄的存款和居住的房子在真正需要的时候可能变成“被冻结的资金”。失去判断能力后,患者很难自行进行金融交易,家人也不能随意提取存款或处置房地产。因此,提前确定痴呆时如何使用资金,即“痴呆资金理财”,显得尤为重要。 如果有大量存款和金融资产,可以选择‘痴呆信托’国内金融机构提供多种与痴呆相关的产品,最具代表性的是“痴呆信托”。过去主要面向高资产客户,但最近银行和保险公司纷纷推出适合普通老年人的产品,使用门槛大大降低。痴呆信托是指在客户被诊断为痴呆之前,将资产委托给金融公司,并提前确定在何种情况下、为谁、以何种方式支付资金的制度。例如,KB国民银行的“KB黄金生活痴呆安心信托”允许客户在健康时提前指定支付请求代理人,设定资产使用计划,以便在未来被诊断为重度痴呆时提取和管理所需资金。如果同时使用遗嘱代用信托,可以在去世后按照预定方式将剩余财产转移给配偶或子女,从而预防继承纠纷。还有一些产品在平时可以自由使用资金,而在痴呆发生后则按照预先设定的管理方式进行转换。汉华生命的“痴呆安心MMT”就是一个典型例子。健康时可以随时存取款,但一旦确认中度以上的临床痴呆量表得分达到2分以上,痴呆安心特约便会生效。特约生效后,信托管理人可以代表客户在MMT余额范围内申请护理费用等。这种方式比将所有资产和账户委托给一个子女更易于控制资金使用,减少了家人以生活费或护理费名义提取过多资金的可能性,并且可以通过金融公司留下支付记录。 如果想把资产交给子女,可以选择‘任意监护’如果有值得信赖的家人,可以不使用金融产品,而是利用“任意监护”制度。任意监护是在个人判断能力尚可时,提前指定信任的家人或朋友作为监护人,以备将来因痴呆等原因判断能力下降的情况。除了财产管理外,还可以委托医院入院或养老设施使用等个人保护事务。与痴呆发生后家人向法院申请指定监护人不同,任意监护的优势在于可以提前选择自己希望的人。如果将所有资产管理权交给家人让人不安,可以考虑将任意监护与信托结合。例如,可以指定长女为任意监护人,但将5000万韩元的金融资产委托给金融公司。痴呆发生后,子女负责决定医院或养老设施等监护事务,而实际的生活费和护理费则由金融公司根据合同支付。这样可以降低家人挪用财产的风险,同时将决策权交给自己信任的人。为弱势老年人提供的公共信托针对难以使用民间金融公司信托的老年人,公共安全网也在逐步建立。国民养老金公团为因痴呆或轻度认知障碍等原因无法直接管理财产或面临经济虐待风险的老年人提供“痴呆安心财产管理支持服务”。该服务由公团负责用户的现金和养老金等收入,按照计划支付房租、水电费、护理费和生活费等,属于公共信托的方式。公共信托更像是保护已经失去财产管理能力或难以接触金融服务的弱势老年人的安全网。痴呆资产管理的关键在于在痴呆来临之前做好准备。专家建议:“信托产品的最低加入金额、手续费、可委托资产、痴呆判定标准等各不相同,因此在加入前需仔细确认条件。”
2026-09-11 02:56:10
-
房价上涨,购房税负加重,信用卡分期付款或成解决方案
首尔公寓的中位数成交价格已突破1300万韩元。随着房价的急剧上涨,购房时需缴纳的购房税负担也随之加重。购房税的税率根据房屋价格和持有房屋数量等因素而异。一般情况下,购买一套房屋的标准是:6000万韩元以下为1%,6000万韩元至9000万韩元为1%至3%,9000万韩元以上为3%的税率。例如,若以5亿韩元购买一套100平方米的公寓,则需缴纳500万韩元的购房税,加上地方教育税和农村特别税,约需支付650万韩元。这是一笔不小的负担。如果一次性缴纳感到压力,可以考虑使用信用卡分期付款。方法很简单。只需访问Wetax或首尔市的ETAX网站,确认需缴纳的税款后选择信用卡支付即可。在选择信用卡时,需仔细查看各家信用卡公司的免息分期期限。特别是对于仅在部分期数免除分期手续费的“部分免息分期”,客户需注意在多少期内需承担分期手续费。首尔市ETAX每月会公布各家信用卡公司地方税免息分期的活动内容。截至本月,2至3个月的短期分期适合我们卡和BC卡。这两家信用卡公司在5万韩元以上的消费时提供2至3个月的免息分期优惠。在4至6个月的分期中,NH农协卡相对更有优势。NH农协卡在4至6个月的分期中,前两期的分期手续费由客户承担,其余期数免除。如果计划进行10至12个月的长期分期,NH农协卡和KB国民卡更为合适。NH农协卡在10个月分期时,客户仅需承担前三期的分期手续费;在12个月分期时,客户需承担前四期的手续费。KB国民卡在10个月和12个月的分期中均需承担前五期的手续费。因此,如果分期手续费率等其他条件相同,可以考虑选择12个月的分期,以降低每月的还款额并延长还款期限。部分信用卡公司针对新会员提供发卡后一定期限内的免息分期优惠,因此新卡的申请也值得关注。不过,由于各家信用卡公司的优惠适用期限不同,需考虑房款到期日和购房税缴纳时间,提前申请信用卡。如果信用卡额度不足,可以向信用卡公司申请临时提高额度,以便用于地方税的缴纳。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 02:32:00 -
该买日元还是美元?了解一下有趣的‘汇率投资’
投资市场中的“变化”往往意味着机会。人们本能地会将资金投入到波动较大的领域。最近,汇率成为了一个波动明显的投资领域。随着韩国银行以及美国和日本中央银行加息的可能性增大,汇率的波动幅度也在加大。因此,越来越多的人开始关注直接持有美元和日元的“汇率投资”(汇率+理财),而非股票或定期存款。如何才能做好汇率投资呢?汇率投资简单来说就是在汇率较低时购买外汇,待汇率上升后再兑换回韩元,从中获取汇率差价收益。最近,汇率投资的“主流”是日元。截至9月15日,五大主要银行(KB国民银行、信贷银行、 하나은행、我们的银行、NH农协银行)的日元存款余额为1兆1305亿日元,比上月底增加了478亿日元。这一增幅在八月份的一个月内达到了438亿日元,短短半个月就超过了这个数字。由于美国和日本的利率差距难以缩小,日元贬值的趋势可能会持续,因此人们希望提前储备日元以待反弹。上月底,韩元对日元的汇率已降至每100日元850韩元左右。那么,如何开始汇率投资呢?最简单的方法是利用银行的外汇存款账户。只需在银行应用程序中开设外汇存款账户,然后将韩元兑换成美元或日元存入即可。外汇存款的利息与韩元存款一样需缴纳利息所得税,但由于汇率波动带来的汇率差价收益则不需缴税。最近,市场上也出现了可以小额积累外汇的产品。Toss银行的“外汇存钱罐”允许用户设置自动转账,无需额外的兑换程序,每天最低可将1万韩元兑换成美元进行储蓄。Kakao银行的“美元安全箱”在存入美元一天后提供2.1%的年利率。Kakao银行的外汇存款在购买外汇时不收取兑换手续费,而信贷银行的“盐旅行外汇存款”在购买外汇时也提供100%的汇率优惠。在选择外汇存款时,需考虑兑换手续费。如果汇率上升,但在买卖外汇的过程中产生了手续费,实际收益将会减少。尤其是即使在购买外汇时免除手续费,但在兑换回韩元时仍会产生手续费,兑换成本可能会超出预期。目前,Toss银行在出售外汇时适用100%的汇率优惠,Kakao银行为70%,我们的银行和信贷银行则为50%。如果希望在简单持有美元的同时获得利息收益,证券公司的外汇回购协议(外汇RP)也是一个选择。外汇RP是证券公司将持有的美元计价债券出售给投资者,并在约定期限后以约定价格回购的产品。这是证券公司出售的美元产品中最稳定的,利率高于银行的美元存款。然而,需要注意的是,与外汇存款不同,外汇RP不受存款保险保护。还可以直接投资美国国债、股票或美元ETF。对于国债,投资者可以通过证券公司应用程序的“海外债券”菜单查看1年、3年、10年等不同期限和利率,并进行债券购买。美国国债的优势在于可以持有美元资产并获得债券利息。然而,利率波动可能导致债券价格变化,如果在到期前出售,可能会面临损失。美元ETF是跟随汇率变化的美元价值波动的产品,只需拥有证券账户即可像股票一样进行交易。然而,国内上市的美元ETF中,杠杆和反向产品较多,价格波动风险可能大于直接持有美元,投资收益也需缴纳所得税。虽然美元和日元的汇率已经大幅下跌,但不应轻易将当前汇率视为“底部”。韩元对美元的汇率从6月底的1549.4韩元降至本月初的1350韩元。如果在6月底购买美元,经过两个月多的时间,可能会面临超过10%的汇率损失。仅靠外汇存款的利息很难弥补如此大的汇率下跌。专家建议,由于预测汇率的低点非常困难,最好分批进行兑换,而不是一次性兑换大额资金。将一定金额分多次兑换成美元或日元,可以降低在特定时点以高汇率投资大额资金所带来的损失风险。
2026-09-18 03:08:10 -
“得了痴呆,我的钱怎么办?”提前准备的‘痴呆资金’理财
韩国是全球老龄化速度最快的国家。预计到今年年底,65岁以上的老年人口比例将达到21.6%。这意味着每五个人中就有一个是“老年人”。虽然大家都梦想着过上安逸健康的晚年生活,但现实往往并非如此。年老生病是令人痛苦的事情。在老年疾病中,痴呆是最具代表性的。痴呆被称为“家庭的病”,给每个人都带来了困扰。尤其是对于患者来说,一旦痴呆来临,毕生积蓄的存款和居住的房子在真正需要的时候可能变成“被冻结的资金”。失去判断能力后,患者很难自行进行金融交易,家人也不能随意提取存款或处置房地产。因此,提前确定痴呆时如何使用资金,即“痴呆资金理财”,显得尤为重要。 如果有大量存款和金融资产,可以选择‘痴呆信托’国内金融机构提供多种与痴呆相关的产品,最具代表性的是“痴呆信托”。过去主要面向高资产客户,但最近银行和保险公司纷纷推出适合普通老年人的产品,使用门槛大大降低。痴呆信托是指在客户被诊断为痴呆之前,将资产委托给金融公司,并提前确定在何种情况下、为谁、以何种方式支付资金的制度。例如,KB国民银行的“KB黄金生活痴呆安心信托”允许客户在健康时提前指定支付请求代理人,设定资产使用计划,以便在未来被诊断为重度痴呆时提取和管理所需资金。如果同时使用遗嘱代用信托,可以在去世后按照预定方式将剩余财产转移给配偶或子女,从而预防继承纠纷。还有一些产品在平时可以自由使用资金,而在痴呆发生后则按照预先设定的管理方式进行转换。汉华生命的“痴呆安心MMT”就是一个典型例子。健康时可以随时存取款,但一旦确认中度以上的临床痴呆量表得分达到2分以上,痴呆安心特约便会生效。特约生效后,信托管理人可以代表客户在MMT余额范围内申请护理费用等。这种方式比将所有资产和账户委托给一个子女更易于控制资金使用,减少了家人以生活费或护理费名义提取过多资金的可能性,并且可以通过金融公司留下支付记录。 如果想把资产交给子女,可以选择‘任意监护’如果有值得信赖的家人,可以不使用金融产品,而是利用“任意监护”制度。任意监护是在个人判断能力尚可时,提前指定信任的家人或朋友作为监护人,以备将来因痴呆等原因判断能力下降的情况。除了财产管理外,还可以委托医院入院或养老设施使用等个人保护事务。与痴呆发生后家人向法院申请指定监护人不同,任意监护的优势在于可以提前选择自己希望的人。如果将所有资产管理权交给家人让人不安,可以考虑将任意监护与信托结合。例如,可以指定长女为任意监护人,但将5000万韩元的金融资产委托给金融公司。痴呆发生后,子女负责决定医院或养老设施等监护事务,而实际的生活费和护理费则由金融公司根据合同支付。这样可以降低家人挪用财产的风险,同时将决策权交给自己信任的人。为弱势老年人提供的公共信托针对难以使用民间金融公司信托的老年人,公共安全网也在逐步建立。国民养老金公团为因痴呆或轻度认知障碍等原因无法直接管理财产或面临经济虐待风险的老年人提供“痴呆安心财产管理支持服务”。该服务由公团负责用户的现金和养老金等收入,按照计划支付房租、水电费、护理费和生活费等,属于公共信托的方式。公共信托更像是保护已经失去财产管理能力或难以接触金融服务的弱势老年人的安全网。痴呆资产管理的关键在于在痴呆来临之前做好准备。专家建议:“信托产品的最低加入金额、手续费、可委托资产、痴呆判定标准等各不相同,因此在加入前需仔细确认条件。”
2026-09-11 02:56:10









