主页搜索
搜索
选择时间
搜索范围
全部的
‘炼油业’新闻 3个
-
 俄罗斯柴油出口禁令生效 韩国炼油业有望扩大国际供应
能源基础设施持续受到乌克兰打击的俄罗斯日前宣布全面禁止柴油出口,引发国际社会对柴油供应进一步收紧的担忧。中东局势持续动荡、全球炼油产能复苏延迟的背景下,炼油能力排名全球第5位的韩国有望填补石油制品的供应空白。 俄罗斯政府本月8日宣布从当天起正式实施柴油出口禁令。由于乌克兰对俄罗斯内陆炼油设施发动无人机袭击,加之夏季燃料需求上升,俄罗斯国内柴油供应趋于紧张。继此前限制汽油和航空燃油出口后,俄罗斯进一步采取柴油出口禁令,以优先保障国内市场供应。 作为全球第二大柴油出口国,这一消息迅速刺激国际柴油价格上升。美国柴油炼油利润率从上月26日的每桶62.84美元突破80美元,欧洲柴油利润率也在短暂回落后迅速突破每桶60美元,并接近历史高位。 韩国炼油企业主要以迪拜原油为加工原料,炼油利润率截至本月10日已冲上每桶55.1美元的高位,短短两天上涨5.2美元。 多重地缘政治风险复合作用下,全球成品油供应链面临新的挑战。美国大幅增加柴油、汽油和航空燃油出口,中国也于本月调整政策,重新放宽成品油出口限制,并恢复部分民营炼油企业出口业务。中东冲突升级后,中国自今年3月起暂停新增炼油企业出口合同,并研究取消部分既有合同,成品油出口一度受到限制。 韩国炼油企业分析称,在俄罗斯禁止柴油出口、中东炼油设施恢复缓慢的双重影响下,韩国有望与中美两国一道,担当起全球成品油供应的角色。 目前韩国原油日炼油能力约320万桶,排名全球第5位,是重要的成品油生产国和出口国。韩国石油公社数据显示,今年前5个月,韩国炼油企业累计出口成品油1.8801亿桶 ,占全体成品油出口规模的40.6%。 炼油行业在灵活应对国际供需变动的同时,也在兼顾国内市场供应稳定。韩国政府自中东局势升级以来,一直实施成品油出口管理措施,将出口规模控制在去年同期100%的水平,以保障国内能源供应安全。受相关政策影响,部分炼油企业近期在出口业务上的盈利能力有所承压。 业内人士表示,未来一段时间,企业将持续关注中东地区局势、霍尔木兹海峡航运状况、国际油价、原油溢价以及汇率等多项因素,在确保原油采购安全的同时,全力保障韩国国内成品油稳定供应。
2026-07-14 20:04:19 -
 中东战争影响各行业:造船与炼油受益,航空与电池遭殃
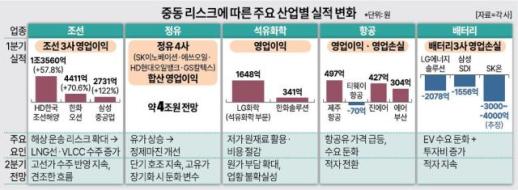
尽管美国与伊朗已开始和平谈判,但国内产业的伤害预计将在第二季度显现。受益于战争的行业与受损行业之间的差异明显。 由于霍尔木兹海峡的封锁,造成前所未有的物流危机,造船和炼油行业获得了意外的好处,而航空和电池行业则面临业绩下滑的困境。 ◆ 造船业:物流停滞导致替代船舶需求激增,炼油业也受益于高油价 根据相关行业的消息,中东战争使造船业显著增长。由于霍尔木兹海峡的封锁,替代船舶的需求激增,造船业的高附加值船舶订单大幅增加,业绩显著提升。 HD现代的中间控股公司HD韩国造船海洋在2023年第一季度的营业利润同比增长57.8%,达到1.356万亿韩元,创下自2019年成立以来的最高季度营业利润。 同期,销售额也增长20.2%,达到8.1409万亿韩元,净利润同比增长86.6%,达到1.1414万亿韩元。 汉华海洋的液化天然气(LNG)船订单也大幅增加,第一季度营业利润同比增长70.6%,达到4411亿韩元。 三星重工在第一季度的销售额为2.9023万亿韩元,营业利润为2731亿韩元,分别同比增长16%和122%。由于战争导致的海上物流风险增加,LNG运输船等高收益船型的建造数量也随之增加。 炼油行业同样因战争保持高油价而获得短期利益。油价上涨导致石油产品价格上升,炼油利润改善。证券界预计,2023年第一季度国内四大炼油公司的合计营业利润将达到4万亿韩元。 石油化工行业也成功抵御了此次中东战争带来的冲击。尽管原材料价格飙升,但通过利用现有低价原材料进行成本控制,业绩得以改善。 LG化学在第一季度的石油化工部门实现营业利润1648亿韩元,成功扭亏为盈。汉华解决方案的化学部门也在第一季度实现341亿韩元的营业利润,较去年同期的912亿韩元亏损实现了扭转。 ◆ 航空公司:第二季度面临“油价冲击”,电池行业表现不佳 航空公司的业绩在第一季度小幅回暖后,预计在第二季度将普遍转为亏损。济州航空在2023年第一季度实现营业利润497亿韩元,连续两个季度盈利,但在第二季度可能会转为亏损。 T'way航空在第一季度的营业亏损为70亿韩元,预计第二季度将扩大至1320亿韩元。 真航空在第一季度实现营业利润427亿韩元,但预计第二季度将出现530亿韩元的营业亏损。釜山航空也预计在第一季度的304亿韩元营业利润后,第二季度将转为80亿韩元的营业亏损。 航空公司相关人士表示:“由于战争导致国际油价飙升,航空燃料的基准价格——迪拜油价大幅上涨,直接影响了第二季度的业绩。航空燃料变质风险高,难以大量储存,炼油厂将霍尔木兹海峡封锁带来的成本上升转嫁给航空燃料的炼油利润,导致航空公司自四月以来的运营持续亏损。” 电池行业的表现也持续低迷。中东战争导致的能源价格上涨和高利率长期化,抑制了电动车的需求,三大电池公司均出现亏损。LG能源解决方案在第一季度记录了2078亿韩元的营业亏损,三星SDI则为1556亿韩元,SK On预计亏损在3000亿至4000亿韩元之间。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-08 14:03:00 -
 中东战争导致油价飙升,韩国炼油业投资能力枯竭
由于中东战争影响,国际油价和航空燃油价格大幅上涨,韩国炼油业在明年可持续航空燃油(SAF)混合义务化前面临挑战。炼油公司在设备投资和原料获取能力不足的情况下,优先应对现有航空燃油供应,SAF投资被推后。目前,韩国炼油公司通过“共处理”方式利用现有设备少量生产SAF,但这种方式的产量有限,难以应对义务化扩大的需求。行业人士指出,“共处理”方式的产量低于专用设备,长期来看存在明显局限性。中东原油供应不稳定迫使炼油公司将中长期投资推后。建立年产30万吨的SAF专用设施需约1万亿韩元,然而高油价时期购买的原油在油价下跌时可能成为负担,使得大规模投资SAF项目变得困难。政府意识到扩大SAF需要炼油公司的大规模投资,但目前行业投资能力有限。政府官员表示,SAF市场仍处于初期阶段,价格是普通航空燃油的五倍以上,需通过扩大产量降低成本。与海外相比,韩国的环境显得更为艰难。新加坡通过引进大型工厂,美国通过税收政策,日本通过国产化基金推进SAF设施建设,而韩国的商业化进程被延迟。新加坡已在2023年完成扩建,年产100万吨SAF的全球最大单一工厂正在运营。美国在400亿美元的清洁能源预算中将相当部分用于SAF。日本政府和民间合作筹集了3400亿日元的基金。汉阳大学化学工程系教授尚炳仁指出,韩国炼油业在政府监管和保护下形成的结构性特性使得变化反应相对缓慢。尽管全球市场环境快速变化,但国内仍存在“坚持就行”的观念,导致投资和转型延迟。他补充道,研究人员和技术人员认识到SAF转型的必要性,但管理层因市场不确定性而推迟决策。如果这种情况持续,韩国将无法满足国内需求,依赖海外的程度将增加。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-17 14:03:01
-
俄罗斯柴油出口禁令生效 韩国炼油业有望扩大国际供应
能源基础设施持续受到乌克兰打击的俄罗斯日前宣布全面禁止柴油出口,引发国际社会对柴油供应进一步收紧的担忧。中东局势持续动荡、全球炼油产能复苏延迟的背景下,炼油能力排名全球第5位的韩国有望填补石油制品的供应空白。 俄罗斯政府本月8日宣布从当天起正式实施柴油出口禁令。由于乌克兰对俄罗斯内陆炼油设施发动无人机袭击,加之夏季燃料需求上升,俄罗斯国内柴油供应趋于紧张。继此前限制汽油和航空燃油出口后,俄罗斯进一步采取柴油出口禁令,以优先保障国内市场供应。 作为全球第二大柴油出口国,这一消息迅速刺激国际柴油价格上升。美国柴油炼油利润率从上月26日的每桶62.84美元突破80美元,欧洲柴油利润率也在短暂回落后迅速突破每桶60美元,并接近历史高位。 韩国炼油企业主要以迪拜原油为加工原料,炼油利润率截至本月10日已冲上每桶55.1美元的高位,短短两天上涨5.2美元。 多重地缘政治风险复合作用下,全球成品油供应链面临新的挑战。美国大幅增加柴油、汽油和航空燃油出口,中国也于本月调整政策,重新放宽成品油出口限制,并恢复部分民营炼油企业出口业务。中东冲突升级后,中国自今年3月起暂停新增炼油企业出口合同,并研究取消部分既有合同,成品油出口一度受到限制。 韩国炼油企业分析称,在俄罗斯禁止柴油出口、中东炼油设施恢复缓慢的双重影响下,韩国有望与中美两国一道,担当起全球成品油供应的角色。 目前韩国原油日炼油能力约320万桶,排名全球第5位,是重要的成品油生产国和出口国。韩国石油公社数据显示,今年前5个月,韩国炼油企业累计出口成品油1.8801亿桶 ,占全体成品油出口规模的40.6%。 炼油行业在灵活应对国际供需变动的同时,也在兼顾国内市场供应稳定。韩国政府自中东局势升级以来,一直实施成品油出口管理措施,将出口规模控制在去年同期100%的水平,以保障国内能源供应安全。受相关政策影响,部分炼油企业近期在出口业务上的盈利能力有所承压。 业内人士表示,未来一段时间,企业将持续关注中东地区局势、霍尔木兹海峡航运状况、国际油价、原油溢价以及汇率等多项因素,在确保原油采购安全的同时,全力保障韩国国内成品油稳定供应。
2026-07-14 20:04:19 -
中东战争影响各行业:造船与炼油受益,航空与电池遭殃
尽管美国与伊朗已开始和平谈判,但国内产业的伤害预计将在第二季度显现。受益于战争的行业与受损行业之间的差异明显。 由于霍尔木兹海峡的封锁,造成前所未有的物流危机,造船和炼油行业获得了意外的好处,而航空和电池行业则面临业绩下滑的困境。 ◆ 造船业:物流停滞导致替代船舶需求激增,炼油业也受益于高油价 根据相关行业的消息,中东战争使造船业显著增长。由于霍尔木兹海峡的封锁,替代船舶的需求激增,造船业的高附加值船舶订单大幅增加,业绩显著提升。 HD现代的中间控股公司HD韩国造船海洋在2023年第一季度的营业利润同比增长57.8%,达到1.356万亿韩元,创下自2019年成立以来的最高季度营业利润。 同期,销售额也增长20.2%,达到8.1409万亿韩元,净利润同比增长86.6%,达到1.1414万亿韩元。 汉华海洋的液化天然气(LNG)船订单也大幅增加,第一季度营业利润同比增长70.6%,达到4411亿韩元。 三星重工在第一季度的销售额为2.9023万亿韩元,营业利润为2731亿韩元,分别同比增长16%和122%。由于战争导致的海上物流风险增加,LNG运输船等高收益船型的建造数量也随之增加。 炼油行业同样因战争保持高油价而获得短期利益。油价上涨导致石油产品价格上升,炼油利润改善。证券界预计,2023年第一季度国内四大炼油公司的合计营业利润将达到4万亿韩元。 石油化工行业也成功抵御了此次中东战争带来的冲击。尽管原材料价格飙升,但通过利用现有低价原材料进行成本控制,业绩得以改善。 LG化学在第一季度的石油化工部门实现营业利润1648亿韩元,成功扭亏为盈。汉华解决方案的化学部门也在第一季度实现341亿韩元的营业利润,较去年同期的912亿韩元亏损实现了扭转。 ◆ 航空公司:第二季度面临“油价冲击”,电池行业表现不佳 航空公司的业绩在第一季度小幅回暖后,预计在第二季度将普遍转为亏损。济州航空在2023年第一季度实现营业利润497亿韩元,连续两个季度盈利,但在第二季度可能会转为亏损。 T'way航空在第一季度的营业亏损为70亿韩元,预计第二季度将扩大至1320亿韩元。 真航空在第一季度实现营业利润427亿韩元,但预计第二季度将出现530亿韩元的营业亏损。釜山航空也预计在第一季度的304亿韩元营业利润后,第二季度将转为80亿韩元的营业亏损。 航空公司相关人士表示:“由于战争导致国际油价飙升,航空燃料的基准价格——迪拜油价大幅上涨,直接影响了第二季度的业绩。航空燃料变质风险高,难以大量储存,炼油厂将霍尔木兹海峡封锁带来的成本上升转嫁给航空燃料的炼油利润,导致航空公司自四月以来的运营持续亏损。” 电池行业的表现也持续低迷。中东战争导致的能源价格上涨和高利率长期化,抑制了电动车的需求,三大电池公司均出现亏损。LG能源解决方案在第一季度记录了2078亿韩元的营业亏损,三星SDI则为1556亿韩元,SK On预计亏损在3000亿至4000亿韩元之间。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-08 14:03:00 -
中东战争导致油价飙升,韩国炼油业投资能力枯竭
由于中东战争影响,国际油价和航空燃油价格大幅上涨,韩国炼油业在明年可持续航空燃油(SAF)混合义务化前面临挑战。炼油公司在设备投资和原料获取能力不足的情况下,优先应对现有航空燃油供应,SAF投资被推后。目前,韩国炼油公司通过“共处理”方式利用现有设备少量生产SAF,但这种方式的产量有限,难以应对义务化扩大的需求。行业人士指出,“共处理”方式的产量低于专用设备,长期来看存在明显局限性。中东原油供应不稳定迫使炼油公司将中长期投资推后。建立年产30万吨的SAF专用设施需约1万亿韩元,然而高油价时期购买的原油在油价下跌时可能成为负担,使得大规模投资SAF项目变得困难。政府意识到扩大SAF需要炼油公司的大规模投资,但目前行业投资能力有限。政府官员表示,SAF市场仍处于初期阶段,价格是普通航空燃油的五倍以上,需通过扩大产量降低成本。与海外相比,韩国的环境显得更为艰难。新加坡通过引进大型工厂,美国通过税收政策,日本通过国产化基金推进SAF设施建设,而韩国的商业化进程被延迟。新加坡已在2023年完成扩建,年产100万吨SAF的全球最大单一工厂正在运营。美国在400亿美元的清洁能源预算中将相当部分用于SAF。日本政府和民间合作筹集了3400亿日元的基金。汉阳大学化学工程系教授尚炳仁指出,韩国炼油业在政府监管和保护下形成的结构性特性使得变化反应相对缓慢。尽管全球市场环境快速变化,但国内仍存在“坚持就行”的观念,导致投资和转型延迟。他补充道,研究人员和技术人员认识到SAF转型的必要性,但管理层因市场不确定性而推迟决策。如果这种情况持续,韩国将无法满足国内需求,依赖海外的程度将增加。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-17 14:03:01