
主页搜索
搜索
选择时间
搜索范围
全部的
‘液化天然气运输船’新闻 3个
-
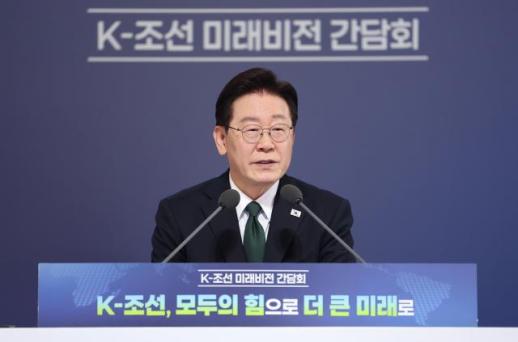 政府投入5250亿韩元加速7大核心船舶技术开发
在全球造船业竞争加剧的背景下,韩国政府决定投入5250亿韩元,以确保本国造船业的未来发展。计划到2030年,推动全球首个24小时自主运营的人工智能(AI)造船厂项目,并加快基于MASGA项目的成果实现。 金正官产业通商部部长于13日在蔚山举行的“K-造船未来愿景座谈会”上,发布了相关的“K-造船未来愿景”。 政府认为,随着中东战争等地缘政治环境的急剧变化,全球海洋竞争加剧,造船业的重要性日益凸显。实际上,美国在今年2月通过海洋行动计划(MAP)开始重建造船业,而中国和日本等国也在扩大造船能力。 经过结构调整的韩国造船业正在显现复苏迹象。今年第一季度,国内订单量达到2020万CGT,比去年同期增长了1.5倍。然而,由于中国的低价竞争等因素,订单竞争愈发激烈,中小型造船企业的竞争力相对较弱的担忧也在加剧。 为此,产业部制定了三大推动战略,包括加强本土实力、扩大市场和构建共生生态,以确保在全球造船市场的竞争优势。 首先,将启动“造船·航运共生协商会”,以便在国内发包汽车运输船、能源运输船、散货船和海上风电支持船等四大必需船舶。由于安全物资运输的船舶对海外依赖度高,特别是资源和能源相关船舶将优先由公共部门在国内发包。 在未来的造船业中,液化天然气(LNG)运输船、氨船、氢运输船、液化二氧化碳运输船、电动推进船、海上风电支持船和极地破冰船等七大船舶将投入最多5250亿韩元,持续五年。将确保各类船舶的专用货舱技术,并开发韩国独特的模型。 产业部还将推进制造AI转型(M.AX)。计划到2030年,民间与政府共同投入约1万亿韩元,推动全球首个24小时自主运营的AI造船厂项目,开发设计、生产、运营等全过程的自动化技术,并广泛应用于造船厂。 在全球项目方面,也将加快步伐。将与印度、越南、菲律宾、沙特阿拉伯等对韩国造船合作感兴趣的国家建立“造船联盟”,在这些国家加强对国内价格竞争力不足的通用船舶的建造合作,并出口主要设备和设计。 在韩美关税谈判中取得突破的MASGA项目也将开始正式成果挖掘。根据产业部与美国商务部于9日签署的谅解备忘录(MOU),通过“韩美造船伙伴中心”进行密切沟通,探索美国造船业重建如何转化为国内订单和出口的方案。 此外,还将制定人力资源培养和中小型造船企业共生方案。计划到2030年培养1.5万名造船业专业和熟练人才,并探索外籍人力资源的调配方案。由于中小型企业在预付款保证(RG)发放上面临困难,将充分动用政策金融能力进行支持。同时,将重点支持在安全设备上相对缺乏投资能力的中小型造船厂及其合作伙伴,提供应用数字技术的安全设备。 金正官部长强调:“在全球订单竞争的情况下,我们的K-造船必须具备坚实的本土实力、创新的战略和强大的战备状态。”他指出:“未来企业间的竞争将超越生态间的竞争,因此所有参与者的合作至关重要。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-14 03:07:51 -
 汉华海洋股价上涨3%以上,签署LNGC和VLAC大规模船舶合同
汉华海洋的股价上涨超过3%。由于近期从非洲和欧洲船东处获得了一系列大规模船舶建造合同,投资者情绪得到了反映。 根据韩国交易所的数据,截至今天下午1时46分,汉华海洋的股价较前一交易日上涨3.17%(4000韩元),交易价格为130,100韩元。 汉华海洋在今天的公告中表示,已从欧洲地区的船东处获得了一艘LNGC(液化天然气运输船)的订单。此次合同金额约为3632亿韩元,约占去年合并财务报表营业收入的2.8%。 这是去年曾订购7艘LNG运输船的船东的追加订单,汉华海洋预计将在2029年6月15日之前交付该船舶。 汉华海洋相关人士表示:“由于同规格船舶的连续建造,设计、采购和生产效率将得到提高,预计将有助于稳定盈利能力。” 在此之前,汉华海洋于4日与非洲地区的船东签署了3艘VLAC(超大型氨气运输船)的建造合同。该合同金额约为5074亿韩元,占营业收入的4.0%。合同预计于2030年1月15日结束,两个合同均采用根据工程进度收款的方式。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-11 22:55:40 -
 韩华海洋商船业务推动业绩增长,目标价16.4万韩元
大信证券28日表示,韩华海洋的商船业务将推动整体利润增长,维持目标价16.4万韩元和“买入”评级。大信证券研究员李智妮在报告中指出:“商船业务通过高利润、高船价的重复建造和生产效率提升,正在发挥利润杠杆效应。”她补充道:“韩华海洋今年第一季度销售额同比增长2.1%至3.2099万亿韩元,营业利润增长70.6%至4411亿韩元,商船业务利润大幅增长。”此外,她表示:“增长因素包括重复建造带来的早期交付效果和成本节约等,年终奖金与去年相同。”她还预测:“自2023年后,高船价订单的收入确认将大幅增加,液化天然气运输船(LNGC)的高利润船价比例将保持增长结构。尽管卡塔尔第一批订单减少,LNGC在整体商船中的收入比例略有下降,但利润将增加。”同时,她指出:“特种船业务的美国维护、维修和保养(MRO)业务订单变更的剩余部分将在第二季度反映,预计将作为短期业绩补充因素。中期来看,如果在第二至第三季度内获得下一代驱逐舰(KDDX)和泰国护卫舰订单,固定成本负担将有所缓解。”她强调:“关键在于上半年能否获得加拿大下一代潜艇项目(CPSP)的订单。”此前一天,韩华海洋公布了今年第一季度的合并业绩,商船业务以高船价项目和LNG运输船订单为基础,推动了业绩增长。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-28 17:21:50
-
政府投入5250亿韩元加速7大核心船舶技术开发
在全球造船业竞争加剧的背景下,韩国政府决定投入5250亿韩元,以确保本国造船业的未来发展。计划到2030年,推动全球首个24小时自主运营的人工智能(AI)造船厂项目,并加快基于MASGA项目的成果实现。 金正官产业通商部部长于13日在蔚山举行的“K-造船未来愿景座谈会”上,发布了相关的“K-造船未来愿景”。 政府认为,随着中东战争等地缘政治环境的急剧变化,全球海洋竞争加剧,造船业的重要性日益凸显。实际上,美国在今年2月通过海洋行动计划(MAP)开始重建造船业,而中国和日本等国也在扩大造船能力。 经过结构调整的韩国造船业正在显现复苏迹象。今年第一季度,国内订单量达到2020万CGT,比去年同期增长了1.5倍。然而,由于中国的低价竞争等因素,订单竞争愈发激烈,中小型造船企业的竞争力相对较弱的担忧也在加剧。 为此,产业部制定了三大推动战略,包括加强本土实力、扩大市场和构建共生生态,以确保在全球造船市场的竞争优势。 首先,将启动“造船·航运共生协商会”,以便在国内发包汽车运输船、能源运输船、散货船和海上风电支持船等四大必需船舶。由于安全物资运输的船舶对海外依赖度高,特别是资源和能源相关船舶将优先由公共部门在国内发包。 在未来的造船业中,液化天然气(LNG)运输船、氨船、氢运输船、液化二氧化碳运输船、电动推进船、海上风电支持船和极地破冰船等七大船舶将投入最多5250亿韩元,持续五年。将确保各类船舶的专用货舱技术,并开发韩国独特的模型。 产业部还将推进制造AI转型(M.AX)。计划到2030年,民间与政府共同投入约1万亿韩元,推动全球首个24小时自主运营的AI造船厂项目,开发设计、生产、运营等全过程的自动化技术,并广泛应用于造船厂。 在全球项目方面,也将加快步伐。将与印度、越南、菲律宾、沙特阿拉伯等对韩国造船合作感兴趣的国家建立“造船联盟”,在这些国家加强对国内价格竞争力不足的通用船舶的建造合作,并出口主要设备和设计。 在韩美关税谈判中取得突破的MASGA项目也将开始正式成果挖掘。根据产业部与美国商务部于9日签署的谅解备忘录(MOU),通过“韩美造船伙伴中心”进行密切沟通,探索美国造船业重建如何转化为国内订单和出口的方案。 此外,还将制定人力资源培养和中小型造船企业共生方案。计划到2030年培养1.5万名造船业专业和熟练人才,并探索外籍人力资源的调配方案。由于中小型企业在预付款保证(RG)发放上面临困难,将充分动用政策金融能力进行支持。同时,将重点支持在安全设备上相对缺乏投资能力的中小型造船厂及其合作伙伴,提供应用数字技术的安全设备。 金正官部长强调:“在全球订单竞争的情况下,我们的K-造船必须具备坚实的本土实力、创新的战略和强大的战备状态。”他指出:“未来企业间的竞争将超越生态间的竞争,因此所有参与者的合作至关重要。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-14 03:07:51 -
汉华海洋股价上涨3%以上,签署LNGC和VLAC大规模船舶合同
汉华海洋的股价上涨超过3%。由于近期从非洲和欧洲船东处获得了一系列大规模船舶建造合同,投资者情绪得到了反映。 根据韩国交易所的数据,截至今天下午1时46分,汉华海洋的股价较前一交易日上涨3.17%(4000韩元),交易价格为130,100韩元。 汉华海洋在今天的公告中表示,已从欧洲地区的船东处获得了一艘LNGC(液化天然气运输船)的订单。此次合同金额约为3632亿韩元,约占去年合并财务报表营业收入的2.8%。 这是去年曾订购7艘LNG运输船的船东的追加订单,汉华海洋预计将在2029年6月15日之前交付该船舶。 汉华海洋相关人士表示:“由于同规格船舶的连续建造,设计、采购和生产效率将得到提高,预计将有助于稳定盈利能力。” 在此之前,汉华海洋于4日与非洲地区的船东签署了3艘VLAC(超大型氨气运输船)的建造合同。该合同金额约为5074亿韩元,占营业收入的4.0%。合同预计于2030年1月15日结束,两个合同均采用根据工程进度收款的方式。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-11 22:55:40 -
韩华海洋商船业务推动业绩增长,目标价16.4万韩元
大信证券28日表示,韩华海洋的商船业务将推动整体利润增长,维持目标价16.4万韩元和“买入”评级。大信证券研究员李智妮在报告中指出:“商船业务通过高利润、高船价的重复建造和生产效率提升,正在发挥利润杠杆效应。”她补充道:“韩华海洋今年第一季度销售额同比增长2.1%至3.2099万亿韩元,营业利润增长70.6%至4411亿韩元,商船业务利润大幅增长。”此外,她表示:“增长因素包括重复建造带来的早期交付效果和成本节约等,年终奖金与去年相同。”她还预测:“自2023年后,高船价订单的收入确认将大幅增加,液化天然气运输船(LNGC)的高利润船价比例将保持增长结构。尽管卡塔尔第一批订单减少,LNGC在整体商船中的收入比例略有下降,但利润将增加。”同时,她指出:“特种船业务的美国维护、维修和保养(MRO)业务订单变更的剩余部分将在第二季度反映,预计将作为短期业绩补充因素。中期来看,如果在第二至第三季度内获得下一代驱逐舰(KDDX)和泰国护卫舰订单,固定成本负担将有所缓解。”她强调:“关键在于上半年能否获得加拿大下一代潜艇项目(CPSP)的订单。”此前一天,韩华海洋公布了今年第一季度的合并业绩,商船业务以高船价项目和LNG运输船订单为基础,推动了业绩增长。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-28 17:21:50









