
主页搜索
搜索
选择时间
搜索范围
全部的
‘汉华损害保险’新闻 5个
-
 保险行业创新服务偏向人工智能,新的保障和加入方式被忽视
保险行业的创新金融服务正逐渐偏向于人工智能(AI)的应用。过去,保险费结算、保险金支付等多个方面曾进行过多样化的尝试,但近期的趋势是集中于AI咨询、业务支持和员工培训等领域。保险公司在重视成本节约和生产力提升的同时,开发新产品和服务的积极性受到质疑。根据金融界的消息,今年以来,生命保险和损害保险公司获得金融委员会指定的创新金融服务案例已达6个。其中包括:△汉华损害保险的“设计使用的加入设计问答AI助手”;△教保生命的“Agentic AI保险业务支持服务”;△三星生命的“基于AI人机和生成型AI的设计师及员工口语培训”;△DB生命保险的“生成型AI应用于保险业务和客户应对支持的聊天机器人服务”。这些服务旨在帮助设计师的工作、客户应对或支持员工培训。创新金融服务是一项临时性法规特例,旨在允许新服务在受到监管限制的情况下进行试验。自从监管分离规定改善后,保险公司纷纷申请AI相关服务,导致该领域的指定案例逐渐增多。去年,保险行业获得的15个创新金融服务案例也全部是基于AI的咨询和产品推荐等相关服务。过去,保险保障对象和使用方式的变化尝试多种多样。2020年前后,出现了针对5人以下企业的团体保险、保险费事后结算型健康保险、通过积分平台支付保险金的服务、企业性保险的非面对面简易加入服务、以及在线和离线的海外旅行保险等创新金融服务。这些服务降低了小型企业团体保险的门槛,改变了保险费结算和保险金支付、加入方式。相对而言,近期更多的案例是将AI融入现有保险业务,导致创新金融服务的多样性减少。业内人士指出,开发新产品和服务的难度较大,而自动化现有业务更容易获得投资回报。新服务的开发成本高,且不一定能带来实际收益,而业务自动化则可以期待成本节约和生产力提升的效果。一位金融界人士表示:“保险从销售阶段到审核都是劳动密集型的工作,自动化业务流程以提高效率的实益更大。”另一位金融界人士也提到:“新服务的开发成本高,且不一定能带来实际收益。”此外,关于开发消费者定制服务所需数据的使用也存在障碍。相名大学管理学部的教授徐志勇指出:“由于健康保险审查评价院等机构未能有效共享客户健康信息,保险公司积极参与个人数据业务的意愿不强,因此在定制化信息方面显得疏忽,这也导致他们在参与创新金融服务时持保守态度。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-17 00:48:00 -
 5世代实损保险转型仍遭冷遇,11月保险费减半能否奏效?
根据最新数据显示,自今年5月推出的5世代实损保险中,已有33577件来自于1、2世代的转型。这一数字仅占主要9家损害保险公司1、2世代合同的约0.2%。金融监管机构计划从下月起实施转型后3年内保险费50%折扣的政策,但能否打动担忧保障减少的投保人仍是关键。15日,保险业界透露,损害保险协会对国内9家损害保险公司(包括三星火灾、现代海上、DB损害保险、KB损害保险、梅里茨火灾、汉华损害保险、乐天损害保险、兴国火灾、NH农协损害保险)的5世代实损保险销售业绩进行了统计,截至9月底,共有367071件新合同。其中,自愿转型的1、2世代合同为33577件,占总新合同的9.1%。与截至7月底这9家保险公司持有的16436474件1、2世代合同相比,仅约0.20%。不过,持有合同的统计时间为7月底,而转型业绩的统计时间为9月底,因此存在时间差异。投保人犹豫转型的原因主要是对保障减少的担忧。5世代实损保险虽然保险费较低,但对非严重的自费项目自负比例较高,且部分治疗不在保障范围内。频繁就医的投保人即使节省了保险费,自己承担的治疗费用可能会增加。特别是2013年3月之前投保的用户没有再投保的义务,必须自行选择转型。与后期2世代、3、4世代按再投保时间顺序逐步转型不同,现有合同可以继续保留。这些早期投保人的选择将不可避免地影响实损保险的改革效果。金融监管机构计划从下月起对没有再投保条件的1、2世代投保人实施合同转型折扣制度。转型后,所选产品的保险费将在3年内享受50%的折扣。根据金融监管机构的模拟,月均保险费为178489元的1世代60岁女性投保人转型至5世代后,折扣期间的月保险费将降至21270元。这是由于转型折扣与原合同的基本保险费差异所致。同时,还将推出选择性折扣条款,允许投保人在保留现有合同的同时降低保险费。投保人可以选择排除部分保障或提高自负额,以此获得保险费折扣。这为现有投保人提供了转型至5世代的选择以及调整现有合同保障的可能性。然而,有观点认为,仅靠折扣难以大幅提升5世代的转型率。国会立法调查处在最近的国政审查报告中指出,尽管在过去的4世代实损转型中实施了50%折扣等特别折扣,但转型业绩依然不佳。折扣结束后的负担也需考虑。合同转型折扣将在3年后结束,届时将恢复折扣前的保险费。由于可能会因续保而导致保险费上涨,投保人不仅要考虑当前的节省金额,还需权衡折扣结束后保险费与保障差异带来的医疗费用负担。损害保险业界人士表示:“为了使5世代实损保险顺利落地,吸引早期投保人自愿转型至关重要。”并指出:“除了保险费折扣外,还需要能够实质性引导早期投保人转型的对策。”
2026-10-16 02:32:10 -
 汉华金融拓展阿联酋金融市场合作,聚焦数字资产与支付基础设施
汉华金融正在扩大与阿拉伯联合酋长国(UAE)阿布扎比在数字金融和数字资产领域的合作。 汉华生命、汉华损害保险、汉华投资证券、汉华资产管理等汉华金融旗下公司于16日在首尔JW万豪酒店举行的《阿布扎比投资论坛(ADIF Seoul)》上与阿布扎比投资促进局(ADIO)、阿布扎比全球市场(ADGM)签署了合作伙伴协议。 汉华生命与ADIO达成了数字金融领域的合作伙伴关系。双方将合作开展以下领域:数字金融生态系统的构建、韩国与阿布扎比之间的金融与资本市场连接、数字银行及金融创新等。 汉华资产管理与ADGM及汉拿金融集团签署了三方《稳定币及金融基础设施合作协议》。双方计划推动韩国与阿布扎比之间跨境支付与汇款解决方案的扩展,并共同建设可互操作的数字资产生态系统。 在汉华金融层面,已与ADGM签署了《阿布扎比金融周(ADFW)2026合作伙伴协议》。 汉华生命副会长权赫雄表示:“此次协议将使我们与阿布扎比的合作转化为实际的商业机会。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-18 20:20:00 -
 汉华保险开设心理健康医院学校‘达松教室’
汉华保险将启动一项支持学生恢复日常生活的项目。汉华保险于10日宣布,与高丽大学安岩医院和首尔特别市教育厅合作,开设了为心理健康住院学生提供的医院学校‘达松教室’。在9月7日举行的开幕式上,汉华保险品牌营销团队常务배주영、高丽大学安岩医院诊疗部副院长이성우、精神健康医学科科长한규만、达松教室医院学校校长김수진、首尔市教育厅民主市民教育科科长김귀선等相关人员出席了活动。以往的医院学校主要为患有儿童癌症等身体疾病的学生提供服务,因此因心理健康问题住院的学生在治疗期间往往会中断学业。为减少这种教育空白,‘达松教室’于7月获得首尔市教育厅的批准,在高丽大学安岩医院开设。学生们可以在达松教室继续进行语文、英语、数学等课程学习。此外,还提供音乐、体育活动和专业心理咨询等心理情感项目,均为免费服务。汉华保险不仅关注住院儿童,还着重支持因长期照顾而感到疲惫的监护人。通过‘监护人健康计划’,提供心理健康筛查、个性化心理咨询、家长教育和监护人支持小组等服务,旨在减轻照顾过程中产生的心理负担。汉华保险相关人士表示:“医疗机构、教育机构和企业将各自的专业性结合起来,支持未来一代的健康成长,这是一个合作模型。我们将确保孩子们的学习不被中断,让住院儿童和家庭都能健康地回归日常生活,发挥社会安全网的作用。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-10 17:28:00 -
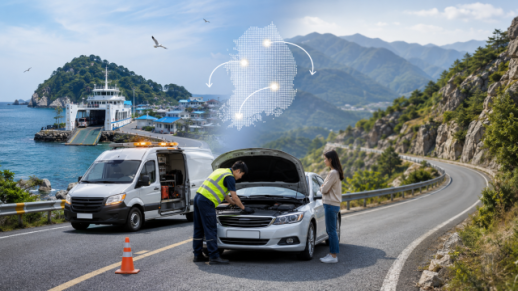 主要保险公司讨论扩大岛屿和山区汽车保险紧急出动服务
主要保险公司将开始讨论扩大岛屿和山区地区的汽车保险紧急出动服务。这是因为在去年的国政审查中,指出岛屿和山区的投保人虽然与城市地区的投保人支付相同的保险费,却被排除在紧急出动服务的条款之外,因此采取的后续措施。 据8日国会等消息,国会与保险业界计划于7月召开关于扩大岛屿和山区地区紧急出动服务的讨论会。届时,保险公司、损害保险协会、相关部门、拖车和维修公司等将参与讨论具体的运营方案。原本计划在地方选举前进行相关讨论,但因选举日程等原因有所延迟。 此前,三星火灾、现代海上、汉华损害保险、KB损害保险、DB损害保险等五大保险公司已表示将修订条款,将岛屿和山区地区纳入保障范围。在国政审查中指出,电池耗尽、轮胎爆胎、紧急加油等车辆故障无论发生在哪个地区,部分保险公司却将岛屿和山区偏远地区列为服务排除区域,导致投保人不便。 然而,实际实施仍面临挑战。紧急出动服务并非由保险公司直接提供,而是通过与当地拖车和维修公司合作的方式进行。山区地区出动基础设施不足,岛屿地区则需要船只移动,因此难以直接应用现有的运营方式。 国会与业界已通过行政安全部、海洋水产部等完成相关基础资料调查,目前正在审查出动可能区域、服务方式、费用负担结构等。特别是拖车通过船只移动、客船运营结束后的应对体系、额外费用分担方案等成为核心争议点。 最终,此次讨论的核心在于是否建立可持续的运营体系,而非单纯的服务引入。条款修订、费率计算、合作公司保障、费用分担方案等将一并进行讨论。 保险业界相关人士表示:“我们认同解决岛屿和山区地区投保人被忽视的问题,但也需要考虑出动基础设施、移动手段、费用等问题进行实务审查。”
2026-06-09 00:15:00
-
保险行业创新服务偏向人工智能,新的保障和加入方式被忽视
保险行业的创新金融服务正逐渐偏向于人工智能(AI)的应用。过去,保险费结算、保险金支付等多个方面曾进行过多样化的尝试,但近期的趋势是集中于AI咨询、业务支持和员工培训等领域。保险公司在重视成本节约和生产力提升的同时,开发新产品和服务的积极性受到质疑。根据金融界的消息,今年以来,生命保险和损害保险公司获得金融委员会指定的创新金融服务案例已达6个。其中包括:△汉华损害保险的“设计使用的加入设计问答AI助手”;△教保生命的“Agentic AI保险业务支持服务”;△三星生命的“基于AI人机和生成型AI的设计师及员工口语培训”;△DB生命保险的“生成型AI应用于保险业务和客户应对支持的聊天机器人服务”。这些服务旨在帮助设计师的工作、客户应对或支持员工培训。创新金融服务是一项临时性法规特例,旨在允许新服务在受到监管限制的情况下进行试验。自从监管分离规定改善后,保险公司纷纷申请AI相关服务,导致该领域的指定案例逐渐增多。去年,保险行业获得的15个创新金融服务案例也全部是基于AI的咨询和产品推荐等相关服务。过去,保险保障对象和使用方式的变化尝试多种多样。2020年前后,出现了针对5人以下企业的团体保险、保险费事后结算型健康保险、通过积分平台支付保险金的服务、企业性保险的非面对面简易加入服务、以及在线和离线的海外旅行保险等创新金融服务。这些服务降低了小型企业团体保险的门槛,改变了保险费结算和保险金支付、加入方式。相对而言,近期更多的案例是将AI融入现有保险业务,导致创新金融服务的多样性减少。业内人士指出,开发新产品和服务的难度较大,而自动化现有业务更容易获得投资回报。新服务的开发成本高,且不一定能带来实际收益,而业务自动化则可以期待成本节约和生产力提升的效果。一位金融界人士表示:“保险从销售阶段到审核都是劳动密集型的工作,自动化业务流程以提高效率的实益更大。”另一位金融界人士也提到:“新服务的开发成本高,且不一定能带来实际收益。”此外,关于开发消费者定制服务所需数据的使用也存在障碍。相名大学管理学部的教授徐志勇指出:“由于健康保险审查评价院等机构未能有效共享客户健康信息,保险公司积极参与个人数据业务的意愿不强,因此在定制化信息方面显得疏忽,这也导致他们在参与创新金融服务时持保守态度。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-17 00:48:00 -
5世代实损保险转型仍遭冷遇,11月保险费减半能否奏效?
根据最新数据显示,自今年5月推出的5世代实损保险中,已有33577件来自于1、2世代的转型。这一数字仅占主要9家损害保险公司1、2世代合同的约0.2%。金融监管机构计划从下月起实施转型后3年内保险费50%折扣的政策,但能否打动担忧保障减少的投保人仍是关键。15日,保险业界透露,损害保险协会对国内9家损害保险公司(包括三星火灾、现代海上、DB损害保险、KB损害保险、梅里茨火灾、汉华损害保险、乐天损害保险、兴国火灾、NH农协损害保险)的5世代实损保险销售业绩进行了统计,截至9月底,共有367071件新合同。其中,自愿转型的1、2世代合同为33577件,占总新合同的9.1%。与截至7月底这9家保险公司持有的16436474件1、2世代合同相比,仅约0.20%。不过,持有合同的统计时间为7月底,而转型业绩的统计时间为9月底,因此存在时间差异。投保人犹豫转型的原因主要是对保障减少的担忧。5世代实损保险虽然保险费较低,但对非严重的自费项目自负比例较高,且部分治疗不在保障范围内。频繁就医的投保人即使节省了保险费,自己承担的治疗费用可能会增加。特别是2013年3月之前投保的用户没有再投保的义务,必须自行选择转型。与后期2世代、3、4世代按再投保时间顺序逐步转型不同,现有合同可以继续保留。这些早期投保人的选择将不可避免地影响实损保险的改革效果。金融监管机构计划从下月起对没有再投保条件的1、2世代投保人实施合同转型折扣制度。转型后,所选产品的保险费将在3年内享受50%的折扣。根据金融监管机构的模拟,月均保险费为178489元的1世代60岁女性投保人转型至5世代后,折扣期间的月保险费将降至21270元。这是由于转型折扣与原合同的基本保险费差异所致。同时,还将推出选择性折扣条款,允许投保人在保留现有合同的同时降低保险费。投保人可以选择排除部分保障或提高自负额,以此获得保险费折扣。这为现有投保人提供了转型至5世代的选择以及调整现有合同保障的可能性。然而,有观点认为,仅靠折扣难以大幅提升5世代的转型率。国会立法调查处在最近的国政审查报告中指出,尽管在过去的4世代实损转型中实施了50%折扣等特别折扣,但转型业绩依然不佳。折扣结束后的负担也需考虑。合同转型折扣将在3年后结束,届时将恢复折扣前的保险费。由于可能会因续保而导致保险费上涨,投保人不仅要考虑当前的节省金额,还需权衡折扣结束后保险费与保障差异带来的医疗费用负担。损害保险业界人士表示:“为了使5世代实损保险顺利落地,吸引早期投保人自愿转型至关重要。”并指出:“除了保险费折扣外,还需要能够实质性引导早期投保人转型的对策。”
2026-10-16 02:32:10 -
汉华金融拓展阿联酋金融市场合作,聚焦数字资产与支付基础设施
汉华金融正在扩大与阿拉伯联合酋长国(UAE)阿布扎比在数字金融和数字资产领域的合作。 汉华生命、汉华损害保险、汉华投资证券、汉华资产管理等汉华金融旗下公司于16日在首尔JW万豪酒店举行的《阿布扎比投资论坛(ADIF Seoul)》上与阿布扎比投资促进局(ADIO)、阿布扎比全球市场(ADGM)签署了合作伙伴协议。 汉华生命与ADIO达成了数字金融领域的合作伙伴关系。双方将合作开展以下领域:数字金融生态系统的构建、韩国与阿布扎比之间的金融与资本市场连接、数字银行及金融创新等。 汉华资产管理与ADGM及汉拿金融集团签署了三方《稳定币及金融基础设施合作协议》。双方计划推动韩国与阿布扎比之间跨境支付与汇款解决方案的扩展,并共同建设可互操作的数字资产生态系统。 在汉华金融层面,已与ADGM签署了《阿布扎比金融周(ADFW)2026合作伙伴协议》。 汉华生命副会长权赫雄表示:“此次协议将使我们与阿布扎比的合作转化为实际的商业机会。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-18 20:20:00 -
汉华保险开设心理健康医院学校‘达松教室’
汉华保险将启动一项支持学生恢复日常生活的项目。汉华保险于10日宣布,与高丽大学安岩医院和首尔特别市教育厅合作,开设了为心理健康住院学生提供的医院学校‘达松教室’。在9月7日举行的开幕式上,汉华保险品牌营销团队常务배주영、高丽大学安岩医院诊疗部副院长이성우、精神健康医学科科长한규만、达松教室医院学校校长김수진、首尔市教育厅民主市民教育科科长김귀선等相关人员出席了活动。以往的医院学校主要为患有儿童癌症等身体疾病的学生提供服务,因此因心理健康问题住院的学生在治疗期间往往会中断学业。为减少这种教育空白,‘达松教室’于7月获得首尔市教育厅的批准,在高丽大学安岩医院开设。学生们可以在达松教室继续进行语文、英语、数学等课程学习。此外,还提供音乐、体育活动和专业心理咨询等心理情感项目,均为免费服务。汉华保险不仅关注住院儿童,还着重支持因长期照顾而感到疲惫的监护人。通过‘监护人健康计划’,提供心理健康筛查、个性化心理咨询、家长教育和监护人支持小组等服务,旨在减轻照顾过程中产生的心理负担。汉华保险相关人士表示:“医疗机构、教育机构和企业将各自的专业性结合起来,支持未来一代的健康成长,这是一个合作模型。我们将确保孩子们的学习不被中断,让住院儿童和家庭都能健康地回归日常生活,发挥社会安全网的作用。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-10 17:28:00 -
主要保险公司讨论扩大岛屿和山区汽车保险紧急出动服务
主要保险公司将开始讨论扩大岛屿和山区地区的汽车保险紧急出动服务。这是因为在去年的国政审查中,指出岛屿和山区的投保人虽然与城市地区的投保人支付相同的保险费,却被排除在紧急出动服务的条款之外,因此采取的后续措施。 据8日国会等消息,国会与保险业界计划于7月召开关于扩大岛屿和山区地区紧急出动服务的讨论会。届时,保险公司、损害保险协会、相关部门、拖车和维修公司等将参与讨论具体的运营方案。原本计划在地方选举前进行相关讨论,但因选举日程等原因有所延迟。 此前,三星火灾、现代海上、汉华损害保险、KB损害保险、DB损害保险等五大保险公司已表示将修订条款,将岛屿和山区地区纳入保障范围。在国政审查中指出,电池耗尽、轮胎爆胎、紧急加油等车辆故障无论发生在哪个地区,部分保险公司却将岛屿和山区偏远地区列为服务排除区域,导致投保人不便。 然而,实际实施仍面临挑战。紧急出动服务并非由保险公司直接提供,而是通过与当地拖车和维修公司合作的方式进行。山区地区出动基础设施不足,岛屿地区则需要船只移动,因此难以直接应用现有的运营方式。 国会与业界已通过行政安全部、海洋水产部等完成相关基础资料调查,目前正在审查出动可能区域、服务方式、费用负担结构等。特别是拖车通过船只移动、客船运营结束后的应对体系、额外费用分担方案等成为核心争议点。 最终,此次讨论的核心在于是否建立可持续的运营体系,而非单纯的服务引入。条款修订、费率计算、合作公司保障、费用分担方案等将一并进行讨论。 保险业界相关人士表示:“我们认同解决岛屿和山区地区投保人被忽视的问题,但也需要考虑出动基础设施、移动手段、费用等问题进行实务审查。”
2026-06-09 00:15:00









