
主页搜索
搜索
选择时间
搜索范围
全部的
‘毛利率’新闻 5个
-
 韩华证券:BGF零售业绩稳定性高,目标价上调至18万韩元
韩华证券于27日对BGF零售的业绩稳定性和盈利能力改善的前景给予积极评价,将目标股价上调至18万韩元,同时维持“买入”评级。 韩华证券研究员朴钟大在当天的报告中表示:“便利店的开店数量停滞导致增长率下降,虽然这是估值折让的因素,但良好的经营环境和商品组合的改善则是积极的。” 朴研究员指出:“便利店的店铺数量已接近上限,BGF零售通过提升微观竞争力实现了规模增长与盈利能力的双重提升,并在扩大针对外国游客和居住外国人的服务。” 他还提到:“为了吸引女性顾客,计划在年内分别增加500家美容专卖店和杂货专卖店,同时也在扩展针对老年顾客的保健食品和低糖产品的品类。通过这些措施,持续改善毛利率。” 此外,他表示:“海外业务的扩展是进一步改善盈利能力的因素。”他指出,尽管第三季度的同店增长率有所放缓,但由于去年7月底至8月初消费券的影响,基数较高,加之8月初的高温天气导致人流量减少。 不过,他补充道:“随着8月底的临近,增长率正在恢复,外国游客的回流效应比第二季度更为显著,而9月的中秋节提前将成为第三季度增长率的推动因素。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-27 18:04:00 -
 大宇建设第二季度业绩超预期,股价上涨超过12%
大宇建设发布的第二季度业绩超出市场预期,股价上涨超过12%。 根据韩国交易所的数据,截至当天14时34分,大宇建设的股价较前一交易日上涨1660韩元(12.48%),报14960韩元。 大宇建设当天公布的合并财务数据显示,2026年第二季度营业利润为2323亿韩元,同比增加182.6%。这一数字超出市场预期的1626亿韩元,增长幅度达到42.9%。 同期,公司的销售额为2兆435亿韩元,下降10.1%,但净利润为1672亿韩元,实现了扭亏为盈。公司表示,尽管由于在建项目数量减少导致销售额下降,但由于成本率稳定和建筑部门盈利能力改善,营业利润大幅增加。 上半年新签订单总额为7兆1285亿韩元,同比增长22.4%,订单余额达到53兆4019亿韩元。因此,公司的年度新签订单目标也从原来的18兆韩元上调至27兆韩元。 KB证券的研究员张文俊表示:“第二季度的营业利润超出市场共识38.8%。”他分析称:“第二季度累计建筑部门毛利率(GPM)达到21.2%,盈利能力显著改善。” 他还指出:“在建的五个项目,包括杜科瓦尼核电站、尼日利亚化肥厂、莫桑比克液化天然气项目、巴布亚新几内亚液化天然气CPF和加德港新机场,预计下半年合同的可见性提高,因此将新签订单指引从18兆韩元上调至27兆韩元。” 此外,他补充道:“预计从下半年开始,工厂部门的利润将恢复正常,越南业务在2027年后规模和利润贡献都有望增加。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-04 23:40:20 -
 代信证券:韩纺库存消耗导致盈利能力下降,目标价下调至3万韩元
代信证券在4日表示,韩纺在库存消耗过程中毛利率下降,因此将目标股价从4万韩元下调至3万韩元。不过,基于年底消费恢复的可能性,投资评级维持在“买入”。 代信证券研究员柳正炫表示:“第二季度的销售增长率符合市场预期”,但他分析称:“尽管在库存消耗过程中折扣率上升,但额外的销售增长效果并不明显。”他进一步预测:“到第三季度,由于国内服装消费放缓,股价可能会横盘整理。” 代信证券预计,韩纺第二季度的销售额将同比增长7%,达到3632亿韩元,营业利润则同比大幅增长525%,达到46亿韩元,但营业利润低于市场预期。 柳研究员指出:“由于百货渠道消费大幅增加,线下销售同比增长8.7%,主力品牌也实现了两位数的增长,因此整体增长表现良好。” 然而,他表示:“2022至2023年新推出的进口品牌在清理库存时,毛利率同比下降了0.9个百分点。”并指出:“在淡季的第二季度,盈利能力下降,使得营业利润略显不足。” 他还表示:“短期内,国内服装消费增长率可能维持在中个位数(MSD)水平,但考虑到年底消费恢复和业绩改善的可能性,近期股价调整可能成为买入机会。”
2026-08-04 16:40:10 -
 韩国股市能否反弹?美利率与英伟达业绩成变数
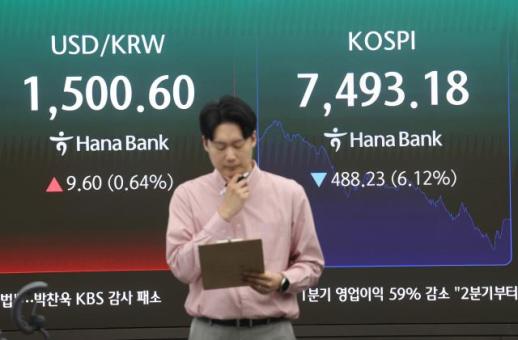
上周美国股市大幅下跌,韩国股市也遭遇重创。本周市场能否企稳反弹备受关注。本周,随着美国长期利率飙升、中东地缘政治风险加剧以及对英伟达业绩的担忧,外部因素预计将继续加大市场波动性。 根据18日韩国交易所的数据,KOSPI指数较前一交易日下跌488.23点(-6.12%),收于7493.18点。尽管KOSPI在盘中曾突破8000点,但随后因获利了结而出现剧烈波动。 本周,KOSPI预计将继续受到美国利率走向、联邦储备委员会(Fed)官员发言及英伟达业绩发布等因素的影响,保持高波动性。Kiwoom证券预测本周KOSPI的波动区间为7150至7700点。 证券界对短期急跌后的技术性反弹持开放态度。由于KOSPI在上周五录得超过6%的急跌,市场普遍认为短期内的下跌幅度过大。此外,主要国家股市在人工智能热潮中快速上涨,速度过快也被视为调整的因素。本月截至14日,KOSPI上涨了21.0%,而纳斯达克和日本日经225指数分别上涨了7.0%和5.7%。 本周市场的最大关注点是英伟达的业绩。英伟达计划于21日凌晨5时发布第一季度业绩。 市场关注英伟达的营收和盈利能力是否能超出市场预期。目前市场共识为营收780亿美元,毛利率(GPM)为75.0%。尤其是对B200的需求、下一代R100的生产计划以及对中国市场的销售影响等因素被视为关键变量。这与三星电子和SK海力士等国内半导体行业的业绩预期密切相关。 证券界认为,如果英伟达的业绩和指引超出市场预期,可能会逆转近期因利率和通胀担忧而受到压制的全球股市氛围。 此外,本周还有主要美联储官员的发言、4月联邦公开市场委员会(FOMC)会议记录的公布、美国5月预期通胀指标以及日本4月消费者物价指数(CPI)等宏观事件,预计将提高市场的敏感度。 在国内,21日即将举行的三星电子工会总罢工问题也被视为变数。如果谈判破裂,实际罢工的可能性以及政府的紧急调解权的审查可能会影响国内股市的投资情绪。 Kiwoom证券研究员韩智英表示:“本周初,因短期下跌过度的认知,技术性买盘将有所流入,但预计仍将面临宏观不确定性。” 与此同时,截至当天上午8时9分,盘前市场主要大型股普遍走弱。三星电子下跌0.55%,报26万9000韩元,SK海力士(-1.65%)、现代汽车(-1.71%)、起亚(-1.31%)等半导体和汽车股也表现疲软。 近期持续上涨的造船和核电相关股票也出现较大跌幅。HD现代重工下跌3.44%,斗山能源下跌3.34%。SK广场也下跌3.10%。此外,LG能源解决方案(-1.68%)、三星电机(-0.89%)、三星生物制药(-0.35%)等市值较大的股票大多呈下跌趋势。
2026-05-18 17:16:38 -
 쏘카第一季度营业利润达1.4亿韩元,连续七个季度盈利
쏘카在今年第一季度继续保持营业盈利,连续七个季度实现盈利。尽管由于二手车销售量调整导致收入下降,但基于人工智能(AI)的车辆运营效率提升和收益性战略的实施,使得盈利得以维持。 根据14日金融监督院电子公示系统的数据,쏘카在今年第一季度的合并营业利润为1.4亿韩元,同比下降1.8%,但仍保持了七个季度的盈利。 同期,收入为971亿韩元,下降26.1%。这反映了二手车销售量调整的影响。쏘카表示,正在加强以车辆运营效率和收益性改善为中心的战略,而非短期的外部增长。 今年第一季度,쏘카出售车辆的生命周期收益性(LTV)较2022至2023年的平均水平提高了48%。每辆车的月收入和月毛利(GP)分别较2023年第一季度的쏘카 2.0战略之前提高了11%和34%。 作为核心业务的汽车共享部门,盈利能力有所改善。汽车共享收入为721亿韩元,同比下降3.3%,但毛利为139亿韩元,增长了38%。毛利率(GPM)从13.4%上升至19.3%。 쏘카表示,基于AI的车辆运营效率提升对盈利能力的改善产生了积极影响。通过数据优化车辆需求预测、调度和运营时间,提升了车辆的利用率和收益结构。 由于二手车销售规模缩小,订阅与电商部门的收入有所下降。该部门收入为187亿韩元,同比下降63.4%。不过,毛利率提升至25.4%。这反映了公司在调整业务方向时,更加注重盈利而非单纯的销售扩张。 停车平台“所有人的停车场”持续增长。由于合作停车场的扩大和用户增加,收入较去年同期增长了27%。 当天,쏘카还公布了中长期增长战略“쏘카更下一步”。计划建立一个整合的移动平台,将现有的汽车共享业务与车辆订阅和二手车电商连接起来。 公司计划基于目前拥有的2.5万辆车和1600万会员数据,扩展到租车和车辆流通市场。쏘카预计相关市场规模约为100万亿韩元。 自动驾驶业务的扩展也将全面启动。쏘카与游戏公司克拉夫顿共同成立了1500亿韩元规模的“艾派克斯移动”,并开始推进自动驾驶服务的商业化。 쏘카目前每天平均获取110万公里的实际行驶和事故数据。公司计划利用这些数据提升自动驾驶技术的学习能力和服务开发,未来将构建自动驾驶汽车共享和召唤服务的连接结构。 쏘카首席执行官朴在旭表示:“通过AI优化车辆运营和쏘카 2.0战略,我们在第一季度这个季节性淡季也建立了稳定的盈利结构。我们将通过自动驾驶服务的商业化,创造未来移动产业的新标准。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-14 23:19:33
-
韩华证券:BGF零售业绩稳定性高,目标价上调至18万韩元
韩华证券于27日对BGF零售的业绩稳定性和盈利能力改善的前景给予积极评价,将目标股价上调至18万韩元,同时维持“买入”评级。 韩华证券研究员朴钟大在当天的报告中表示:“便利店的开店数量停滞导致增长率下降,虽然这是估值折让的因素,但良好的经营环境和商品组合的改善则是积极的。” 朴研究员指出:“便利店的店铺数量已接近上限,BGF零售通过提升微观竞争力实现了规模增长与盈利能力的双重提升,并在扩大针对外国游客和居住外国人的服务。” 他还提到:“为了吸引女性顾客,计划在年内分别增加500家美容专卖店和杂货专卖店,同时也在扩展针对老年顾客的保健食品和低糖产品的品类。通过这些措施,持续改善毛利率。” 此外,他表示:“海外业务的扩展是进一步改善盈利能力的因素。”他指出,尽管第三季度的同店增长率有所放缓,但由于去年7月底至8月初消费券的影响,基数较高,加之8月初的高温天气导致人流量减少。 不过,他补充道:“随着8月底的临近,增长率正在恢复,外国游客的回流效应比第二季度更为显著,而9月的中秋节提前将成为第三季度增长率的推动因素。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-27 18:04:00 -
大宇建设第二季度业绩超预期,股价上涨超过12%
大宇建设发布的第二季度业绩超出市场预期,股价上涨超过12%。 根据韩国交易所的数据,截至当天14时34分,大宇建设的股价较前一交易日上涨1660韩元(12.48%),报14960韩元。 大宇建设当天公布的合并财务数据显示,2026年第二季度营业利润为2323亿韩元,同比增加182.6%。这一数字超出市场预期的1626亿韩元,增长幅度达到42.9%。 同期,公司的销售额为2兆435亿韩元,下降10.1%,但净利润为1672亿韩元,实现了扭亏为盈。公司表示,尽管由于在建项目数量减少导致销售额下降,但由于成本率稳定和建筑部门盈利能力改善,营业利润大幅增加。 上半年新签订单总额为7兆1285亿韩元,同比增长22.4%,订单余额达到53兆4019亿韩元。因此,公司的年度新签订单目标也从原来的18兆韩元上调至27兆韩元。 KB证券的研究员张文俊表示:“第二季度的营业利润超出市场共识38.8%。”他分析称:“第二季度累计建筑部门毛利率(GPM)达到21.2%,盈利能力显著改善。” 他还指出:“在建的五个项目,包括杜科瓦尼核电站、尼日利亚化肥厂、莫桑比克液化天然气项目、巴布亚新几内亚液化天然气CPF和加德港新机场,预计下半年合同的可见性提高,因此将新签订单指引从18兆韩元上调至27兆韩元。” 此外,他补充道:“预计从下半年开始,工厂部门的利润将恢复正常,越南业务在2027年后规模和利润贡献都有望增加。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-04 23:40:20 -
代信证券:韩纺库存消耗导致盈利能力下降,目标价下调至3万韩元
代信证券在4日表示,韩纺在库存消耗过程中毛利率下降,因此将目标股价从4万韩元下调至3万韩元。不过,基于年底消费恢复的可能性,投资评级维持在“买入”。 代信证券研究员柳正炫表示:“第二季度的销售增长率符合市场预期”,但他分析称:“尽管在库存消耗过程中折扣率上升,但额外的销售增长效果并不明显。”他进一步预测:“到第三季度,由于国内服装消费放缓,股价可能会横盘整理。” 代信证券预计,韩纺第二季度的销售额将同比增长7%,达到3632亿韩元,营业利润则同比大幅增长525%,达到46亿韩元,但营业利润低于市场预期。 柳研究员指出:“由于百货渠道消费大幅增加,线下销售同比增长8.7%,主力品牌也实现了两位数的增长,因此整体增长表现良好。” 然而,他表示:“2022至2023年新推出的进口品牌在清理库存时,毛利率同比下降了0.9个百分点。”并指出:“在淡季的第二季度,盈利能力下降,使得营业利润略显不足。” 他还表示:“短期内,国内服装消费增长率可能维持在中个位数(MSD)水平,但考虑到年底消费恢复和业绩改善的可能性,近期股价调整可能成为买入机会。”
2026-08-04 16:40:10 -
韩国股市能否反弹?美利率与英伟达业绩成变数
上周美国股市大幅下跌,韩国股市也遭遇重创。本周市场能否企稳反弹备受关注。本周,随着美国长期利率飙升、中东地缘政治风险加剧以及对英伟达业绩的担忧,外部因素预计将继续加大市场波动性。 根据18日韩国交易所的数据,KOSPI指数较前一交易日下跌488.23点(-6.12%),收于7493.18点。尽管KOSPI在盘中曾突破8000点,但随后因获利了结而出现剧烈波动。 本周,KOSPI预计将继续受到美国利率走向、联邦储备委员会(Fed)官员发言及英伟达业绩发布等因素的影响,保持高波动性。Kiwoom证券预测本周KOSPI的波动区间为7150至7700点。 证券界对短期急跌后的技术性反弹持开放态度。由于KOSPI在上周五录得超过6%的急跌,市场普遍认为短期内的下跌幅度过大。此外,主要国家股市在人工智能热潮中快速上涨,速度过快也被视为调整的因素。本月截至14日,KOSPI上涨了21.0%,而纳斯达克和日本日经225指数分别上涨了7.0%和5.7%。 本周市场的最大关注点是英伟达的业绩。英伟达计划于21日凌晨5时发布第一季度业绩。 市场关注英伟达的营收和盈利能力是否能超出市场预期。目前市场共识为营收780亿美元,毛利率(GPM)为75.0%。尤其是对B200的需求、下一代R100的生产计划以及对中国市场的销售影响等因素被视为关键变量。这与三星电子和SK海力士等国内半导体行业的业绩预期密切相关。 证券界认为,如果英伟达的业绩和指引超出市场预期,可能会逆转近期因利率和通胀担忧而受到压制的全球股市氛围。 此外,本周还有主要美联储官员的发言、4月联邦公开市场委员会(FOMC)会议记录的公布、美国5月预期通胀指标以及日本4月消费者物价指数(CPI)等宏观事件,预计将提高市场的敏感度。 在国内,21日即将举行的三星电子工会总罢工问题也被视为变数。如果谈判破裂,实际罢工的可能性以及政府的紧急调解权的审查可能会影响国内股市的投资情绪。 Kiwoom证券研究员韩智英表示:“本周初,因短期下跌过度的认知,技术性买盘将有所流入,但预计仍将面临宏观不确定性。” 与此同时,截至当天上午8时9分,盘前市场主要大型股普遍走弱。三星电子下跌0.55%,报26万9000韩元,SK海力士(-1.65%)、现代汽车(-1.71%)、起亚(-1.31%)等半导体和汽车股也表现疲软。 近期持续上涨的造船和核电相关股票也出现较大跌幅。HD现代重工下跌3.44%,斗山能源下跌3.34%。SK广场也下跌3.10%。此外,LG能源解决方案(-1.68%)、三星电机(-0.89%)、三星生物制药(-0.35%)等市值较大的股票大多呈下跌趋势。
2026-05-18 17:16:38 -
쏘카第一季度营业利润达1.4亿韩元,连续七个季度盈利
쏘카在今年第一季度继续保持营业盈利,连续七个季度实现盈利。尽管由于二手车销售量调整导致收入下降,但基于人工智能(AI)的车辆运营效率提升和收益性战略的实施,使得盈利得以维持。 根据14日金融监督院电子公示系统的数据,쏘카在今年第一季度的合并营业利润为1.4亿韩元,同比下降1.8%,但仍保持了七个季度的盈利。 同期,收入为971亿韩元,下降26.1%。这反映了二手车销售量调整的影响。쏘카表示,正在加强以车辆运营效率和收益性改善为中心的战略,而非短期的外部增长。 今年第一季度,쏘카出售车辆的生命周期收益性(LTV)较2022至2023年的平均水平提高了48%。每辆车的月收入和月毛利(GP)分别较2023年第一季度的쏘카 2.0战略之前提高了11%和34%。 作为核心业务的汽车共享部门,盈利能力有所改善。汽车共享收入为721亿韩元,同比下降3.3%,但毛利为139亿韩元,增长了38%。毛利率(GPM)从13.4%上升至19.3%。 쏘카表示,基于AI的车辆运营效率提升对盈利能力的改善产生了积极影响。通过数据优化车辆需求预测、调度和运营时间,提升了车辆的利用率和收益结构。 由于二手车销售规模缩小,订阅与电商部门的收入有所下降。该部门收入为187亿韩元,同比下降63.4%。不过,毛利率提升至25.4%。这反映了公司在调整业务方向时,更加注重盈利而非单纯的销售扩张。 停车平台“所有人的停车场”持续增长。由于合作停车场的扩大和用户增加,收入较去年同期增长了27%。 当天,쏘카还公布了中长期增长战略“쏘카更下一步”。计划建立一个整合的移动平台,将现有的汽车共享业务与车辆订阅和二手车电商连接起来。 公司计划基于目前拥有的2.5万辆车和1600万会员数据,扩展到租车和车辆流通市场。쏘카预计相关市场规模约为100万亿韩元。 自动驾驶业务的扩展也将全面启动。쏘카与游戏公司克拉夫顿共同成立了1500亿韩元规模的“艾派克斯移动”,并开始推进自动驾驶服务的商业化。 쏘카目前每天平均获取110万公里的实际行驶和事故数据。公司计划利用这些数据提升自动驾驶技术的学习能力和服务开发,未来将构建自动驾驶汽车共享和召唤服务的连接结构。 쏘카首席执行官朴在旭表示:“通过AI优化车辆运营和쏘카 2.0战略,我们在第一季度这个季节性淡季也建立了稳定的盈利结构。我们将通过自动驾驶服务的商业化,创造未来移动产业的新标准。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-14 23:19:33









