
主页搜索
搜索
选择时间
搜索范围
全部的
‘晶圆代工’新闻 4个
-
 全球晶圆代工二季度营收再创新高 台积电与三星份额差距扩大
在人工智能(AI)与高性能计算(HPC)需求持续拉动下,全球晶圆代工市场第二季度营收再创历史新高。台积电市场份额稳居七成以上,龙头地位不改;三星晶圆代工守住第二位,但被中芯国际逼近,双方份额差距已收窄至0.5个百分点。 市场调研机构TrendForce于10日发布数据显示,今年第二季度全球前十大晶圆代工企业合计营收约534.9亿美元,环比增长11.5%,再刷历史纪录。 TrendForce分析指出,AI、HPC处理器对先进制程产能的需求持续紧俏,电源管理芯片(PMIC)、功率分立器件等AI周边芯片需求同步走高;电视、个人电脑、笔记本电脑等消费电子供应链提前备货,也令部分成熟制程产能趋紧,多重因素共同拉动整体市场增长。 台积电第二季度营收为402亿美元,环比增长12.1%,市场份额达72.5%,继续稳居全球首位。AI服务器用GPU及XPU需求保持强劲,5纳米、4纳米、3纳米先进制程产能已被客户订单占满。同时,新款iPhone前期备货需求为营收提供支撑,2纳米制程首次贡献营收,晶圆出货量与平均销售价格(ASP)均较第一季度上升。 三星晶圆代工位居第二,第二季度营收为32.6亿美元,环比增长1.8%。包括高带宽存储器(HBM)基础裸片在内的先进制程新订单逐步增加,5纳米及以下制程代工价格亦有所上涨;但受竞争对手增速更快影响,其市场份额降至5.9%。 排名第三的中芯国际则加速追赶,第二季度营收环比大增20%,突破30亿美元,市场份额升至5.4%,与三星的差距缩至0.5个百分点。PC、笔记本电脑等消费电子供应链提前备货,加上AI周边IC、服务器网络产品订单增加,成为中芯国际营收增长的主要动力;存储芯片供应短缺也带动NAND、NOR闪存代工需求与价格上扬。 联华电子(UMC)以3.9%市场份额保持第四位,第二季度营收为21.8亿美元,环比增长12.7%。受益于PC、笔记本及部分消费电子产品提前备货,以及FPGA等服务器相关产品订单增加,8英寸晶圆产能利用率也明显回升。 格芯(GlobalFoundries)位居第五,第二季度营收为17.9亿美元,环比增长9.3%,市场份额3.2%;消费电子客户采购需求回升,叠加电源IC、跨阻放大器(TIA)、驱动芯片等AI及服务器周边零部件需求增加,带动出货量与ASP双升。 华虹集团营收超过12.7亿美元,环比增长3.5%,位居第六;高塔半导体(Tower Semiconductor)营收增长11.2%至4.6亿美元,排名第七;世界先进(VIS)营收增长13.8%至4.51亿美元,重返第八位。晶合集成(Nexchip)第二季度营收增长6.4%至4.47亿美元,但排名降至第九;力积电(PSMC)营收增长11.9%至4.32亿美元,位列第十。 TrendForce预计,今年第三季度全球晶圆代工市场仍将保持增长。受成熟制程产能吃紧及晶圆价格上涨预期影响,消费类IC设计企业投片量预计维持稳定;叠加旗舰智能手机进入季节性增产期,以及新一代AI、HPC平台产量提升,晶圆代工市场营收有望进一步走高。
2026-09-10 23:05:22 -
 TSMC AI芯片订单激增,晶圆代工市场份额达72%,与三星差距进一步扩大
人工智能(AI)半导体的需求正在显著改变全球晶圆代工市场的格局。TSMC在2026年第一季度的市场份额超过70%,巩固了其市场主导地位,而三星电子尽管收入增长,但市场份额却有所下降。 根据市场调研机构趋势科技的数据,2026年第一季度全球晶圆代工前十名企业的总收入为4795.3亿美元,同比增长30.7%,环比增长3.7%,创下季度历史新高。 市场的增长主要受到AI高性能计算(HPC)芯片需求的推动。AI服务器用的先进半导体及相关部件的出货量保持强劲,同时家电供应链的库存补充提前,减少了季节性淡季的影响。 TSMC在第一季度的收入达到3585.5亿美元,市场份额为72.3%,较去年同期上升4.6个百分点。其收入同比增长40.5%,超过市场平均增长率。 三星电子在第一季度的收入为3201万美元,市场份额为6.5%。尽管收入同比增长10.6%,但市场份额却下降了1.2个百分点。因此,TSMC与三星电子的市场份额差距从去年第一季度的59.9个百分点扩大至今年第一季度的65.8个百分点。 业内人士指出,三星电子的晶圆代工业务能否反弹,关键在于能否稳定地满足英伟达、AMD和苹果等大客户的订单量,同时2纳米工艺的良率和美国泰勒工厂客户的获取也至关重要。 中国的中芯国际在第一季度的收入为2505万美元,同比增长11.5%,市场份额为5.1%。三星电子与中芯国际的市场份额差距从去年第一季度的1.7个百分点缩小至今年第一季度的1.4个百分点。 预计第二季度晶圆代工市场将继续保持增长。趋势科技认为,AI相关的先进节点和电源管理产品的需求将持续强劲,前十名企业的收入有望再次创下新高。 下半年价格上涨的可能性也是一个变数。晶圆代工企业暗示将提高晶圆价格,预计客户为了确保订单量可能会提前下单。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-13 01:51:00 -
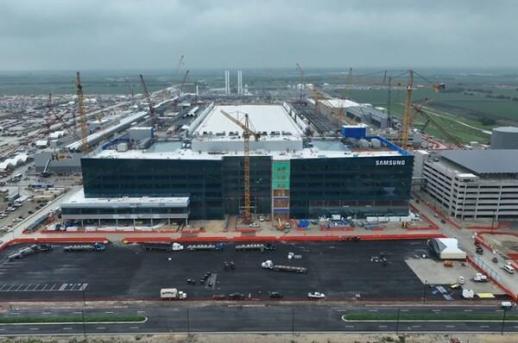 三星电子将于明年正式启用美国德克萨斯州的泰勒工厂
三星电子将于明年正式启用其在美国德克萨斯州的泰勒工厂,这一工厂是其晶圆代工(半导体代工生产)业务的核心基地。最近,三星电子会长李在镕亲自出面积极拓展海外客户,市场对其非存储业务的业绩改善充满期待。根据业内消息,三星电子在5月28日(当地时间)于美国举行的“SAFE论坛2026”上正式宣布,泰勒工厂将于明年开始生产。预计将在7月1日于国内举行的SAFE论坛上公布更多关于先进工艺的详细信息。泰勒工厂于2022年开工建设,是三星电子在美国投资计划中总额达170亿美元(约合25.5万亿韩元)的核心项目。工厂完工后,预计将具备与台湾TSMC竞争的晶圆代工能力。目前,特斯拉已预定了165亿美元(约合22万亿韩元)的下一代AI和自动驾驶芯片AI6的生产量。最近,苹果的核心管理层也亲自访问了泰勒工厂,讨论建立芯片合作伙伴关系。三星电子还在致力于提升高性能人工智能(AI)芯片的晶圆代工工艺。例如,半导体设计软件公司Synopsys与三星晶圆代工合作,全面引入AI技术于半导体的整个生产过程。为了支持高性能AI芯片所需的多芯片结构,三星对第三代2纳米工艺和下一代三维半导体(3D IC)平台进行了升级。通过将复杂的电路设计从手动转变为AI自动化系统,显著降低了先进工艺的开发成本和设计错误。这种晶圆代工技术的提升也将增强下一代高带宽内存(HBM)的竞争力。三星电子已向全球客户供应了全球首个7代高带宽内存(HBM)“HBM4E”的12层样品。三星的内存与晶圆代工部门之间的合作被认为加快了开发速度。HBM4E同时应用了在前一代HBM4中验证的1c(10纳米级6代)DRAM和4纳米晶圆代工工艺。随着先进封装和3D堆叠技术的重要性日益增加,三星的晶圆代工能力与下一代HBM技术的竞争力密切相关。过去,晶圆代工及非存储业务一直是三星电子最大的困扰。晶圆代工和系统LSI部门去年估计录得约6.8万亿韩元的营业亏损。今年第一季度,虽然以存储为主的半导体营业利润创下历史最高水平,约为53万亿韩元,但非存储部门却出现了数千亿韩元的亏损。然而,明年晶圆代工业务有望实现盈利转变。随着特斯拉、高通、苹果等大型客户的订单增加,以及像Anthropic这样的AI初创企业的新需求,市场前景乐观。全球晶圆代工市场的龙头企业TSMC的先进工厂几乎处于满负荷运转,导致供应短缺。越来越多的客户开始寻求三星电子作为替代供应商。李在镕会长也亲自关注晶圆代工业务。最近,他在完成劳资薪酬谈判后,立即前往台湾出差。与台湾半导体设计公司联发科技的管理层会面,探讨晶圆代工合作方案。联发科技目前将半导体生产委托给TSMC,三星电子则凭借其内存、HBM等稳定的供应和价格竞争力,积极争取新的晶圆代工客户。韩国证券公司Kiwoom的研究员朴裕岳表示:“预计三星电子的非存储业务营业利润将从今年的3.6万亿韩元亏损,到2027年转为盈利18000亿韩元,显著改善。”KB证券研究中心主任金东源也表示:“预计今年三星晶圆代工的订单将比去年增长超过100%,晶圆代工的业绩有望从去年的约7万亿韩元亏损转为明年盈利的可见范围。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-01 01:03:00 -
 三星重建晶圆代工业务,迎接AI时代
在辉煌的存储器繁荣之后,三星电子正准备迎接新的挑战。尽管在高带宽存储器(HBM)领域取得了历史性的业绩,但三星的目标不仅限于保持存储器的领先地位。据业内消息,三星电子正在集中力量重建其半导体业务的第二支柱——晶圆代工。曾被评为“追赶台积电失败”的晶圆代工业务,正试图重新上轨道,与存储器一起推动业绩。最近,苹果访问了位于美国德克萨斯州的三星泰勒工厂,讨论先进芯片生产合作,这象征着三星晶圆代工的影响力正在扩大。三星晶圆代工曾在2至3年前面临危机,尽管率先引入了3纳米GAA工艺,但初期良率不稳定。市场认为三星在加速先进工艺转换过程中遇到了困难,与台积电的差距扩大。随着2023年生成型AI投资竞争的加剧,半导体行业的格局发生了巨大变化。全球科技巨头开始重视多元化供应链,以应对对台积电过度依赖的风险。在此背景下,三星凭借其在美国的生产基地和同时进行存储器与晶圆代工的能力,重新获得了机会。三星计划在2024年后扩大其在奥斯汀和泰勒的生产基地,加速吸引全球科技巨头客户。三星电子已获得特斯拉下一代自动驾驶芯片“AI6”的生产合同,并参与英伟达新型AI芯片的生产。与苹果的合作可能性也在上升,业内认为三星晶圆代工正重新进入全球科技巨头供应链的中心。三星的战略转变反映了AI时代半导体生态系统的变化。过去以存储器性能为中心的竞争,现在转变为HBM、晶圆代工、先进封装和AI芯片生产的价值链。三星也在尝试从单纯的存储器公司转型为AI基础设施企业,扩大HBM4量产和先进封装投资,同时增强先进工艺竞争力。尽管如此,三星仍面临挑战,尤其是晶圆代工业务的良率稳定性。台积电多年来积累的客户信任和生产稳定性并不容易在短期内赶上。此外,巨额投资负担也是一个问题。三星在美国泰勒工厂扩建、先进工艺投资和HBM生产扩大的过程中投入了大量资金。虽然AI繁荣期可能维持增长动力,但市场波动性增加时,盈利管理的压力也会加大。尽管如此,市场仍在关注三星的变化。三星正努力超越存储器的成功模式,在AI时代的新半导体秩序中,将晶圆代工发展为新的增长支柱。
2026-05-08 00:06:00
-
全球晶圆代工二季度营收再创新高 台积电与三星份额差距扩大
在人工智能(AI)与高性能计算(HPC)需求持续拉动下,全球晶圆代工市场第二季度营收再创历史新高。台积电市场份额稳居七成以上,龙头地位不改;三星晶圆代工守住第二位,但被中芯国际逼近,双方份额差距已收窄至0.5个百分点。 市场调研机构TrendForce于10日发布数据显示,今年第二季度全球前十大晶圆代工企业合计营收约534.9亿美元,环比增长11.5%,再刷历史纪录。 TrendForce分析指出,AI、HPC处理器对先进制程产能的需求持续紧俏,电源管理芯片(PMIC)、功率分立器件等AI周边芯片需求同步走高;电视、个人电脑、笔记本电脑等消费电子供应链提前备货,也令部分成熟制程产能趋紧,多重因素共同拉动整体市场增长。 台积电第二季度营收为402亿美元,环比增长12.1%,市场份额达72.5%,继续稳居全球首位。AI服务器用GPU及XPU需求保持强劲,5纳米、4纳米、3纳米先进制程产能已被客户订单占满。同时,新款iPhone前期备货需求为营收提供支撑,2纳米制程首次贡献营收,晶圆出货量与平均销售价格(ASP)均较第一季度上升。 三星晶圆代工位居第二,第二季度营收为32.6亿美元,环比增长1.8%。包括高带宽存储器(HBM)基础裸片在内的先进制程新订单逐步增加,5纳米及以下制程代工价格亦有所上涨;但受竞争对手增速更快影响,其市场份额降至5.9%。 排名第三的中芯国际则加速追赶,第二季度营收环比大增20%,突破30亿美元,市场份额升至5.4%,与三星的差距缩至0.5个百分点。PC、笔记本电脑等消费电子供应链提前备货,加上AI周边IC、服务器网络产品订单增加,成为中芯国际营收增长的主要动力;存储芯片供应短缺也带动NAND、NOR闪存代工需求与价格上扬。 联华电子(UMC)以3.9%市场份额保持第四位,第二季度营收为21.8亿美元,环比增长12.7%。受益于PC、笔记本及部分消费电子产品提前备货,以及FPGA等服务器相关产品订单增加,8英寸晶圆产能利用率也明显回升。 格芯(GlobalFoundries)位居第五,第二季度营收为17.9亿美元,环比增长9.3%,市场份额3.2%;消费电子客户采购需求回升,叠加电源IC、跨阻放大器(TIA)、驱动芯片等AI及服务器周边零部件需求增加,带动出货量与ASP双升。 华虹集团营收超过12.7亿美元,环比增长3.5%,位居第六;高塔半导体(Tower Semiconductor)营收增长11.2%至4.6亿美元,排名第七;世界先进(VIS)营收增长13.8%至4.51亿美元,重返第八位。晶合集成(Nexchip)第二季度营收增长6.4%至4.47亿美元,但排名降至第九;力积电(PSMC)营收增长11.9%至4.32亿美元,位列第十。 TrendForce预计,今年第三季度全球晶圆代工市场仍将保持增长。受成熟制程产能吃紧及晶圆价格上涨预期影响,消费类IC设计企业投片量预计维持稳定;叠加旗舰智能手机进入季节性增产期,以及新一代AI、HPC平台产量提升,晶圆代工市场营收有望进一步走高。
2026-09-10 23:05:22 -
TSMC AI芯片订单激增,晶圆代工市场份额达72%,与三星差距进一步扩大
人工智能(AI)半导体的需求正在显著改变全球晶圆代工市场的格局。TSMC在2026年第一季度的市场份额超过70%,巩固了其市场主导地位,而三星电子尽管收入增长,但市场份额却有所下降。 根据市场调研机构趋势科技的数据,2026年第一季度全球晶圆代工前十名企业的总收入为4795.3亿美元,同比增长30.7%,环比增长3.7%,创下季度历史新高。 市场的增长主要受到AI高性能计算(HPC)芯片需求的推动。AI服务器用的先进半导体及相关部件的出货量保持强劲,同时家电供应链的库存补充提前,减少了季节性淡季的影响。 TSMC在第一季度的收入达到3585.5亿美元,市场份额为72.3%,较去年同期上升4.6个百分点。其收入同比增长40.5%,超过市场平均增长率。 三星电子在第一季度的收入为3201万美元,市场份额为6.5%。尽管收入同比增长10.6%,但市场份额却下降了1.2个百分点。因此,TSMC与三星电子的市场份额差距从去年第一季度的59.9个百分点扩大至今年第一季度的65.8个百分点。 业内人士指出,三星电子的晶圆代工业务能否反弹,关键在于能否稳定地满足英伟达、AMD和苹果等大客户的订单量,同时2纳米工艺的良率和美国泰勒工厂客户的获取也至关重要。 中国的中芯国际在第一季度的收入为2505万美元,同比增长11.5%,市场份额为5.1%。三星电子与中芯国际的市场份额差距从去年第一季度的1.7个百分点缩小至今年第一季度的1.4个百分点。 预计第二季度晶圆代工市场将继续保持增长。趋势科技认为,AI相关的先进节点和电源管理产品的需求将持续强劲,前十名企业的收入有望再次创下新高。 下半年价格上涨的可能性也是一个变数。晶圆代工企业暗示将提高晶圆价格,预计客户为了确保订单量可能会提前下单。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-13 01:51:00 -
三星电子将于明年正式启用美国德克萨斯州的泰勒工厂
三星电子将于明年正式启用其在美国德克萨斯州的泰勒工厂,这一工厂是其晶圆代工(半导体代工生产)业务的核心基地。最近,三星电子会长李在镕亲自出面积极拓展海外客户,市场对其非存储业务的业绩改善充满期待。根据业内消息,三星电子在5月28日(当地时间)于美国举行的“SAFE论坛2026”上正式宣布,泰勒工厂将于明年开始生产。预计将在7月1日于国内举行的SAFE论坛上公布更多关于先进工艺的详细信息。泰勒工厂于2022年开工建设,是三星电子在美国投资计划中总额达170亿美元(约合25.5万亿韩元)的核心项目。工厂完工后,预计将具备与台湾TSMC竞争的晶圆代工能力。目前,特斯拉已预定了165亿美元(约合22万亿韩元)的下一代AI和自动驾驶芯片AI6的生产量。最近,苹果的核心管理层也亲自访问了泰勒工厂,讨论建立芯片合作伙伴关系。三星电子还在致力于提升高性能人工智能(AI)芯片的晶圆代工工艺。例如,半导体设计软件公司Synopsys与三星晶圆代工合作,全面引入AI技术于半导体的整个生产过程。为了支持高性能AI芯片所需的多芯片结构,三星对第三代2纳米工艺和下一代三维半导体(3D IC)平台进行了升级。通过将复杂的电路设计从手动转变为AI自动化系统,显著降低了先进工艺的开发成本和设计错误。这种晶圆代工技术的提升也将增强下一代高带宽内存(HBM)的竞争力。三星电子已向全球客户供应了全球首个7代高带宽内存(HBM)“HBM4E”的12层样品。三星的内存与晶圆代工部门之间的合作被认为加快了开发速度。HBM4E同时应用了在前一代HBM4中验证的1c(10纳米级6代)DRAM和4纳米晶圆代工工艺。随着先进封装和3D堆叠技术的重要性日益增加,三星的晶圆代工能力与下一代HBM技术的竞争力密切相关。过去,晶圆代工及非存储业务一直是三星电子最大的困扰。晶圆代工和系统LSI部门去年估计录得约6.8万亿韩元的营业亏损。今年第一季度,虽然以存储为主的半导体营业利润创下历史最高水平,约为53万亿韩元,但非存储部门却出现了数千亿韩元的亏损。然而,明年晶圆代工业务有望实现盈利转变。随着特斯拉、高通、苹果等大型客户的订单增加,以及像Anthropic这样的AI初创企业的新需求,市场前景乐观。全球晶圆代工市场的龙头企业TSMC的先进工厂几乎处于满负荷运转,导致供应短缺。越来越多的客户开始寻求三星电子作为替代供应商。李在镕会长也亲自关注晶圆代工业务。最近,他在完成劳资薪酬谈判后,立即前往台湾出差。与台湾半导体设计公司联发科技的管理层会面,探讨晶圆代工合作方案。联发科技目前将半导体生产委托给TSMC,三星电子则凭借其内存、HBM等稳定的供应和价格竞争力,积极争取新的晶圆代工客户。韩国证券公司Kiwoom的研究员朴裕岳表示:“预计三星电子的非存储业务营业利润将从今年的3.6万亿韩元亏损,到2027年转为盈利18000亿韩元,显著改善。”KB证券研究中心主任金东源也表示:“预计今年三星晶圆代工的订单将比去年增长超过100%,晶圆代工的业绩有望从去年的约7万亿韩元亏损转为明年盈利的可见范围。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-01 01:03:00 -
三星重建晶圆代工业务,迎接AI时代
在辉煌的存储器繁荣之后,三星电子正准备迎接新的挑战。尽管在高带宽存储器(HBM)领域取得了历史性的业绩,但三星的目标不仅限于保持存储器的领先地位。据业内消息,三星电子正在集中力量重建其半导体业务的第二支柱——晶圆代工。曾被评为“追赶台积电失败”的晶圆代工业务,正试图重新上轨道,与存储器一起推动业绩。最近,苹果访问了位于美国德克萨斯州的三星泰勒工厂,讨论先进芯片生产合作,这象征着三星晶圆代工的影响力正在扩大。三星晶圆代工曾在2至3年前面临危机,尽管率先引入了3纳米GAA工艺,但初期良率不稳定。市场认为三星在加速先进工艺转换过程中遇到了困难,与台积电的差距扩大。随着2023年生成型AI投资竞争的加剧,半导体行业的格局发生了巨大变化。全球科技巨头开始重视多元化供应链,以应对对台积电过度依赖的风险。在此背景下,三星凭借其在美国的生产基地和同时进行存储器与晶圆代工的能力,重新获得了机会。三星计划在2024年后扩大其在奥斯汀和泰勒的生产基地,加速吸引全球科技巨头客户。三星电子已获得特斯拉下一代自动驾驶芯片“AI6”的生产合同,并参与英伟达新型AI芯片的生产。与苹果的合作可能性也在上升,业内认为三星晶圆代工正重新进入全球科技巨头供应链的中心。三星的战略转变反映了AI时代半导体生态系统的变化。过去以存储器性能为中心的竞争,现在转变为HBM、晶圆代工、先进封装和AI芯片生产的价值链。三星也在尝试从单纯的存储器公司转型为AI基础设施企业,扩大HBM4量产和先进封装投资,同时增强先进工艺竞争力。尽管如此,三星仍面临挑战,尤其是晶圆代工业务的良率稳定性。台积电多年来积累的客户信任和生产稳定性并不容易在短期内赶上。此外,巨额投资负担也是一个问题。三星在美国泰勒工厂扩建、先进工艺投资和HBM生产扩大的过程中投入了大量资金。虽然AI繁荣期可能维持增长动力,但市场波动性增加时,盈利管理的压力也会加大。尽管如此,市场仍在关注三星的变化。三星正努力超越存储器的成功模式,在AI时代的新半导体秩序中,将晶圆代工发展为新的增长支柱。
2026-05-08 00:06:00









