
主页搜索
搜索
选择时间
搜索范围
全部的
‘年轻群体’新闻 4个
-
 三星火灾:年轻人中脂肪肝保险客户十年翻倍,20、30岁群体增长明显
几乎没有症状的脂肪肝在年轻人中迅速增加,分析认为需要通过健康检查进行早期发现和体重管理。 三星火灾在即将到来的“世界肝炎日”前,利用公司健康信息综合平台积累的数据,分析了肝病治疗现状和医疗费用变化,并于27日发布了结果。 分析结果显示,2015年获得脂肪肝相关实损保险金的客户从1.2万人增加到去年的2.3万人,约增加了2倍。 特别是20岁人群的脂肪肝患病率在最近10年中,从每10万人中148人增加到216人,约增加了1.5倍。30岁人群在同一时期也从355人增加到443人,增幅超过1.2倍。 数据显示,脂肪肝患者中有一半同时患有高血压、糖尿病和高脂血症等代谢疾病。然而,脂肪肝往往没有明显症状,79.9%的患者是在健康检查中偶然发现,随后开始治疗的比例仅为57.7%。 三星火灾对1万1193名脂肪肝诊断客户进行了10年的追踪,结果显示4.0%的患者发展为肝硬化,1.5%发展为肝癌。伴有糖尿病的患者肝硬化进展率为5.2%,比没有慢性疾病的患者高出1.3个百分点。 随着肝病的恶化,医疗费用负担也加重。与慢性病毒性肝炎相比,肝硬化患者的人均医疗费用约增加3.9倍,肝癌患者则增加约7.3倍。 三星火灾相关人士表示:“最近年轻人中脂肪肝的增长趋势明显,因此早期发现和高风险群体管理显得尤为重要。”并指出“需要积极进行肝纤维化检查和体重减轻等管理。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-27 17:44:00 -
 今年夏季气温高于往年,床上用品行业加速推广‘冷感新材料’
随着首尔白天气温达到30度,床上用品行业的“夏季特需”营销战比往年提前启动。 根据23日相关行业的消息,因预报将出现历史级的高温和频繁的异常高温现象,消费者为了提前确保舒适的睡眠,‘冷感床上用品’的市场需求正在激增。 睡眠专家指出,夏季失眠的最大原因是“体热释放失败”。伊夫佳睡眠环境研究所表示,人要进入深度睡眠,体温必须自然下降,但如果室内温度过高,体热释放就会受到阻碍,导致难以入睡。 该研究所提出了在热带夜中获得良好睡眠的三大法则:△使用降低体温的冷感床上用品 △严格管理床上用品内外的湿度 △营造有利于睡眠节律的卧室环境。因此,床上用品行业正在全力以赴地进行新材料的竞争,以最大化“接触冷感指数(Q-max·皮肤接触时感受到的凉爽程度)”。 伊夫佳推出了由纤维企业休比斯的高性能冷感面料制作的‘普利酷’,并推出了新产品‘基础好’和改良产品‘拉美’。基础好结合了优质羊毛填充材料和休比斯接触冷感面料,极大地提升了凉爽的触感。外层采用透气性极佳的高密度60支纯棉,增加了海军蓝和深灰色的时尚感。 自2024年推出以来备受欢迎的羊毛床上用品‘拉美’也进行了改良,采用了柔软的高密度纯棉100%覆盖。 索诺斯广场的感性生活方式品牌睡眠品牌,为应对今年夏季的极端高温和梅雨季节,首次推出冷感床上用品系列。此次推出的冷感垫和冷感被两款产品,不仅具备强大的功能性,还在设计上克服了以往冷感床上用品的不足,旨在吸引2030年轻群体。 阿尔勒曼扩大了冷感、抗过敏和抗菌功能的夏季床上用品系列,积极进军优质睡眠解决方案市场。阿尔勒曼表示,在线上推出的生活方式床上用品品牌‘帕尔菲·阿尔勒曼’的2023年5月夏季产品销售额较去年同期增长了161.6%。 床上用品行业相关人士表示:“随着高温的加剧,冷感床上用品已成为夏季必需品。”并指出:“今年夏季家具和生活用品行业的成败将取决于冷感类别的产品供应和营销。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-26 19:12:00 -
 2030年轻人深陷债务困境:储蓄无望,借贷维持生活
尽管政府推出了青年未来储蓄等资产形成政策,但年轻人的金融现实却更接近于“债务管理”而非“储蓄”。年轻群体的贷款逾期率在所有年龄段中最高,许多人不得不借债以应付生活开支。与支持通过储蓄形成资产的政策相反,许多年轻人面临的更紧迫任务是“债务管理”。 根据金融机构的数据显示,截至今年3月底,KB国民、信贷、 하나、우리、NH农协等五大银行的20岁以下家庭贷款逾期率的简单平均为0.44%,在所有年龄段中最高。60岁以上的逾期率为0.41%,50岁和40岁的逾期率分别为0.36%和0.32%。30岁的逾期率最低,仅为0.22%。 20岁以下的逾期余额为1253亿2500万韩元,在所有年龄段中最少。尽管贷款不良规模不大,但逾期率最高,表明年轻人的还款能力相对较弱。 金融界认为,20岁以下的年轻人收入基础薄弱,金融资产积累不足,因此在生活费或住房费等短期支出冲击下,逾期的可能性较大。 生活费负担被认为是降低年轻人储蓄能力的最大因素。根据首尔金融福利咨询中心对去年的1025名29岁以下申请个人重生的年轻人的调查,67.9%的人表示首次借债的原因是为了支付生活费。许多年轻人通过信用卡或贷款来填补生活费的不足,因此越来越多的年轻人将偿还债务置于储蓄之上。 在这种情况下,针对年轻人的资产形成政策是否能真正惠及脆弱的年轻群体仍需观察。本月开始可加入的青年未来储蓄是支持年轻人长期储蓄的产品,但前提是有一定的收入和月缴能力。对于那些目前没有收入或被生活费贷款、信用卡还款压力所困扰的年轻人来说,加入和维持都可能并不容易。 在现有的青年跃进账户中也出现了类似的局限性。青年跃进账户的参与者平均信用评分为876.2分,高于整体年轻人平均的814.1分。这意味着相对金融条件较好、信用度高的年轻人更能享受政策福利。需要资产形成支持的脆弱年轻人反而可能远离制度内的政策产品,这也是人们提出的一个问题。 政府也意识到现有政策网络中被忽视的脆弱年轻人问题。最近,总统室国民团结秘书处与家庭照顾青年、孤立与隐居青年、自立准备青年等进行了座谈,讨论了政策盲区内年轻人的困难。然而,目前的青年金融政策主要围绕资产形成支持设计,已背负债务的脆弱年轻群体未能充分受益于政策。 金融界人士表示:“青年资产形成政策是必要的,但在实际情况中,许多年轻人更担心生活费和贷款偿还的负担,而不是储蓄。需要一种不仅支持储蓄,还能同时管理债务问题的综合性方法。”
2026-06-02 00:00:00 -
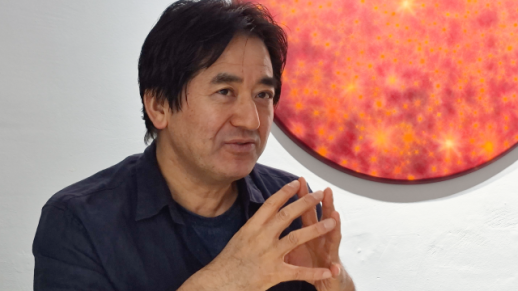 人工智能时代,人类应如何定义自身价值——来自强相博的‘意义文明’论述
在人工智能(AI)迅速重塑生产方式和社会结构的背景下,人类的角色和价值面临根本性的问题。《大师钥匙》作者、文明设计师强相博在最近的采访中表示:“AI时代的核心转变不在于技术能力的提升,而在于人类从‘方法’转向‘意义’。通过这一转变,我们需要构建新的文明形态。” 强相博长期以来将“意义文明”作为核心概念进行研究和创作,尝试将哲学思考、自我成长与内容产业结合。他的代表作《The Master Key》系统地展示了个人成功的路径和生活方向。 他指出,目前人类最缺乏的能力是“方向设定”。他警告说,如果人类仅将AI视为简单工具,可能会错失结构性变化和本质。他表示:“在AI几乎可以完成所有工作的情况下,如果人类无法自我设定方向,可能会沦为系统的一部分。”他强调,个人和社会结构都应能够指引方向。 他提出了与传统信息社会和技术文明不同的“意义文明”概念。他指出,技术文明关注的是“我们要创造什么”,而在AI时代,应转向“我们是否真的需要创造”。技术应朝着更接近人类本质的方向发展,结构应从“技术-人类-技术”转向“人类-技术-人类”的循环结构。 在价值层面,他将“意义、生动的梦想、责任、爱”视为人类独有的核心领域。他表示:“AI和机器人最终是为了帮助人类更接近这四种价值而存在的。”他认为,这四个要素将成为新的判断标准。 此外,他还提出了成功的标准,即“BTS × LOVE = SUCCESS”的绝对公式。BTS代表身体(Body)、能力(Talent)、精神(Spirit),而LOVE则指人际连接和共鸣。他指出:“在AI时代,速度、效率和结果导向的传统成功标准正被技术迅速取代,未来的成功将不再是更快地完成任务,而是创造更深的连接,并在其中产生意义。” 从世代角度来看,他将10至30岁的人群定义为“1030年轻群体”,并将其视为“文明设计者”。他强调:“与在效率、增长和资本中心逻辑中成长的老一代不同,如果这一代人以相同标准与AI竞争,将难以占据优势。”他指出,关键在于从效率竞争转向方向创造。 在制度层面,他还提出了“意义金融”和“意义教育”的概念。他表示:“在AI时代,经济系统可以在没有人类直接参与的情况下运作。”他认为,金融应从生产中心转向人类和价值中心,即投资于意义、生动的梦想、责任和爱。然而,这一变化需要通过媒体、制度和政府的逐步引导来实现。 在教育领域,他指出,现有体系仍停留在“AI之前”的方式。他表示:“知识的获取应交给AI,而人类应专注于探索意义和方向。”他认为,历史教育也应从记忆转向体验中心的理解,教师应从“提供答案的人”转变为“提出问题的人”。 同时,他警告说,在以效率、增长和资本为中心的讨论中,“意义”可能会进一步被压缩。他指出,如果社会只重视结果,个人可能会失去对“为什么而做”的判断力。 他表示:“当今年轻一代正处于一个重要的十字路口。”他强调,成为文明设计的主体,还是继续作为系统中的消费者,这不仅是个人的选择,也是未来社会方向的关键问题。 “AI时代的胜负不在于速度,而在于方向。” ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-12 13:24:22
-
三星火灾:年轻人中脂肪肝保险客户十年翻倍,20、30岁群体增长明显
几乎没有症状的脂肪肝在年轻人中迅速增加,分析认为需要通过健康检查进行早期发现和体重管理。 三星火灾在即将到来的“世界肝炎日”前,利用公司健康信息综合平台积累的数据,分析了肝病治疗现状和医疗费用变化,并于27日发布了结果。 分析结果显示,2015年获得脂肪肝相关实损保险金的客户从1.2万人增加到去年的2.3万人,约增加了2倍。 特别是20岁人群的脂肪肝患病率在最近10年中,从每10万人中148人增加到216人,约增加了1.5倍。30岁人群在同一时期也从355人增加到443人,增幅超过1.2倍。 数据显示,脂肪肝患者中有一半同时患有高血压、糖尿病和高脂血症等代谢疾病。然而,脂肪肝往往没有明显症状,79.9%的患者是在健康检查中偶然发现,随后开始治疗的比例仅为57.7%。 三星火灾对1万1193名脂肪肝诊断客户进行了10年的追踪,结果显示4.0%的患者发展为肝硬化,1.5%发展为肝癌。伴有糖尿病的患者肝硬化进展率为5.2%,比没有慢性疾病的患者高出1.3个百分点。 随着肝病的恶化,医疗费用负担也加重。与慢性病毒性肝炎相比,肝硬化患者的人均医疗费用约增加3.9倍,肝癌患者则增加约7.3倍。 三星火灾相关人士表示:“最近年轻人中脂肪肝的增长趋势明显,因此早期发现和高风险群体管理显得尤为重要。”并指出“需要积极进行肝纤维化检查和体重减轻等管理。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-27 17:44:00 -
今年夏季气温高于往年,床上用品行业加速推广‘冷感新材料’
随着首尔白天气温达到30度,床上用品行业的“夏季特需”营销战比往年提前启动。 根据23日相关行业的消息,因预报将出现历史级的高温和频繁的异常高温现象,消费者为了提前确保舒适的睡眠,‘冷感床上用品’的市场需求正在激增。 睡眠专家指出,夏季失眠的最大原因是“体热释放失败”。伊夫佳睡眠环境研究所表示,人要进入深度睡眠,体温必须自然下降,但如果室内温度过高,体热释放就会受到阻碍,导致难以入睡。 该研究所提出了在热带夜中获得良好睡眠的三大法则:△使用降低体温的冷感床上用品 △严格管理床上用品内外的湿度 △营造有利于睡眠节律的卧室环境。因此,床上用品行业正在全力以赴地进行新材料的竞争,以最大化“接触冷感指数(Q-max·皮肤接触时感受到的凉爽程度)”。 伊夫佳推出了由纤维企业休比斯的高性能冷感面料制作的‘普利酷’,并推出了新产品‘基础好’和改良产品‘拉美’。基础好结合了优质羊毛填充材料和休比斯接触冷感面料,极大地提升了凉爽的触感。外层采用透气性极佳的高密度60支纯棉,增加了海军蓝和深灰色的时尚感。 自2024年推出以来备受欢迎的羊毛床上用品‘拉美’也进行了改良,采用了柔软的高密度纯棉100%覆盖。 索诺斯广场的感性生活方式品牌睡眠品牌,为应对今年夏季的极端高温和梅雨季节,首次推出冷感床上用品系列。此次推出的冷感垫和冷感被两款产品,不仅具备强大的功能性,还在设计上克服了以往冷感床上用品的不足,旨在吸引2030年轻群体。 阿尔勒曼扩大了冷感、抗过敏和抗菌功能的夏季床上用品系列,积极进军优质睡眠解决方案市场。阿尔勒曼表示,在线上推出的生活方式床上用品品牌‘帕尔菲·阿尔勒曼’的2023年5月夏季产品销售额较去年同期增长了161.6%。 床上用品行业相关人士表示:“随着高温的加剧,冷感床上用品已成为夏季必需品。”并指出:“今年夏季家具和生活用品行业的成败将取决于冷感类别的产品供应和营销。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-26 19:12:00 -
2030年轻人深陷债务困境:储蓄无望,借贷维持生活
尽管政府推出了青年未来储蓄等资产形成政策,但年轻人的金融现实却更接近于“债务管理”而非“储蓄”。年轻群体的贷款逾期率在所有年龄段中最高,许多人不得不借债以应付生活开支。与支持通过储蓄形成资产的政策相反,许多年轻人面临的更紧迫任务是“债务管理”。 根据金融机构的数据显示,截至今年3月底,KB国民、信贷、 하나、우리、NH农协等五大银行的20岁以下家庭贷款逾期率的简单平均为0.44%,在所有年龄段中最高。60岁以上的逾期率为0.41%,50岁和40岁的逾期率分别为0.36%和0.32%。30岁的逾期率最低,仅为0.22%。 20岁以下的逾期余额为1253亿2500万韩元,在所有年龄段中最少。尽管贷款不良规模不大,但逾期率最高,表明年轻人的还款能力相对较弱。 金融界认为,20岁以下的年轻人收入基础薄弱,金融资产积累不足,因此在生活费或住房费等短期支出冲击下,逾期的可能性较大。 生活费负担被认为是降低年轻人储蓄能力的最大因素。根据首尔金融福利咨询中心对去年的1025名29岁以下申请个人重生的年轻人的调查,67.9%的人表示首次借债的原因是为了支付生活费。许多年轻人通过信用卡或贷款来填补生活费的不足,因此越来越多的年轻人将偿还债务置于储蓄之上。 在这种情况下,针对年轻人的资产形成政策是否能真正惠及脆弱的年轻群体仍需观察。本月开始可加入的青年未来储蓄是支持年轻人长期储蓄的产品,但前提是有一定的收入和月缴能力。对于那些目前没有收入或被生活费贷款、信用卡还款压力所困扰的年轻人来说,加入和维持都可能并不容易。 在现有的青年跃进账户中也出现了类似的局限性。青年跃进账户的参与者平均信用评分为876.2分,高于整体年轻人平均的814.1分。这意味着相对金融条件较好、信用度高的年轻人更能享受政策福利。需要资产形成支持的脆弱年轻人反而可能远离制度内的政策产品,这也是人们提出的一个问题。 政府也意识到现有政策网络中被忽视的脆弱年轻人问题。最近,总统室国民团结秘书处与家庭照顾青年、孤立与隐居青年、自立准备青年等进行了座谈,讨论了政策盲区内年轻人的困难。然而,目前的青年金融政策主要围绕资产形成支持设计,已背负债务的脆弱年轻群体未能充分受益于政策。 金融界人士表示:“青年资产形成政策是必要的,但在实际情况中,许多年轻人更担心生活费和贷款偿还的负担,而不是储蓄。需要一种不仅支持储蓄,还能同时管理债务问题的综合性方法。”
2026-06-02 00:00:00 -
人工智能时代,人类应如何定义自身价值——来自强相博的‘意义文明’论述
在人工智能(AI)迅速重塑生产方式和社会结构的背景下,人类的角色和价值面临根本性的问题。《大师钥匙》作者、文明设计师强相博在最近的采访中表示:“AI时代的核心转变不在于技术能力的提升,而在于人类从‘方法’转向‘意义’。通过这一转变,我们需要构建新的文明形态。” 强相博长期以来将“意义文明”作为核心概念进行研究和创作,尝试将哲学思考、自我成长与内容产业结合。他的代表作《The Master Key》系统地展示了个人成功的路径和生活方向。 他指出,目前人类最缺乏的能力是“方向设定”。他警告说,如果人类仅将AI视为简单工具,可能会错失结构性变化和本质。他表示:“在AI几乎可以完成所有工作的情况下,如果人类无法自我设定方向,可能会沦为系统的一部分。”他强调,个人和社会结构都应能够指引方向。 他提出了与传统信息社会和技术文明不同的“意义文明”概念。他指出,技术文明关注的是“我们要创造什么”,而在AI时代,应转向“我们是否真的需要创造”。技术应朝着更接近人类本质的方向发展,结构应从“技术-人类-技术”转向“人类-技术-人类”的循环结构。 在价值层面,他将“意义、生动的梦想、责任、爱”视为人类独有的核心领域。他表示:“AI和机器人最终是为了帮助人类更接近这四种价值而存在的。”他认为,这四个要素将成为新的判断标准。 此外,他还提出了成功的标准,即“BTS × LOVE = SUCCESS”的绝对公式。BTS代表身体(Body)、能力(Talent)、精神(Spirit),而LOVE则指人际连接和共鸣。他指出:“在AI时代,速度、效率和结果导向的传统成功标准正被技术迅速取代,未来的成功将不再是更快地完成任务,而是创造更深的连接,并在其中产生意义。” 从世代角度来看,他将10至30岁的人群定义为“1030年轻群体”,并将其视为“文明设计者”。他强调:“与在效率、增长和资本中心逻辑中成长的老一代不同,如果这一代人以相同标准与AI竞争,将难以占据优势。”他指出,关键在于从效率竞争转向方向创造。 在制度层面,他还提出了“意义金融”和“意义教育”的概念。他表示:“在AI时代,经济系统可以在没有人类直接参与的情况下运作。”他认为,金融应从生产中心转向人类和价值中心,即投资于意义、生动的梦想、责任和爱。然而,这一变化需要通过媒体、制度和政府的逐步引导来实现。 在教育领域,他指出,现有体系仍停留在“AI之前”的方式。他表示:“知识的获取应交给AI,而人类应专注于探索意义和方向。”他认为,历史教育也应从记忆转向体验中心的理解,教师应从“提供答案的人”转变为“提出问题的人”。 同时,他警告说,在以效率、增长和资本为中心的讨论中,“意义”可能会进一步被压缩。他指出,如果社会只重视结果,个人可能会失去对“为什么而做”的判断力。 他表示:“当今年轻一代正处于一个重要的十字路口。”他强调,成为文明设计的主体,还是继续作为系统中的消费者,这不仅是个人的选择,也是未来社会方向的关键问题。 “AI时代的胜负不在于速度,而在于方向。” ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-12 13:24:22









