
主页搜索
搜索
选择时间
搜索范围
全部的
‘国库债’新闻 4个
-
 政府计划发行5000亿元国库债券
财政经济部于20日宣布,将通过非竞争性招标方式发行5000亿元规模的国库债券。 自今年4月世界国债指数(WGBI)纳入以来,国库债券的交易需求显著增加。国库债券是指在新发行国库债券时,将其基准地位转让的国库债券。 为了提高国库债券的流动性,政府决定对国库债券采取非竞争性招标方式。非竞争性招标是指按照事先公告的国库债券发行量和利率进行发行,国库债券专业交易商(PD)可以根据品种进行需求量的投标。 中标量将在各品种的发行量范围内,按照PD的投标量进行分配。此次发行的品种包括20年期4个品种,总规模4250亿元,30年期1个品种,总规模750亿元。 财政经济部相关人士表示:“PD可以根据上个月的履约评估结果,将各品种分为两个组别进行投标。”参与所有20个专业交易商的第一组将获得各品种发行预定量的60%。而上个月履约评估结果排名前10的专业交易商参与的第二组将获得发行预定量的40%。 8月国库债券非竞争性招标发行时适用的各品种发行利率,将根据市场条件如流通利率等,在即将到来的28日通过国债市场官方网站等进行公告。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-21 02:52:10 -
 尽管股市波动,美元供给改善,汇率与债券利率同步下跌
尽管KOSPI指数在一个月内经历了从‘九千’到‘五千’的剧烈波动,国内股市的波动性加大,但外汇市场和债券市场却出现了美元供给改善和对安全资产偏好的双重影响,汇率和利率均出现下跌趋势。 在8月3日的首尔外汇市场上,美元兑韩元的汇率以1429.8韩元收盘。上个月1日,汇率一度飙升至1559.2韩元,甚至突破1560韩元,但现已降至1420韩元区间。7月份,汇率下跌了125.4韩元,创下自2009年3月全球金融危机以来的最大月度跌幅。尤其是在上个月30日,汇率一度跌至1418.0韩元,创下自去年10月20日以来的最低点。 美元供给的改善被认为是导致韩元升值的原因之一。SK海力士的美国存托凭证(ADR)发行资金流入,以及出口企业的美元卖出量增加,推动了美元的抛售。 外资投资者在国内股市中持续表现出卖出优势。由于股价短期内急剧上涨,投资者开始进行投资组合再平衡,导致韩元贬值压力加大。然而,在上个月8日至31日期间,外资在证券市场上累计净买入61123亿韩元,转而形成买入势头,从而缓解了韩元贬值的压力。 韩国、美国和日本的外汇当局的市场干预也被认为支撑了韩元的强势。在上个月30日,韩元兑美元汇率与日元兑美元汇率一起急剧下跌,跌破1420韩元,这被认为是韩美日外汇当局共同干预的结果。有观点认为下半年韩元可能会进入1300韩元区间。韩国投资证券的文达云研究员表示:“由于企业税中期预缴的换汇需求和美国经济放缓,预计将出现趋势性贬值。” 与此同时,债券利率也迅速下跌。由于市场对利率高点的认知以及国际油价的急剧下跌,安全资产的需求上升。根据金融投资协会的数据,3年期国库债券利率在上个月24日曾达到年3.959%,但随后持续下跌,至31日降至年3.758%,下降了20.1个基点(1个基点=0.01个百分点)。同一时期,10年期国库债券利率也从年4.447%降至年4.261%,下降了18.6个基点。 市场普遍认为,韩国银行的基准利率在预期范围内的上调,部分消除了不确定性。由于市场已经反映出中央银行在加息后可能进一步收紧的预期,因此债券买入势头有所增加。 展望未来,短期债券在8月份市场已在一定程度上反映了加息和内外部不确定性,可能还有进一步下跌的空间。相反,长期债券由于经济走势稳健、财政扩张政策以及美国长期国债利率上升等因素,可能面临下跌幅度受限的风险。 韩华投资证券的金成洙研究员表示:“3年期国库债券利率预计将在本月末的金融货币委员会会议后再次下跌,而长期债券由于稳健的增长、积极的财政政策和全球长期利率上升等因素,10年期国库债券的基准上限可能会放宽至4.70%。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-04 17:00:00 -
 WGBI纳入三个月,外资资金仍偏向日本,利率波动成变数
自世界国债指数(WGBI)纳入以来,外资对韩国国库债的净买入已超过30万亿韩元,但其中相当一部分集中在日本资金上。这引发了对未来国内债券利率可能受到海外因素影响的担忧。 根据30日财政经济部的数据,从3月30日至本月26日,外资的国库债净买入规模为结算基准的30万7000亿韩元,较去年同期(28万亿韩元)有所增加。 在WGBI纳入后的三个月中,日本资金以结算基准净流入9万2000亿韩元,占总净买入的近30%。按月来看,4月为3万1000亿韩元,5月为2万9000亿韩元,6月为3万2000亿韩元,资金流入保持稳定。 日本对韩国国库债的持有规模也在最近达到487亿美元,比去年5月底增加了约10倍。日本投资者的国库债持有余额从3月底的9000亿韩元增至本月26日的10万亿韩元。政府自4月在东京举行主要养老金等投资说明会(IR)以来,积极吸引日本投资者,资金集中现象加速。 财政部相关人士表示:“尽管国库债利率波动性加大,自WGBI纳入以来,4月至6月外资国库债净买入持续。”他指出,“中央银行、投资银行和国际机构等多种类型的投资者继续进行净投资,外资资金流入保持稳定。” 市场普遍认为,仅因日本资金比例较高并不需要过于担忧短期资金撤出。因为日本资金中相当部分是因WGBI纳入而进行的被动资金配置,或具有中长期投资特性,因此短期借贷资金不会突然撤出。 iM证券研究员朴相炫表示:“日本资金应视为因WGBI纳入而进入的资金,属于中长期投资特性,因此仅因日本资金比例较大,不应视为国内债券市场利率急剧上升的风险因素。” 然而,日本银行的进一步加息或日元汇率对冲成本的变化被认为是直接影响日本资金在国内债券投资吸引力的变量。如果日本国内利率上升,相对而言,投资韩元债券的吸引力可能降低,因此在当前对特定国家依赖度较高的结构下,这种变化可能直接转化为国内利率的波动。 特别是,如果WGBI纳入的效果仅停留在初期的日本被动资金流入,敏感于利率、汇率和汇率对冲成本的主动全球投资者的进一步流入可能会缓慢,未来的购买能力可能会减弱。 延世大学经济学部名誉教授金正植表示:“目前日本资金的中长期投资特性强,因此短期内对市场的冲击可能性不大。”但他也指出:“长期来看,特定国家外资投资比例过高,可能会对国内债券利率产生较大影响,需引起重视。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-01 00:52:00 -
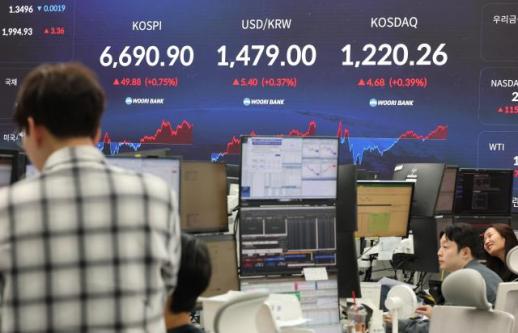 中东风险缓解,4月外国资金流出大幅减少
上个月,投资者情绪有所恢复,外国股市投资资金的净流出幅度大幅缩小。债券资金因纳入全球国债指数(WGBI)而实现净流入。 韩国银行15日发布的《国际金融与外汇市场动态》显示,4月份外国证券(股票和债券)投资资金净流出213亿美元。这意味着流出韩国证券市场的外国投资资金超过了流入的资金。 在上个月,外国资金流出达到3655亿美元,创下历史最高纪录,但随着投资者情绪改善,净流出规模大幅减少。 外国股票资金净流出268亿美元。由于对中东地区地缘政治风险的警惕,连续四个月出现净流出。然而,在美国与伊朗达成停火协议后,投资者情绪有所恢复,净流出幅度从上月的297亿美元大幅缩小。 债券资金实现净流入55亿美元,较上月的677亿美元净流出转为流入。尽管套利交易吸引力较低,但由于WGBI纳入带来的中长期国库债投资资金流入,导致情况发生变化。剩余到期1至30年的国库债净投资规模从3月的288亿美元激增至4月的645亿美元。 韩国国债(外汇平衡基金债券5年期)的信用违约掉期(CDS)溢价月均为31个基点(1个基点=0.01个百分点),较上月的30个基点下降1个基点,维持在上月水平。然而,由于中东战争持续,短期外部借款加息从14个基点上升至19个基点,中长期加息从37个基点上升至45个基点。 上个月,韩元对美元汇率的波动性较3月大幅缩小。4月份的汇率平均波动幅度和波动率(与前日相比)分别为8.9韩元和0.59%,回落至2月水平(11.4韩元和0.76%)。 韩国银行表示:“由于美伊停战谈判进展的预期以及日元升值等因素,汇率一度跌至1450韩元,但由于美伊停战预期减弱以及外国人在国内股票市场的净卖出,导致下跌幅度缩小。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-15 21:05:09
-
政府计划发行5000亿元国库债券
财政经济部于20日宣布,将通过非竞争性招标方式发行5000亿元规模的国库债券。 自今年4月世界国债指数(WGBI)纳入以来,国库债券的交易需求显著增加。国库债券是指在新发行国库债券时,将其基准地位转让的国库债券。 为了提高国库债券的流动性,政府决定对国库债券采取非竞争性招标方式。非竞争性招标是指按照事先公告的国库债券发行量和利率进行发行,国库债券专业交易商(PD)可以根据品种进行需求量的投标。 中标量将在各品种的发行量范围内,按照PD的投标量进行分配。此次发行的品种包括20年期4个品种,总规模4250亿元,30年期1个品种,总规模750亿元。 财政经济部相关人士表示:“PD可以根据上个月的履约评估结果,将各品种分为两个组别进行投标。”参与所有20个专业交易商的第一组将获得各品种发行预定量的60%。而上个月履约评估结果排名前10的专业交易商参与的第二组将获得发行预定量的40%。 8月国库债券非竞争性招标发行时适用的各品种发行利率,将根据市场条件如流通利率等,在即将到来的28日通过国债市场官方网站等进行公告。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-21 02:52:10 -
尽管股市波动,美元供给改善,汇率与债券利率同步下跌
尽管KOSPI指数在一个月内经历了从‘九千’到‘五千’的剧烈波动,国内股市的波动性加大,但外汇市场和债券市场却出现了美元供给改善和对安全资产偏好的双重影响,汇率和利率均出现下跌趋势。 在8月3日的首尔外汇市场上,美元兑韩元的汇率以1429.8韩元收盘。上个月1日,汇率一度飙升至1559.2韩元,甚至突破1560韩元,但现已降至1420韩元区间。7月份,汇率下跌了125.4韩元,创下自2009年3月全球金融危机以来的最大月度跌幅。尤其是在上个月30日,汇率一度跌至1418.0韩元,创下自去年10月20日以来的最低点。 美元供给的改善被认为是导致韩元升值的原因之一。SK海力士的美国存托凭证(ADR)发行资金流入,以及出口企业的美元卖出量增加,推动了美元的抛售。 外资投资者在国内股市中持续表现出卖出优势。由于股价短期内急剧上涨,投资者开始进行投资组合再平衡,导致韩元贬值压力加大。然而,在上个月8日至31日期间,外资在证券市场上累计净买入61123亿韩元,转而形成买入势头,从而缓解了韩元贬值的压力。 韩国、美国和日本的外汇当局的市场干预也被认为支撑了韩元的强势。在上个月30日,韩元兑美元汇率与日元兑美元汇率一起急剧下跌,跌破1420韩元,这被认为是韩美日外汇当局共同干预的结果。有观点认为下半年韩元可能会进入1300韩元区间。韩国投资证券的文达云研究员表示:“由于企业税中期预缴的换汇需求和美国经济放缓,预计将出现趋势性贬值。” 与此同时,债券利率也迅速下跌。由于市场对利率高点的认知以及国际油价的急剧下跌,安全资产的需求上升。根据金融投资协会的数据,3年期国库债券利率在上个月24日曾达到年3.959%,但随后持续下跌,至31日降至年3.758%,下降了20.1个基点(1个基点=0.01个百分点)。同一时期,10年期国库债券利率也从年4.447%降至年4.261%,下降了18.6个基点。 市场普遍认为,韩国银行的基准利率在预期范围内的上调,部分消除了不确定性。由于市场已经反映出中央银行在加息后可能进一步收紧的预期,因此债券买入势头有所增加。 展望未来,短期债券在8月份市场已在一定程度上反映了加息和内外部不确定性,可能还有进一步下跌的空间。相反,长期债券由于经济走势稳健、财政扩张政策以及美国长期国债利率上升等因素,可能面临下跌幅度受限的风险。 韩华投资证券的金成洙研究员表示:“3年期国库债券利率预计将在本月末的金融货币委员会会议后再次下跌,而长期债券由于稳健的增长、积极的财政政策和全球长期利率上升等因素,10年期国库债券的基准上限可能会放宽至4.70%。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-04 17:00:00 -
WGBI纳入三个月,外资资金仍偏向日本,利率波动成变数
自世界国债指数(WGBI)纳入以来,外资对韩国国库债的净买入已超过30万亿韩元,但其中相当一部分集中在日本资金上。这引发了对未来国内债券利率可能受到海外因素影响的担忧。 根据30日财政经济部的数据,从3月30日至本月26日,外资的国库债净买入规模为结算基准的30万7000亿韩元,较去年同期(28万亿韩元)有所增加。 在WGBI纳入后的三个月中,日本资金以结算基准净流入9万2000亿韩元,占总净买入的近30%。按月来看,4月为3万1000亿韩元,5月为2万9000亿韩元,6月为3万2000亿韩元,资金流入保持稳定。 日本对韩国国库债的持有规模也在最近达到487亿美元,比去年5月底增加了约10倍。日本投资者的国库债持有余额从3月底的9000亿韩元增至本月26日的10万亿韩元。政府自4月在东京举行主要养老金等投资说明会(IR)以来,积极吸引日本投资者,资金集中现象加速。 财政部相关人士表示:“尽管国库债利率波动性加大,自WGBI纳入以来,4月至6月外资国库债净买入持续。”他指出,“中央银行、投资银行和国际机构等多种类型的投资者继续进行净投资,外资资金流入保持稳定。” 市场普遍认为,仅因日本资金比例较高并不需要过于担忧短期资金撤出。因为日本资金中相当部分是因WGBI纳入而进行的被动资金配置,或具有中长期投资特性,因此短期借贷资金不会突然撤出。 iM证券研究员朴相炫表示:“日本资金应视为因WGBI纳入而进入的资金,属于中长期投资特性,因此仅因日本资金比例较大,不应视为国内债券市场利率急剧上升的风险因素。” 然而,日本银行的进一步加息或日元汇率对冲成本的变化被认为是直接影响日本资金在国内债券投资吸引力的变量。如果日本国内利率上升,相对而言,投资韩元债券的吸引力可能降低,因此在当前对特定国家依赖度较高的结构下,这种变化可能直接转化为国内利率的波动。 特别是,如果WGBI纳入的效果仅停留在初期的日本被动资金流入,敏感于利率、汇率和汇率对冲成本的主动全球投资者的进一步流入可能会缓慢,未来的购买能力可能会减弱。 延世大学经济学部名誉教授金正植表示:“目前日本资金的中长期投资特性强,因此短期内对市场的冲击可能性不大。”但他也指出:“长期来看,特定国家外资投资比例过高,可能会对国内债券利率产生较大影响,需引起重视。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-01 00:52:00 -
中东风险缓解,4月外国资金流出大幅减少
上个月,投资者情绪有所恢复,外国股市投资资金的净流出幅度大幅缩小。债券资金因纳入全球国债指数(WGBI)而实现净流入。 韩国银行15日发布的《国际金融与外汇市场动态》显示,4月份外国证券(股票和债券)投资资金净流出213亿美元。这意味着流出韩国证券市场的外国投资资金超过了流入的资金。 在上个月,外国资金流出达到3655亿美元,创下历史最高纪录,但随着投资者情绪改善,净流出规模大幅减少。 外国股票资金净流出268亿美元。由于对中东地区地缘政治风险的警惕,连续四个月出现净流出。然而,在美国与伊朗达成停火协议后,投资者情绪有所恢复,净流出幅度从上月的297亿美元大幅缩小。 债券资金实现净流入55亿美元,较上月的677亿美元净流出转为流入。尽管套利交易吸引力较低,但由于WGBI纳入带来的中长期国库债投资资金流入,导致情况发生变化。剩余到期1至30年的国库债净投资规模从3月的288亿美元激增至4月的645亿美元。 韩国国债(外汇平衡基金债券5年期)的信用违约掉期(CDS)溢价月均为31个基点(1个基点=0.01个百分点),较上月的30个基点下降1个基点,维持在上月水平。然而,由于中东战争持续,短期外部借款加息从14个基点上升至19个基点,中长期加息从37个基点上升至45个基点。 上个月,韩元对美元汇率的波动性较3月大幅缩小。4月份的汇率平均波动幅度和波动率(与前日相比)分别为8.9韩元和0.59%,回落至2月水平(11.4韩元和0.76%)。 韩国银行表示:“由于美伊停战谈判进展的预期以及日元升值等因素,汇率一度跌至1450韩元,但由于美伊停战预期减弱以及外国人在国内股票市场的净卖出,导致下跌幅度缩小。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-15 21:05:09









