
主页搜索
搜索
选择时间
搜索范围
全部的
‘公寓分销’新闻 6个
-
 首尔分销前景指数三个月来首次恢复基准线,地方市场普遍下滑
全国公寓分销市场的商家期待感在一个月内再次下降,而首尔的分销前景指数则在三个月内首次超过基准线100。随着租房困境的加剧和公寓价格的持续上涨,首都圈的分销市场期待感有所提升,反观地方市场则因未售出房源的积压和需求萎缩而出现负面预期。 根据13日住宅产业研究院对住宅商家的调查,10月全国公寓分销前景指数为82.3,较上月的86.3下降了4.0点。 分销前景指数以100为基准,超过100表示对未来分销市场的乐观预期较多,低于100则表示负面预期占据主导。 按区域划分,首都圈的指数从上月的84.0上升至92.0,增加了8.0点,而非首都圈则从86.8下降至80.2,下降了6.6点。 特别是首尔的指数从上月的93.9上升了11.8点,达到了105.7,首次超过基准线100。虽然仁川从74.1上升至83.3,增加了9.2点,京畿则从83.9上升至86.8,增加了2.9点,但仍低于基准线。 这被解读为尽管在7、8月连续加息和贷款限制带来了资金筹措的压力,但由于租房困境加剧以及以首尔非江南地区为中心的公寓价格上涨,商家的分销市场期待感有所改善。 根据韩国房地产院的数据,10月第一周首都圈公寓的成交价格较上周上涨了0.14%,首尔上涨了0.12%。首尔的公寓成交价格已连续87周上涨。 相反,非首都圈中,除了全南和世宗,其他所有地区的分销前景指数均有所下降。庆北的指数从上月的100.0下降至76.5,下降幅度最大,达23.5点。接下来是强忍(-13.3点)、庆南(-11.2点)、大田(-11.1点)、釜山(-9.7点)等地区。 此外,蔚山和忠北分别下降了7.1点,大邱下降6.4点,忠南下降6.0点,全北下降5.4点,光州下降5.3点,济州下降4.4点。相对而言,全南的指数从60.0上升至76.9,增加了16.9点,世宗则从92.3上升至93.3,增加了1.0点。 住宅产业研究院表示:“地方市场因未售出房源的积压和住房需求的萎缩,加上贷款限制带来的资金筹措压力,导致各大城市和地区的前景指数均出现下降。”并指出:“最近地方公寓成交价格保持平稳,与首都圈存在差异。” 研究院还补充道:“需要关注即将于22日举行的韩国银行基准利率决定、税制改革方案的国会审议以及首都圈新公共土地的发布等政府住房供应政策的推进情况,以及地方未售出房源的趋势对分销市场的影响。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 20:04:00 -
 首尔住房许可激增604%…8月住房交易下降23%
上个月,首尔的住房许可数量同比激增超过600%。然而,住房买卖交易量较上月下降超过20%,市场进入调整期。 根据国土交通部于30日公布的2026年8月住房统计数据和2025年住房建设实际统计的最终数据,8月全国住房许可数量为21607套,同比增加25.6%。首都圈的许可数量为15470套,同比增加105.6%。 特别是首尔的增长势头显著。首尔8月的住房许可数量为11306套,较去年同月的1605套激增604.4%。1至8月的累计许可数量为39940套,同比增加40.4%。 相比之下,非首都圈的许可数量有所减少。8月非首都圈的许可数量为6137套,同比下降36.6%;1至8月的累计数据为67879套,同比下降15.8%。 全国的开工数量为18013套,同比增加9.3%。首都圈的开工数量为8845套,下降1.7%;而非首都圈的开工数量为9168套,增加22.5%。首尔的开工数量为1172套,同比增加14.6%。 分销数量在首都圈有所增加。8月全国的公寓分销数量为17295套,同比增加3.7%。首都圈的分销数量为14587套,增加40.6%;而非首都圈的分销数量为2708套,下降57.1%。首尔的分销数量为1473套,同比下降27.6%。 竣工数量呈下降趋势。8月全国的竣工数量为15151套,同比下降10.7%。不过,首都圈的竣工数量为8871套,增加12.5%;首尔的竣工数量为4714套,增加178.1%。非首都圈的竣工数量为6280套,下降30.9%。 未售住房数量略有增加。8月末,全国未售住房数量为69134套,较上月的68217套增加1.3%。首都圈的未售住房数量为19136套,较上月下降1.7%;而非首都圈的未售住房数量为49998套,增加2.5%。 竣工后的未售住房数量有所减少。8月末,全国竣工后的未售住房数量为28080套,较上月的29152套减少3.7%。 交易市场萎缩。8月的住房买卖交易数量为48359宗,较上月的63185宗下降23.5%。首都圈的买卖交易数量为25740宗,下降25.9%;非首都圈为22619宗,下降20.5%。 首尔的住房买卖交易数量为7884宗,较上月下降27.3%。其中,首尔的公寓买卖交易数量为4589宗,较上月的6564宗下降30.1%。 租赁交易也有所减少。8月的租赁交易数量为199204宗,较上月下降5.6%。首都圈为134394宗,下降6.3%;非首都圈为64810宗,下降4.0%。 租赁交易的下降幅度较大。8月的租赁交易数量为59749宗,较上月下降12.7%,同比下降17.7%。月租交易数量为139455宗,较上月下降2.2%。1至8月的累计月租交易比例为68.5%,较去年同期增加6.3个百分点。 国土部还公布了2025年住房建设实际统计的最终数据。去年许可的最终数据为388000套,比初步数据增加8500套;开工的最终数据为272000套,比初步数据减少500套;竣工的最终数据为300000套,比初步数据减少42000套。 国土部表示:“竣工数据的差异主要是由于在初步统计过程中,临时使用许可等部分重复计算造成的。从去年10月的统计开始,我们已改进了以首次使用许可日期为依据来统计竣工数据,以避免重复计算。” 尽管首尔的许可和竣工数据大幅增加,但买卖和租赁交易同时减少,因此,供应指标的改善是否能真正带来市场稳定,值得关注。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-30 15:04:00 -
 8月全国将推出3万9000套公寓,假期供应量翻倍
政府虽然加强了贷款限制,但8月全国公寓分销量预计将超过3万9000套,假期期间供应量大幅增加。然而,由于分销价格上涨和资金筹集压力,认购需求预计将集中在地理位置和产品质量较好的项目上。 房地产114在30日发布的《8月分销市场展望》报告中指出,下个月全国将有60个项目,总计39341套(包括租赁)公寓进行分销。这一数字是上个月(18754套)和去年同期(15127套)的两倍多。尽管是假期的淡季,但由于部分7月计划的供应量被推迟,导致供应集中在一起。 房地产114分析认为,尽管政府预告了对实际需求者的支持政策,但由于分销价格上涨和加强的贷款限制,认购市场的进入门槛仍然很高。因此,资金充裕的实际需求者的认购需求将重新调整,集中在地理位置和产品质量优秀的项目上。 从地区来看,首都圈的供应量占总量的约69%。首都圈预计将供应27276套,其中京畿道17356套,仁川7091套,首尔2829套。 在京畿道,金浦市高村镇的“汉江普鲁吉奥河滨前线”(2432套)、富川市小沙区小沙本洞的“斗山维夫德泽尼斯富川”(1728套)等1000套以上的大型项目将进行供应。公共分销项目“高阳长陵S2”(1057套)和“城南博正2A1新婚希望城”(1026套)也即将分销。 在仁川,预计将有大规模项目和公共分销,包括富平区山谷洞的“山谷站Jai Hills State & 天空家园”(2706套)、美秋区学益洞的“城市OCL9区海洋公园景观”(1949套)。 在首尔,预计将供应江东区江日洞的“高德江日3单元”(1305套)本认购,以及永登浦区新吉洞的“萨米特克拉维昂”(812套)、中区中林洞的“冲正路站Jai Lune”(299套)等整治项目。 在地方,预计将分销12065套,其中庆南3665套最多,釜山2081套,忠南2060套。主要项目包括巨济市“Centerville Astorium巨济”(1307套)、晋州市“Foreena Hills State晋州”(1032套)、釜山江西区“釜山名地A5”(876套)、天安市“斗正站普鲁吉奥大公园”(1438套)等。 房地产114指出,8月主要分销项目包括首尔江东区“高德江日3单元”、京畿道富川市“斗山维夫德泽尼斯富川”、庆南晋州市“Foreena Hills State晋州”等。 特别是高德江日3单元将以土地租赁公共分销的方式供应。土地由公共机构持有,仅分销建筑物。2022年预先认购时,59平方米的预计分销价格为3亿5537万韩元,月土地租赁费为40万韩元。实际分销价格将经过分销价格审查委员会的审议后确定。该项目预计于2027年3月入住。 此外,房地产114最近进行的调查显示,56%的受访者预计今年下半年房屋交易价格将上涨,反映出以首都圈核心地区为中心的价格强势和供应不足的担忧。该结果于29日发布。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-31 00:40:00 -
 上半年公寓认购仍集中于‘国民平型’ 84㎡户型吸引10万人
今年上半年,全国公寓认购市场中,84㎡的户型吸引了最多的首选认购者。 房地产专业研究公司真实今日分析了韩国房地产院的认购主页数据,结果显示,今年上半年全国新建公寓的一般供应首选认购中,84㎡的户型共接收了108,558名申请者。调查基准为认购申请日,公共分销不在此列。 今年上半年,84㎡的户型在全国供应了30,342套。其次,59㎡的户型在5,723套的招募中接收了101,940名申请,而84㎡以上的户型在11,896套的供应中吸引了43,561名申请者。 按面积分类的首选认购者前十名中,59㎡的户型占据了7个项目,84㎡的户型则有2个项目。特别是59㎡的前7个项目均位于首尔地区,这些项目的首选认购者集中达55,441名。 与去年上半年相比,59㎡的认购者从37,092名增加至101,940名,增长了2.7倍。而84㎡的认购者则从144,917名减少至108,558名,84㎡以上的户型也从64,604名减少至43,561名。 真实今日指出,继去年之后,今年‘国民平型’的受欢迎程度持续,主要是由于以3至4人家庭为中心的公寓实际需求。84㎡的户型被认为是适合家庭生活的面积,且交易活跃,流动性高。 最近,通过阳台扩展、衣帽间、阿尔法房、储藏室等特色设计,获得了与大户型相当的实际使用空间,这也支撑了需求。 随着分销价格负担加重,需求者们在考虑宽敞的实际使用面积和未来的流动性时,倾向于选择84㎡和实用型小户型。 在这种趋势下,以国民平型为主的新分销项目也将继续受到关注。现代工业开发将在本月于江原道春川市东面地区分销‘春川河景爱派克’。该项目为地下2层至地上27层,共2栋,户型为59·84㎡,总规模为262套。 斗山建设将在釜山南区大渊洞地区分销‘斗山威夫德珍尼斯大渊’。该项目为地下5层至地上42层,共2栋,总规模为258套,其中59·84㎡的户型为176套。 乐天建设将在京畿道富川市原美区相洞地区推出‘相洞站乐天城堡签名’。该项目为地下8层至地上49层,共7栋,户型为84·192㎡,总规模为1859套。 湖畔建设也将在京畿道金浦风舞站B4区分销‘湖畔峰汇风舞Ⅲ’。该项目为地下2层至地上29层,共8栋,户型为59·84㎡,总规模为660套。
2026-07-07 22:44:00 -
 7月第二周全国874户住宅申请,分销市场进入调整期
在7月第二周,全国将接受874户住宅的申请。随着夏季淡季的到来,分销市场显得相对冷清。 根据房地产专业研究机构Real Today的数据显示,7月第二周全国共有6个地方将进行874户住宅的申请接收。这一数字不包括办公楼,幸福住宅则被排除在外。 与7月第一周的申请量相比,减少了约87.5%。目前没有新开售的样板房和正式合同的安排。 在首都圈,共有3个地方进入申请接收阶段。然而,所有供应量均为办公楼,公寓分销量为零。位于首尔永登浦区的“当山站The Class汉江”有5个单位,京畿道高阳市的“THE SHARP一山Elroy公寓1期”有5个单位,华城市的“东灿2新城东灿站大方Elim The Signature”有79个单位,均开始接受申请。 在地方,申请接收主要集中在小型项目。位于忠南天安市的“天安I-PARK城市1期”第二轮234户和庆南金海市的“Triven金海”398户将进行申请。全北群山市的“群山世京公寓”在优先销售转换后,将供应剩余的153户。 作为主要申请项目,7日忠南天安市成成洞的“天安I-PARK城市1期”第二轮将进行第一轮申请。该项目由地下2层至地上33层,共11栋,总计1126户,此次将供应84㎡的234户。 同日,庆南金海市内洞的斗山能源将进行“Triven金海”的第一轮申请。该项目由地下3层至地上20层,共6栋,面积为84至217㎡,总计398户。金海最大的湖公园——延智公园在步行范围内,周边还有新世界百货、易买得、好市多、CGV等生活配套设施。 中奖者的公布将在全国13个地方进行,包括“Penta Hills W 1期”等项目。 与此同时,随着申请量的急剧减少,首都圈的公寓供应也停滞,需求者的关注可能会集中在一些地理位置竞争力强且价格负担较低的地方项目上。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-04 19:04:00 -
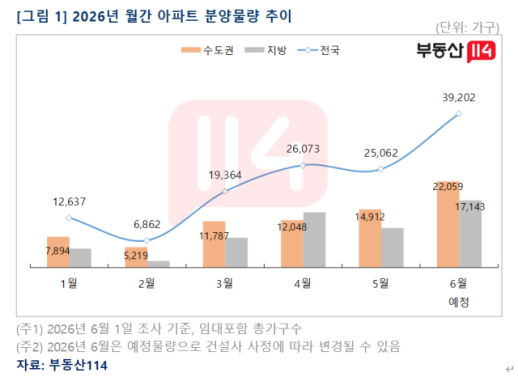 6月全国将供应4万套新房,地方选举后分销市场重启
6月全国预计将供应4万套新房,成为今年以来供应量最多的一次。由于地方选举临近,许多建筑公司推迟了分销计划,选举结束后,供应量大幅增加,涵盖了首都圈和地方市场。 房地产114于6月2日发布的数据显示,6月全国预计分销量(包括租赁在内的总套数)为39202套,较去年同期增长超过6倍。这一数字不仅超过了今年1至5月的月度分销量,也比下半年的计划量(7至12月)要多。 与2月的6862套低点相比,6月的分销量增长了5.7倍。在4月和5月,分销量保持在25000至26000套之间,显示出稳定的趋势。 业内人士分析,建筑公司在地方选举前推迟的分销计划在选举结束后集中释放,导致供应量激增。 首都圈的预计分销量为22059套,比上月的14912套增加了48%。与去年同期的5375套相比,增长超过4倍。 按地区来看,京畿道以12752套居首,其次是仁川的5563套和首尔的3744套。与平时京畿道的供应集中不同,本月仁川和首尔也有大规模供应计划。 主要项目包括仁川西区的“德尚检丹湖公园”(2857套)、仁川富平区的“山谷站宰伊希尔斯泰特&哈努尔采”(2706套)、首尔城北区的“长位普瑞吉奥马克元”(1931套)、京畿道乌山市的“北乌山宰伊德福瑞”(1517套)、京畿道高阳市的“高阳长陵S2”(1057套)、京畿道平泽市的“平泽高德P3”(973套)以及首尔永登浦区的“萨米特克拉比昂”(812套)等。 地方市场的增长势头更为明显。本月地方预计分销量为17143套,较去年同期的1300套增长超过13倍。与上月的10150套相比,增长了69%。 按地区来看,庆南以5433套居首,其次是釜山的2207套、庆北的1712套和忠南的1622套。这一现象被解读为全国性地方选举前推迟的供应量集中释放的结果。 主要项目包括庆南金海市的“金海新闻中央爱派克”(1379套)、庆南巨济市的“森特雷维尔阿斯特里昂巨济”(1307套)、庆北庆山市的“潘塔希尔兹W1区”、忠南天安市的“白石签名宰伊1·2区”(1174套)、大田中区的“e便宜世界龙头安纳里昂”(794套)、釜山海云台区的“e便宜世界千顿河流”(536套)以及釜山江西区的“生态三角洲城市中兴S级河流城市”(501套)等。 在分销市场中,申请热度持续上升,预计供应的增加将为需求者提供更多选择。以首尔为例,今年1至5月的平均申请竞争率接近100比1,显示出持续的高需求。 房地产114预测,首都圈及五大广域市和地方主要城市将有大量具有竞争力的项目供应,申请者的选择将更加多样化。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-02 23:09:00
-
首尔分销前景指数三个月来首次恢复基准线,地方市场普遍下滑
全国公寓分销市场的商家期待感在一个月内再次下降,而首尔的分销前景指数则在三个月内首次超过基准线100。随着租房困境的加剧和公寓价格的持续上涨,首都圈的分销市场期待感有所提升,反观地方市场则因未售出房源的积压和需求萎缩而出现负面预期。 根据13日住宅产业研究院对住宅商家的调查,10月全国公寓分销前景指数为82.3,较上月的86.3下降了4.0点。 分销前景指数以100为基准,超过100表示对未来分销市场的乐观预期较多,低于100则表示负面预期占据主导。 按区域划分,首都圈的指数从上月的84.0上升至92.0,增加了8.0点,而非首都圈则从86.8下降至80.2,下降了6.6点。 特别是首尔的指数从上月的93.9上升了11.8点,达到了105.7,首次超过基准线100。虽然仁川从74.1上升至83.3,增加了9.2点,京畿则从83.9上升至86.8,增加了2.9点,但仍低于基准线。 这被解读为尽管在7、8月连续加息和贷款限制带来了资金筹措的压力,但由于租房困境加剧以及以首尔非江南地区为中心的公寓价格上涨,商家的分销市场期待感有所改善。 根据韩国房地产院的数据,10月第一周首都圈公寓的成交价格较上周上涨了0.14%,首尔上涨了0.12%。首尔的公寓成交价格已连续87周上涨。 相反,非首都圈中,除了全南和世宗,其他所有地区的分销前景指数均有所下降。庆北的指数从上月的100.0下降至76.5,下降幅度最大,达23.5点。接下来是强忍(-13.3点)、庆南(-11.2点)、大田(-11.1点)、釜山(-9.7点)等地区。 此外,蔚山和忠北分别下降了7.1点,大邱下降6.4点,忠南下降6.0点,全北下降5.4点,光州下降5.3点,济州下降4.4点。相对而言,全南的指数从60.0上升至76.9,增加了16.9点,世宗则从92.3上升至93.3,增加了1.0点。 住宅产业研究院表示:“地方市场因未售出房源的积压和住房需求的萎缩,加上贷款限制带来的资金筹措压力,导致各大城市和地区的前景指数均出现下降。”并指出:“最近地方公寓成交价格保持平稳,与首都圈存在差异。” 研究院还补充道:“需要关注即将于22日举行的韩国银行基准利率决定、税制改革方案的国会审议以及首都圈新公共土地的发布等政府住房供应政策的推进情况,以及地方未售出房源的趋势对分销市场的影响。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 20:04:00 -
首尔住房许可激增604%…8月住房交易下降23%
上个月,首尔的住房许可数量同比激增超过600%。然而,住房买卖交易量较上月下降超过20%,市场进入调整期。 根据国土交通部于30日公布的2026年8月住房统计数据和2025年住房建设实际统计的最终数据,8月全国住房许可数量为21607套,同比增加25.6%。首都圈的许可数量为15470套,同比增加105.6%。 特别是首尔的增长势头显著。首尔8月的住房许可数量为11306套,较去年同月的1605套激增604.4%。1至8月的累计许可数量为39940套,同比增加40.4%。 相比之下,非首都圈的许可数量有所减少。8月非首都圈的许可数量为6137套,同比下降36.6%;1至8月的累计数据为67879套,同比下降15.8%。 全国的开工数量为18013套,同比增加9.3%。首都圈的开工数量为8845套,下降1.7%;而非首都圈的开工数量为9168套,增加22.5%。首尔的开工数量为1172套,同比增加14.6%。 分销数量在首都圈有所增加。8月全国的公寓分销数量为17295套,同比增加3.7%。首都圈的分销数量为14587套,增加40.6%;而非首都圈的分销数量为2708套,下降57.1%。首尔的分销数量为1473套,同比下降27.6%。 竣工数量呈下降趋势。8月全国的竣工数量为15151套,同比下降10.7%。不过,首都圈的竣工数量为8871套,增加12.5%;首尔的竣工数量为4714套,增加178.1%。非首都圈的竣工数量为6280套,下降30.9%。 未售住房数量略有增加。8月末,全国未售住房数量为69134套,较上月的68217套增加1.3%。首都圈的未售住房数量为19136套,较上月下降1.7%;而非首都圈的未售住房数量为49998套,增加2.5%。 竣工后的未售住房数量有所减少。8月末,全国竣工后的未售住房数量为28080套,较上月的29152套减少3.7%。 交易市场萎缩。8月的住房买卖交易数量为48359宗,较上月的63185宗下降23.5%。首都圈的买卖交易数量为25740宗,下降25.9%;非首都圈为22619宗,下降20.5%。 首尔的住房买卖交易数量为7884宗,较上月下降27.3%。其中,首尔的公寓买卖交易数量为4589宗,较上月的6564宗下降30.1%。 租赁交易也有所减少。8月的租赁交易数量为199204宗,较上月下降5.6%。首都圈为134394宗,下降6.3%;非首都圈为64810宗,下降4.0%。 租赁交易的下降幅度较大。8月的租赁交易数量为59749宗,较上月下降12.7%,同比下降17.7%。月租交易数量为139455宗,较上月下降2.2%。1至8月的累计月租交易比例为68.5%,较去年同期增加6.3个百分点。 国土部还公布了2025年住房建设实际统计的最终数据。去年许可的最终数据为388000套,比初步数据增加8500套;开工的最终数据为272000套,比初步数据减少500套;竣工的最终数据为300000套,比初步数据减少42000套。 国土部表示:“竣工数据的差异主要是由于在初步统计过程中,临时使用许可等部分重复计算造成的。从去年10月的统计开始,我们已改进了以首次使用许可日期为依据来统计竣工数据,以避免重复计算。” 尽管首尔的许可和竣工数据大幅增加,但买卖和租赁交易同时减少,因此,供应指标的改善是否能真正带来市场稳定,值得关注。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-30 15:04:00 -
8月全国将推出3万9000套公寓,假期供应量翻倍
政府虽然加强了贷款限制,但8月全国公寓分销量预计将超过3万9000套,假期期间供应量大幅增加。然而,由于分销价格上涨和资金筹集压力,认购需求预计将集中在地理位置和产品质量较好的项目上。 房地产114在30日发布的《8月分销市场展望》报告中指出,下个月全国将有60个项目,总计39341套(包括租赁)公寓进行分销。这一数字是上个月(18754套)和去年同期(15127套)的两倍多。尽管是假期的淡季,但由于部分7月计划的供应量被推迟,导致供应集中在一起。 房地产114分析认为,尽管政府预告了对实际需求者的支持政策,但由于分销价格上涨和加强的贷款限制,认购市场的进入门槛仍然很高。因此,资金充裕的实际需求者的认购需求将重新调整,集中在地理位置和产品质量优秀的项目上。 从地区来看,首都圈的供应量占总量的约69%。首都圈预计将供应27276套,其中京畿道17356套,仁川7091套,首尔2829套。 在京畿道,金浦市高村镇的“汉江普鲁吉奥河滨前线”(2432套)、富川市小沙区小沙本洞的“斗山维夫德泽尼斯富川”(1728套)等1000套以上的大型项目将进行供应。公共分销项目“高阳长陵S2”(1057套)和“城南博正2A1新婚希望城”(1026套)也即将分销。 在仁川,预计将有大规模项目和公共分销,包括富平区山谷洞的“山谷站Jai Hills State & 天空家园”(2706套)、美秋区学益洞的“城市OCL9区海洋公园景观”(1949套)。 在首尔,预计将供应江东区江日洞的“高德江日3单元”(1305套)本认购,以及永登浦区新吉洞的“萨米特克拉维昂”(812套)、中区中林洞的“冲正路站Jai Lune”(299套)等整治项目。 在地方,预计将分销12065套,其中庆南3665套最多,釜山2081套,忠南2060套。主要项目包括巨济市“Centerville Astorium巨济”(1307套)、晋州市“Foreena Hills State晋州”(1032套)、釜山江西区“釜山名地A5”(876套)、天安市“斗正站普鲁吉奥大公园”(1438套)等。 房地产114指出,8月主要分销项目包括首尔江东区“高德江日3单元”、京畿道富川市“斗山维夫德泽尼斯富川”、庆南晋州市“Foreena Hills State晋州”等。 特别是高德江日3单元将以土地租赁公共分销的方式供应。土地由公共机构持有,仅分销建筑物。2022年预先认购时,59平方米的预计分销价格为3亿5537万韩元,月土地租赁费为40万韩元。实际分销价格将经过分销价格审查委员会的审议后确定。该项目预计于2027年3月入住。 此外,房地产114最近进行的调查显示,56%的受访者预计今年下半年房屋交易价格将上涨,反映出以首都圈核心地区为中心的价格强势和供应不足的担忧。该结果于29日发布。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-31 00:40:00 -
上半年公寓认购仍集中于‘国民平型’ 84㎡户型吸引10万人
今年上半年,全国公寓认购市场中,84㎡的户型吸引了最多的首选认购者。 房地产专业研究公司真实今日分析了韩国房地产院的认购主页数据,结果显示,今年上半年全国新建公寓的一般供应首选认购中,84㎡的户型共接收了108,558名申请者。调查基准为认购申请日,公共分销不在此列。 今年上半年,84㎡的户型在全国供应了30,342套。其次,59㎡的户型在5,723套的招募中接收了101,940名申请,而84㎡以上的户型在11,896套的供应中吸引了43,561名申请者。 按面积分类的首选认购者前十名中,59㎡的户型占据了7个项目,84㎡的户型则有2个项目。特别是59㎡的前7个项目均位于首尔地区,这些项目的首选认购者集中达55,441名。 与去年上半年相比,59㎡的认购者从37,092名增加至101,940名,增长了2.7倍。而84㎡的认购者则从144,917名减少至108,558名,84㎡以上的户型也从64,604名减少至43,561名。 真实今日指出,继去年之后,今年‘国民平型’的受欢迎程度持续,主要是由于以3至4人家庭为中心的公寓实际需求。84㎡的户型被认为是适合家庭生活的面积,且交易活跃,流动性高。 最近,通过阳台扩展、衣帽间、阿尔法房、储藏室等特色设计,获得了与大户型相当的实际使用空间,这也支撑了需求。 随着分销价格负担加重,需求者们在考虑宽敞的实际使用面积和未来的流动性时,倾向于选择84㎡和实用型小户型。 在这种趋势下,以国民平型为主的新分销项目也将继续受到关注。现代工业开发将在本月于江原道春川市东面地区分销‘春川河景爱派克’。该项目为地下2层至地上27层,共2栋,户型为59·84㎡,总规模为262套。 斗山建设将在釜山南区大渊洞地区分销‘斗山威夫德珍尼斯大渊’。该项目为地下5层至地上42层,共2栋,总规模为258套,其中59·84㎡的户型为176套。 乐天建设将在京畿道富川市原美区相洞地区推出‘相洞站乐天城堡签名’。该项目为地下8层至地上49层,共7栋,户型为84·192㎡,总规模为1859套。 湖畔建设也将在京畿道金浦风舞站B4区分销‘湖畔峰汇风舞Ⅲ’。该项目为地下2层至地上29层,共8栋,户型为59·84㎡,总规模为660套。
2026-07-07 22:44:00 -
7月第二周全国874户住宅申请,分销市场进入调整期
在7月第二周,全国将接受874户住宅的申请。随着夏季淡季的到来,分销市场显得相对冷清。 根据房地产专业研究机构Real Today的数据显示,7月第二周全国共有6个地方将进行874户住宅的申请接收。这一数字不包括办公楼,幸福住宅则被排除在外。 与7月第一周的申请量相比,减少了约87.5%。目前没有新开售的样板房和正式合同的安排。 在首都圈,共有3个地方进入申请接收阶段。然而,所有供应量均为办公楼,公寓分销量为零。位于首尔永登浦区的“当山站The Class汉江”有5个单位,京畿道高阳市的“THE SHARP一山Elroy公寓1期”有5个单位,华城市的“东灿2新城东灿站大方Elim The Signature”有79个单位,均开始接受申请。 在地方,申请接收主要集中在小型项目。位于忠南天安市的“天安I-PARK城市1期”第二轮234户和庆南金海市的“Triven金海”398户将进行申请。全北群山市的“群山世京公寓”在优先销售转换后,将供应剩余的153户。 作为主要申请项目,7日忠南天安市成成洞的“天安I-PARK城市1期”第二轮将进行第一轮申请。该项目由地下2层至地上33层,共11栋,总计1126户,此次将供应84㎡的234户。 同日,庆南金海市内洞的斗山能源将进行“Triven金海”的第一轮申请。该项目由地下3层至地上20层,共6栋,面积为84至217㎡,总计398户。金海最大的湖公园——延智公园在步行范围内,周边还有新世界百货、易买得、好市多、CGV等生活配套设施。 中奖者的公布将在全国13个地方进行,包括“Penta Hills W 1期”等项目。 与此同时,随着申请量的急剧减少,首都圈的公寓供应也停滞,需求者的关注可能会集中在一些地理位置竞争力强且价格负担较低的地方项目上。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-04 19:04:00 -
6月全国将供应4万套新房,地方选举后分销市场重启
6月全国预计将供应4万套新房,成为今年以来供应量最多的一次。由于地方选举临近,许多建筑公司推迟了分销计划,选举结束后,供应量大幅增加,涵盖了首都圈和地方市场。 房地产114于6月2日发布的数据显示,6月全国预计分销量(包括租赁在内的总套数)为39202套,较去年同期增长超过6倍。这一数字不仅超过了今年1至5月的月度分销量,也比下半年的计划量(7至12月)要多。 与2月的6862套低点相比,6月的分销量增长了5.7倍。在4月和5月,分销量保持在25000至26000套之间,显示出稳定的趋势。 业内人士分析,建筑公司在地方选举前推迟的分销计划在选举结束后集中释放,导致供应量激增。 首都圈的预计分销量为22059套,比上月的14912套增加了48%。与去年同期的5375套相比,增长超过4倍。 按地区来看,京畿道以12752套居首,其次是仁川的5563套和首尔的3744套。与平时京畿道的供应集中不同,本月仁川和首尔也有大规模供应计划。 主要项目包括仁川西区的“德尚检丹湖公园”(2857套)、仁川富平区的“山谷站宰伊希尔斯泰特&哈努尔采”(2706套)、首尔城北区的“长位普瑞吉奥马克元”(1931套)、京畿道乌山市的“北乌山宰伊德福瑞”(1517套)、京畿道高阳市的“高阳长陵S2”(1057套)、京畿道平泽市的“平泽高德P3”(973套)以及首尔永登浦区的“萨米特克拉比昂”(812套)等。 地方市场的增长势头更为明显。本月地方预计分销量为17143套,较去年同期的1300套增长超过13倍。与上月的10150套相比,增长了69%。 按地区来看,庆南以5433套居首,其次是釜山的2207套、庆北的1712套和忠南的1622套。这一现象被解读为全国性地方选举前推迟的供应量集中释放的结果。 主要项目包括庆南金海市的“金海新闻中央爱派克”(1379套)、庆南巨济市的“森特雷维尔阿斯特里昂巨济”(1307套)、庆北庆山市的“潘塔希尔兹W1区”、忠南天安市的“白石签名宰伊1·2区”(1174套)、大田中区的“e便宜世界龙头安纳里昂”(794套)、釜山海云台区的“e便宜世界千顿河流”(536套)以及釜山江西区的“生态三角洲城市中兴S级河流城市”(501套)等。 在分销市场中,申请热度持续上升,预计供应的增加将为需求者提供更多选择。以首尔为例,今年1至5月的平均申请竞争率接近100比1,显示出持续的高需求。 房地产114预测,首都圈及五大广域市和地方主要城市将有大量具有竞争力的项目供应,申请者的选择将更加多样化。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-02 23:09:00









