
主页搜索
搜索
选择时间
搜索范围
全部的
‘中金利贷款’新闻 2个
-
 中金利贷款增加导致‘利率逆转’…信用卡公司面临风险管理挑战
政府鼓励扩大中低信用者的中金利贷款,导致信用卡市场上优质借款者的贷款利率反而低于低信用借款者,出现了“利率逆转”的现象。随着中金利贷款供应政策的实施,信用卡公司的健康管理负担也在加大。 根据30日金融界的消息,三星信用卡在7月对信用评分超过900分的借款者发放的信用卡贷款平均利率为年15.70%。这一利率比信用评分在800分段的借款者平均利率(13.24%)高出2.46个百分点,也比700分段借款者的平均利率14.29%高出1.41个百分点。 整体来看,信用卡公司之间的信用评分利率差距正在缩小。8家专业信用卡公司对信用评分超过900分的借款者发放的信用卡贷款平均利率,从去年7月的年11.06%上升至今年7月的年12.29%,上升了1.23个百分点。相反,信用评分在700分以下的借款者的平均利率在同一时期从年17.74%下降至17.45%,下降了0.29个百分点。 通常情况下,信用度高的借款者违约风险较低,因此适用较低的利率。然而,信用卡公司在有限的家庭贷款总量内增加中金利贷款,导致优质借款者的贷款业务相对减少,因此高信用评分借款者与低信用评分借款者之间的利率差距也在缩小。实际上,三星信用卡在今年上半年发放的中金利贷款达到1.4389万亿韩元,同比增长58%。 问题在于,中低信用者的贷款量增加,可能导致信用卡公司的健康状况相对恶化。截至今年上半年末,8家专业信用卡公司的总债权逾期率为1.54%,较去年年底的1.52%上升了0.02个百分点,健康指标呈恶化趋势。特别是信用卡贷款的逾期率在同一时期从3.24%上升至3.35%,上升了0.11个百分点。 在这种情况下,政府最近再次召集主要信用卡公司,重申鼓励中金利贷款的供应。虽然中金利贷款的增加在家庭贷款总量管理中被完全排除在外,从而减轻了信用卡公司的总量监管负担,但由于融资利率上升和逾期率上升,扩大中金利贷款所带来的盈利性和健康性负担并未得到解决。 一位信用卡行业人士表示:“虽然中金利贷款的增加在某种程度上减轻了总量的负担,但在融资利率上升和逾期率增加的情况下,扩大中金利贷款仍然面临限制,令人十分担忧。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-31 03:04:10 -
 中金利贷款供应放宽总量限制,信用卡公司新增参与
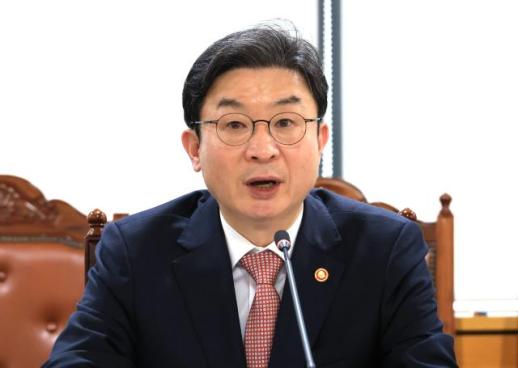
为了提高中等信用者的金融可及性,金融当局决定将民间中金利贷款的80%排除在家庭贷款总量限制之外,并允许信用卡公司参与相助贷款。此举旨在增加中金利贷款供应并引导更低利率的资金支持。金融委员会27日在首尔东作区KB希望金融中心召开“第四次包容性金融大转型会议”,并发布了“中金利贷款活性化方案”。今年中金利贷款供应目标为31.9万亿韩元,比去年增加1.1万亿韩元。计划提供3.6万亿韩元的相助贷款和28.3万亿韩元以上的民间中金利贷款。政府决定在金融公司进行总量管理时,按行业将民间中金利贷款的最高80%排除在外,以防止中等信用者的金融可及性急剧下降。此外,相助贷款的合格供应条件从“信用下位50%”缩小到“信用下位20~50%”,以便中等信用者能够以更低利率获得充足资金。相助贷款的初衷是作为“中等信用者的引水”,但实际上主要供应给信用下位20%以下的低信用者。此次改革预计将使首尔保证保险的保费率降低最多5.2个百分点,供应额增加最多1000亿韩元。相助贷款的处理机构将从现有的银行、互助金融、储蓄银行扩展到信用卡公司和资本公司等信贷专业金融公司,以提高可及性。拥有中等信用者客户数据和信用评估能力的信贷行业参与后,预计将提供8~12%的相助贷款,缓解“利率断层”问题,远低于现有的15.5%利率。民间中金利贷款制度也将进行调整。在中金利贷款的利率要求计算中,反映资金成本和信用成本等实际贷款成本,将各行业的利率标准最多降低1.25个百分点。第二金融圈的产品将根据利率水平分为中金利贷款1和2,中金利贷款1产品的利率将比现行水平低3个百分点以上。李玉元金融委员会主席表示:“让中等信用者能够稳定地进行金融生活是包容性金融的重要任务之一。我们将通过财政和民间的和谐合作,支持低信用者和中等信用者,实现真正的包容性金融。”
2026-04-27 23:43:21
-
中金利贷款增加导致‘利率逆转’…信用卡公司面临风险管理挑战
政府鼓励扩大中低信用者的中金利贷款,导致信用卡市场上优质借款者的贷款利率反而低于低信用借款者,出现了“利率逆转”的现象。随着中金利贷款供应政策的实施,信用卡公司的健康管理负担也在加大。 根据30日金融界的消息,三星信用卡在7月对信用评分超过900分的借款者发放的信用卡贷款平均利率为年15.70%。这一利率比信用评分在800分段的借款者平均利率(13.24%)高出2.46个百分点,也比700分段借款者的平均利率14.29%高出1.41个百分点。 整体来看,信用卡公司之间的信用评分利率差距正在缩小。8家专业信用卡公司对信用评分超过900分的借款者发放的信用卡贷款平均利率,从去年7月的年11.06%上升至今年7月的年12.29%,上升了1.23个百分点。相反,信用评分在700分以下的借款者的平均利率在同一时期从年17.74%下降至17.45%,下降了0.29个百分点。 通常情况下,信用度高的借款者违约风险较低,因此适用较低的利率。然而,信用卡公司在有限的家庭贷款总量内增加中金利贷款,导致优质借款者的贷款业务相对减少,因此高信用评分借款者与低信用评分借款者之间的利率差距也在缩小。实际上,三星信用卡在今年上半年发放的中金利贷款达到1.4389万亿韩元,同比增长58%。 问题在于,中低信用者的贷款量增加,可能导致信用卡公司的健康状况相对恶化。截至今年上半年末,8家专业信用卡公司的总债权逾期率为1.54%,较去年年底的1.52%上升了0.02个百分点,健康指标呈恶化趋势。特别是信用卡贷款的逾期率在同一时期从3.24%上升至3.35%,上升了0.11个百分点。 在这种情况下,政府最近再次召集主要信用卡公司,重申鼓励中金利贷款的供应。虽然中金利贷款的增加在家庭贷款总量管理中被完全排除在外,从而减轻了信用卡公司的总量监管负担,但由于融资利率上升和逾期率上升,扩大中金利贷款所带来的盈利性和健康性负担并未得到解决。 一位信用卡行业人士表示:“虽然中金利贷款的增加在某种程度上减轻了总量的负担,但在融资利率上升和逾期率增加的情况下,扩大中金利贷款仍然面临限制,令人十分担忧。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-31 03:04:10 -
中金利贷款供应放宽总量限制,信用卡公司新增参与
为了提高中等信用者的金融可及性,金融当局决定将民间中金利贷款的80%排除在家庭贷款总量限制之外,并允许信用卡公司参与相助贷款。此举旨在增加中金利贷款供应并引导更低利率的资金支持。金融委员会27日在首尔东作区KB希望金融中心召开“第四次包容性金融大转型会议”,并发布了“中金利贷款活性化方案”。今年中金利贷款供应目标为31.9万亿韩元,比去年增加1.1万亿韩元。计划提供3.6万亿韩元的相助贷款和28.3万亿韩元以上的民间中金利贷款。政府决定在金融公司进行总量管理时,按行业将民间中金利贷款的最高80%排除在外,以防止中等信用者的金融可及性急剧下降。此外,相助贷款的合格供应条件从“信用下位50%”缩小到“信用下位20~50%”,以便中等信用者能够以更低利率获得充足资金。相助贷款的初衷是作为“中等信用者的引水”,但实际上主要供应给信用下位20%以下的低信用者。此次改革预计将使首尔保证保险的保费率降低最多5.2个百分点,供应额增加最多1000亿韩元。相助贷款的处理机构将从现有的银行、互助金融、储蓄银行扩展到信用卡公司和资本公司等信贷专业金融公司,以提高可及性。拥有中等信用者客户数据和信用评估能力的信贷行业参与后,预计将提供8~12%的相助贷款,缓解“利率断层”问题,远低于现有的15.5%利率。民间中金利贷款制度也将进行调整。在中金利贷款的利率要求计算中,反映资金成本和信用成本等实际贷款成本,将各行业的利率标准最多降低1.25个百分点。第二金融圈的产品将根据利率水平分为中金利贷款1和2,中金利贷款1产品的利率将比现行水平低3个百分点以上。李玉元金融委员会主席表示:“让中等信用者能够稳定地进行金融生活是包容性金融的重要任务之一。我们将通过财政和民间的和谐合作,支持低信用者和中等信用者,实现真正的包容性金融。”
2026-04-27 23:43:21









